[뉴스콤 장태민 기자] 대신증권은 13일 "12월 미국 CPI를 보면 결국 주택 외 근원 서비스가 문제임이 드러났다"고 평가했다.
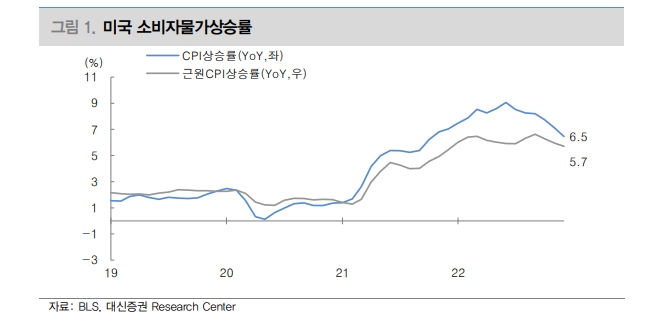
이다은 연구원은 "미국 CPI 상승률이 휘발유 가격 하락에 힘입어 2021년 11월 이후 처음으로 6%대에 진입했다"며 이같이 진단했다.
22년 12월 미국 CPI는 전년동월대비 +6.5%(전월대비 -0.1%)상승하며 예상치(+6.5% YoY, +0.0% MoM)를 소폭 하회했다고 평가했다.
근원 CPI상승률은 +6.3%(+0.3% MoM)로 예상치(+6.3% YoY, +0.3% MoM)에 부합하는 수준을 기록했다.
이번 물가 하락세의 주요 원인은 휘발유 가격이었다. 12월 들어 휘발유 가격 하락세가 가팔라지면서 전월대비 9.4%(기여도 -0.4%p) 급락했다. 전월에 이어 중고차도 2.5% 하락하면서 물가 하방 압력을 더했다.
이 연구원은 "경기 둔화에 따른 에너지 수요 위축과 재화 수요 둔화로 인해 해당 부분의 물가 상방 압력이 빠르게 줄어들고 있음을 알 수 있다"고 분석했다.
다만 2022년 11월 상승폭이 둔화됐던 주거비(전월대비 +0.8%)는 상승폭이 재차 확대되면서 전월대비 +0.3%p 상승 기여도를 기록했다. 이로 인해 12월 근원 서비스물가(12월 +7.1%, YoY) 상승세도 더욱 가팔라졌다.
이 연구원은 "주거비 항목은 기존 예상대로 올해 1분기까지는 물가 상방 압력의 주요 요인으로 작용할 것"이라고 내다봤다.
또 주택 외 근원 서비스 물가 상방 압력 강화로 물가 하락에 따른 긍정적 영향이 상쇄됐다고 평가했다.
이 연구원은 "2020년 5월 이후 처음으로 소비자물가가 하락전환했음에도 긍정적이 못한 이유는 주거비를 제외하더라도 여전히 높은 근원 서비스 물가 상방 압력 때문"이라고 밝혔다.
그는 "물가에 집중하는 이유가 연준의 기조 때문이라면 연준의 시선은 이미 주택 외 근원 서비스 물가로 이동했음을 인지할 필요가 있다"며 "주거 및 에너지를 제외한 서비스물가의 상승기여도는 +2.2%p로 연준이 목표로 하는 +2.0%보다 높은 수준"이라고 밝혔다.
그는 "서비스 경기가 위축되더라도 임금 증가세는 빠르게 둔화되지 않는다. 하물며 임금이 주거 및 에너지 제외 서비스 물가에 반영되는데 1년 정도의 시차가 걸림을 감안하면 올해 관련 물가 상방 압력이 지속될 가능성이 높다"고 분석했다.
아울러 이는 재화 수요 둔화로 미국 CPI가 5%대(12월 서비스 CPI 기여도 전년동월대비 +5.76%p)까지는 빠르게 내려올 수 있지만 그 이하로 내려가기 위해서는 경기를 더욱 위축해야 한다는 것을 의미한다고 진단했다. 내년도 휘발유 가격의 마이너스 기여도까지 감안할 경우 3% 초반까지 가능하다고 했다.
특히 이번 물가에서 눈에 띄었던 부분으로 의료 서비스가 다시 증가로 전환한 점을 꼽았다. 에너지를 제외한 서비스 CPI 비중이 57.1%인이며, 이 중 주거비가 32.7%, 의료서비스가 6.8% 순으로 큰 비중을 차지한다.
의료서비스는 지난해 10월부터 보험료 산출방식으로 인해 2개월 연속 마이너스 기여를 했으나, 12월 들어 다시 플러스로 전환했다.
이 연구원은 이에 대해 "의료서비스 내 건강 보험료는 하락세를 지속하고 있으나, 임금에 영향받는 병원 및 관련 서비스 상승으로 상쇄됐기 때문"이라고 밝혔다.
이번 의료서비스처럼 임금의 영향을 받는 서비스 가격은 예상을 벗어나서 가격이 튈 가능성이 존재하기 때문에 물가전망치의 불확실성을 높인다고 평가했다.
■ 연준 2월 25bp 인상...연말 인하 가능성을 경계 필요
이 연구원은 "그럼에도 불구하고 연준은 오는 2월 통화정책회의에서 금리인상속도를 50bp에서 25bp로 재차 조절할 가능성이 높다"며 "연준의 금리 인상속도 조절은 물가 안정 때문이 아니라 통화 긴축의 영향이 가시화되면서 경기수축(고용 악화)과 금융안정을 우려하기 때문"이라고 밝혔다.
그는 "12월 ISM 비제조업 지수는 기준선인 50p를 하회하며 수축국면에 진입했다. 폭풍 등 일시적인 요인이 영향을 끼쳤을 가능성이 존재하나 1997년 ISM 비제조업 지수 통계 작성 이래로 수축국면에 진입한 적은 2001년, 2008~2009년 경기침체 기간뿐임을 경계할 필요가 있다"고 밝혔다.
그는 "물가 지표 발표 이후 올해 미국 기준금리 전망치는 11~12월 각각 25bp씩 기준금리를 인하해 2023년 말 기준금리를 4.50%로 예상하는 비율이 높아졌다"며 "현재 시장은 물가의 경직성에 대해 지속해서 저평가하고 있기 때문에 금리인하에 대한 기대감이 확산되고 있는 것"이라고 분석했다
12월 평균임금증가율 둔화 이후 연준의 피벗(금리 인하)에 대한 기대감이 더욱 높아지는 모습을 보였다.
이 연구원은 그러나 "이번 CPI 지표는 오히려 연준이 고금리를 계속 유지해야하는 이유를 명확히 보여줬다"며 "과거 사례에 관성적인 대응보다는 디플레이션 시대와 인플레이션 시대 차이에 대한 고찰이 필요하다"고 했다.
그는 "향후 연준의 피벗에 대한 기대감이 줄어들면서 금융시장 변동성이 재차 커질 가능성을 지속해서 염두에 둬야 한다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr