[뉴스콤 장태민 기자] 메리츠증권은 30일 "주식시장이 무기력한 진짜 이유는 인플레이션 경로와 경기둔화 강도, 기간을 가늠하기 힘들다는 점 때문"이라고 밝혔다.
이진우 연구원은 "시장 무기력증의 원인을 인플레이션, 경기둔화(혹은 침체) 자체에 있다고 생각하지 않는다"면서 이같이 밝혔따.
악재의 윤곽이 분명해져야 ‘가격’이 눈에 들어오는 법이기 때문에 지금 시장이 어디쯤 와 있고 또 어디까지 반영하고 있는지 봐야 한다고 했다.
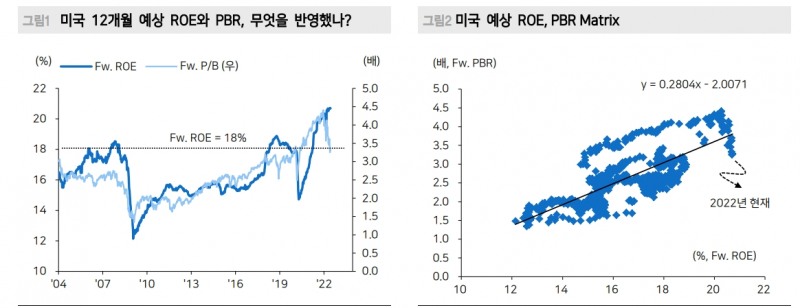
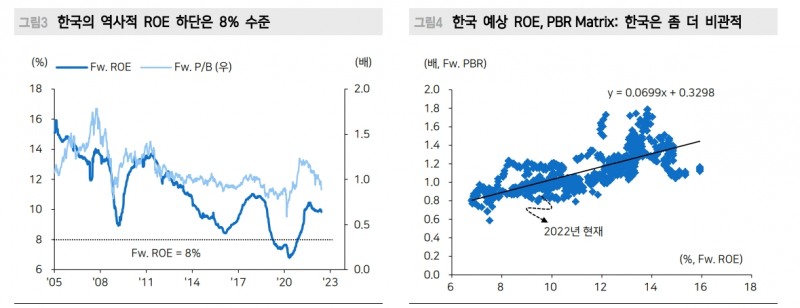
이 연구원은 "불확실성이 높은 시장에서 밸류에이션의 한계점은 분명 있지만, 시장 위치를 파악하는 데는 도움이 될 수 있다"며 "미국은 결론적으로 2018~2019년 수준의 수익성 되돌림(둔화)를 반영하고 있고, 한국은 역대 최저 수준의 ROE를 반영하고 있는 중"이라고 분석했다.
그는 "만약 역사적 저점 수준의 ROE를 가정한다면 KOSPI의 적정가치는 2,200pt선 수준으로 도출된다"며 "이는 우리가 상정할 수 있는 수익성 악화의 마지노선"이라고 했다.
수익성이 아닌 ‘실적 전망’에 대한 기대치 조정으로 봐도 결과는 유사하다고 했다.
그는 두 개의 비관적 시나리오를 적용해 접근한 결과를 소개했다.
우선 하나는 향후 6개월간 실적 전망 하향 조정이 역사적 최대 수준(업종별 최대치)으로 진행될 경우(금융위기인 2008년은 제외)이고, 다른 하나는 금융위기를 포함한 수준의 최대 감익률을 적용한 시나리오였다.
극단적 비관을 가정한 값이지만 전자의 경우 현재 190조원 수준의 실적 전망(2022년 연간 순이익)이 137조원으로 하향 조정되고, 후자의 경우 109조원 수준으로 떨어진다고 밝혔다.
이 연구원 그러나 "이와 비슷한 실적 레벨을 보였던 2017년, 2016년의 KOSPI 궤적을 감안한다면 현재 2,300pt선에 머물고 있는 KOSPI는 실적 둔화 가능성은 상당부분 반영하고 있는 것"이라고 판단했다.
그렇다면 지금 주가지수 레벨의 정체에 대해 의문이 생길 수 있다.
이 연구원은 이에 대해 "지금 문제는 실적을 넘어선 신용위기와 같은 2차 충격 발생 여부가 아닐까 한다"고 했다.
그는 "기업실적의 부진 가능성은 주가에 반영하고 있지만 신용 Risk는 주가에 반영돼 있다고 보기 어려운 시기"라며 "따라서 신용 Risk의 진정이 확인되는 것이 현재 시점에서 중요하다고 본다. 그래야 실적 둔화 선반영 인식이 높아질 수 있기 때문"이라고 했다.
그는 "아직은 이른 이야기로 보일 수 있지만 바닥 확인 이후 주가의 회복 경로는 V자 반등이 아닌 다중 바닥 확인의 패턴이 될 듯하다"면서 "2000년 이후 V자 반등이 자주 관찰됐던 이유는 '정책대응' 때문인데 현재는 기대하기 어렵기 때문"이라고 밝혔다.
그러면서 지금은 정책 보다는 정치가 더 유의미한 반전 모멘텀이 될 수 있다고 내다봤다.
그는 "분쟁의 종료 시그널이든, 에너지 공급의 안정화 징후이든 정치가 역할을 할 수 있다"고 했다.
장태민 기자 chang@newskom.co.kr