주식·채권, 지역간, 종목간 분산투자 메리트 훼손...한국 BIG3 주식 힘 못 쓰는 이유는 외국인 수급 때문 - 메리츠證
장태민 기자
기사입력 : 2022-04-28 10:33
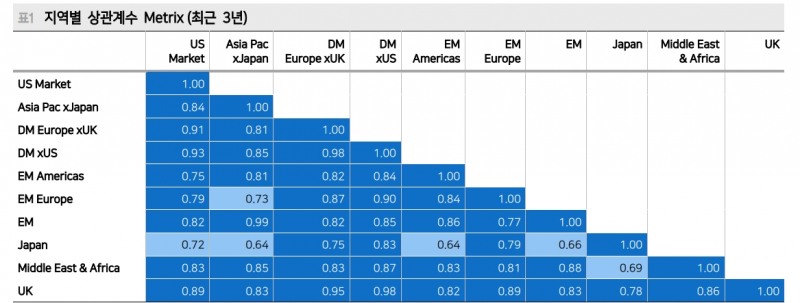
자료: 메리츠증권 모닝스타 인용
[뉴스콤 장태민 기자] 자산 간 분산투자, 국가간 분석투자, 종목간 분산투자 등 분산투자의 전통적인 장점이 많이 훼손됐다는 보고서가 나왔다.
메리츠증권은 이진우 연구원은 "주식, 채권과 같은 자산간 분산투자는 물론 국가별, 종목별 분산투자의 효용성에 대한 의심이 높아지고 있다"면서 이같이 밝혔다.
다양한 자산으로 분산할수록 위험(변동성)을 낮출 수 있다는 상식이 깨진 것 아니냐는 의심이 커졌다는 것이다.
최근 적어도 2~3년간은 분산투자의 메리트와 관련한 메커니즘이 잘 작동하지 않았다. 주식과 채권의 연동성은 높아졌고, 국가별 상관계수는 오히려 강화돼 분산효과는 저하됐다.
이 연구원은 "최근엔 다양한 주식에 분산투자하기 보다는 오히려 초우량 기업에 대한 집중투자가 더 현실적으로 보이기도 했다"면서 "전통적인 투자 방법으로 시장을 이기기 어려워진 이유"이라고 밝혔다.
2010년 전후 국가별 자산배분은 선진국 vs. 신흥국, US vs. Non US 등의 이분법적인 배분이 일반적이었다.
배경은 국가별 경제 성장이 순환(선진국 → 신흥국)한다는 가정, 그리고 달러화의 강세/약세 여부가 이러한 유동성의 이동을 자극한다는 점 때문이었다.
■ 분산투자 효과 저하와 한국 BIG3의 상대적 부진
2011~2019년까지만 해도 미국과 미국 이외의 지역 간 분산효과는 부분적으로 존재했지만 현재 미국과 기타 지역간의 수익률 상관계수(3년 평균)는 대부분 0.8 이상을 기록 중이다.
최근 수년간은 동조화 흐름이 그만큼 강하다는 의미다.
이 연구원은 이 배경을 두 가지로 판단했다.
첫째, COVID-19 충격과 여진이라는 공통분모가 있다는 점, 둘째, 미국 등 선진국에서 파생된 경제 성장의 낙수효과(소비→생산)가 제한적이고, 제조업 등 전통적인 산업이 아닌 새로운 산업(ex. 플랫폼, 전기차 등)이 성장 동력이 됨에 따라 산업 동조화 흐름이 강화된 결과로 풀이했다.
경기 모멘텀 보다는 산업 모멘텀이 강해진 셈이라는 것이다. 신흥국 내에서도 마찬가지다. 중국, 러시아의 차별적 부진을 제외하면 동조화 흐름은 강하다. 그나마 상대적으로 원자재 민감도가 높은 브라질, 인도와 신흥국의 상관계수가 0.6~0.8로 낮은 수준을 기록하고 있지만 2010~2019년의 상관계수 대비로는 높은 수준이다.
이 연구원은 "국가별 상관성만으로 놓고 본다면 일본과 유럽 정도가 국가별 자산배분 고려대상으로 고려해 볼 수 있다"며 "최근 3년 미국 등 여타 국가 지역 대비 상대적으로 낮은 상관계수를 보이고 있기 때문"이라고 밝혔다.
다만 이들 국가들의 상관성 약화가 자산배분의 효용성을 의미하는 지는 분명치 않다고 했다. 경제 모멘텀의 차별화라기 보다는 오히려 일본과 유럽 특유의 성장 동력 약화가 이러한 결과를 만들어내고 있을 수 있다는 것이다.
그는 "상관계수의 약화가 ‘장기 소외’의 결과물일 가능성을 높게 본다. 만약 이러한 현상이 장기화된다면(방향성이 다르지 않다면) 국가별/지역별 자산배분 전략은 어떻게 수정돼야 하는지 고민이 필요하다"면서 "미국 혹은 특정 국가에 대한 집중투자가 답이 될 수 밖에 없다"고 했다.
1등 국가가 있는데 굳이 2~3등 국가를 포트폴리오에 담을 이유가 없기 때문이라고 했다. Only 1 전략이다.
분산투자 논란은 개별주식에서도 다르지 않다고 했다. 엄밀히 말하면 분산투자 보다는 집중투자가 진행되고 있다고 풀이했다.
이 연구원은 "미국은 Big3인 애플, 마이크로소프트, 아마존 중심 시가총액 1~3위 기업의 성과가 여전히 압도적"이라며 "이들 기업의 주가는 2020년 대비 현재 82.4% 상승해 있다. 반면 이들을 제외한 S&P500 Ex-Big3의 성과는 29% 상승에 그쳤다"고 밝혔다.
최근 수년간 주식시장에선 초우량 기업의 독주가 진행됐다.
다만 한국도 현상은 유사하나 결과는 정반대다. 기존 Big3를 삼성전자, SK하이닉스, 현대차로 분류하면 같은 기간 한국의 Big3는 20% 상승에 그친 반면 KOSPI ExBig3는 약 50% 상승했다. 전통 Big3의 차별적 부진을 의미하며, 새로운 기업이 시장을 이끌었다는 의미이기도 하다.
이 연구원은 "국가와 특정 기업군을 중심으로 한 쏠림과 동조화의 배경 중 하나로 지목되는 것이 ‘모멘텀’ 투자의 활성화"라며 "Passive ETF의 급증이 단적인 예"라고 밝혔다.
초우량 Big Tech의 선전이 관련 ETF 설정을 자극한 것인지, ETF 규모의 급증이 이들 기업의 차별적 선전을 이끈 것인지 명확하지는 않지만 서로 순환참조가 돼 있다는 추측은 합리적이라고 진단했다.
■ 한국 빅3 왜 힘 못 쓰나
이 연구원은 "국내 Big3의 차별적 부진의 장기화 유무를 봐야 한다"면서 "국내 Big3 기업이 소프트웨어 보다는 하드웨어 기업에 가깝고, 경기 민감도가 있는 기업이라는 특수성이 있지만 차별적 부진의 원인이 궁금해질 수 밖에 없다"고 밝혔다.
우선 결론은 실적의 문제는 아니라고 평가했다.
그는 "국내 Big3는 실적 기여도 및 가시성 측면에서 우위에 있다. 올해 컨센서스 기준 코스피 순이익 증가율은 전년과 유사한 수준으로 예상되나(작년 NAVER 일회성 이익 계상 영향), 이중 반도체 업종은 20% 이익성장(2021년 50조원 → 2022년 60조원)이 예상되고, 연초 이후 가장 큰 폭으로 실적 전망이 상향조정 됐기 때문"이라고 밝혔다.
자동차는 우크라이나 이슈 등 수급 차질 문제로 실적 전망이 하향 조정됐지만 올해 KOSPI 이익 성장에 기여하는 섹터임에는 분명하다.
쏠림의 후유증이라고 보기도 어렵다고 했다.
2020년말~2021년초 한국 Big3의 주가 쏠림이 과도했던 부분은 있지만 현재는 그렇지 않다. 오히려 차별적인 부진이 장기간 진행된 면이 있다. 반도체의 경우 KOSPI 대비 차별적 부진은 작년 6월 정점을 기록한 이후 완화되는 중이다.
이러면 결국 수급 차원의 외국인에게 눈길이 갈 수 밖에 없다.
이 연구원도 "현실적인 문제를 꼽으라면 ‘외국인’이다. 펀더멘털 이슈보다는 삼성전자, 현대차 중심의 외국인 매도세 집중이 차별적 주가 부진의 이유"라고 밝혔다.
그는 "최근 2년간 원달러 환율 1,200원 전후는 외국인 수급 변곡점이라는 경험칙이 작동하지 않고, 신흥국향 자금 유입세에도 한국시장에 대한 외국인의 차별적인 매도가 진행되고 있는 배경"이라고 밝혔다.
삼성전자의 경우 2년전 55% 수준이었던 외국인 지분율이 51% 수준까지 하락하며 2011년 이후 저점 수준인 50%에 근접하고 있다. 2018년 이후부터 추세적인 비중 축소가 진행됐던 현대차의 경우도 외국인 지분율(26.5%)이 금융위기 수준에 근접하고 있다.
다만 외인 수급에서 변화도 나타나고 있다고 밝혔다.
그는 "다행스러운 점은 이들 기업에 대한 매도세를 주도했던 ‘미국계 자금’이 진정 조짐을 보인다는 것이다"며 "한국 전체 외국인 자금의 40.4%를 차지하는 미국계 자금의 매도세는 작년 연말을 기점으로 완화되고 있다"고 지적했다.
한국 Big3는 미국과 같은 ETF를 기반으로 한 자금의 선순환을 기대하기는 어렵지만, 발목을 잡아왔던 수급 공백은 개선될 수 있을 것으로 기대했다.