[뉴스콤 장태민 기자] 메리츠증권은 8일 "주식시장이 러시아 디폴트 우려보다 더 걱정하고 있는 것은 ‘원자재’ 급등이 야기하고 있는 경기 불확실성"이라고 밝혔다.
이진우 연구원은 "러시아·우크라이나 사태가 장기간 교착상태에 들어설 경우 높은 원자재 가격이 경기 둔화를 자극할 수 있다"면서 이같이 진단했다.
이 연구원은 다만 "결론적으로 단기 변동성은 연장되겠지만 원자재의 급등 지속보다는 안정을, 경기 걱정을 악화보다는 완화의 시나리오를 높게 본다"고 했다.
원자재 시장의 경우 오버슈팅의 징후가 늘어나고 있고, 유가의 경우 극단적 백워데이션을 보이고 있기 때문이라는 것이다.
그는 "이는 원유 미보유에 대한 공포"라며 "지난 2년전과 정반대의 상황"이라고 밝혔다.
러시아 디폴트(채무불이행) 우려가 커지고 있다. 금융 제재에 따른 혼란이 예상됐지만 ‘디폴트’ 발생은 또 다른 불확실성을 키우는 면이 있다.
아울러 1998년 러시아의 ‘모라토리엄(지불유예)’ 경험이 다시 거론되고 있다.
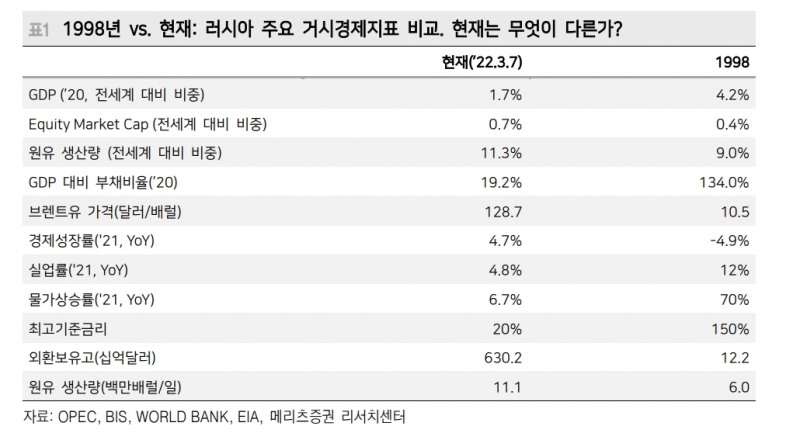
이 연구원은 그러나 "사안의 중요성을 감안하더라도 지금을 1998년과 직접 비교하기 어려운 부분이 있다"면서 "1998년 위기는 1997년부터 시작된 신흥국(+아시아) 부채위기의 연장선에서 러시아 부채 문제가 발생했지만, 지금은 ‘제재(금융)’로 야기된 ‘기술적 디폴트’ 성격이 강하기 때문"이라고 밝혔다.
그는 "기초체력도 다르다. 1998년 위기 당시 국제유가(브렌트유 기준)는 배럴당 10달러 수준이었다면 지금은 배럴당 130달러에 이르고 있다"고 밝혔다.
부채(Debt) 위기라는 공통분모가 있지만 지불 능력과 경제 체력에 차이가 있다는 것이다. 부실보다는 유동성 회수 문제로 접근하는 것이 현실적이라고 평가했다.
이 연구원은 "예고된 혹은 의도된 자본 통제에 따른 지불불능을 금융시장이 어떻게 해석을 할지는 아직 불분명하다"며 "주요국 연기금 및 금융기관에서 러시아 주식·채권에 투자한 경우 해당 자금을 즉각적인 부실자산으로 분류하기 어렵다는 점에서 그렇다"고 했다.
3월 중순, 예컨대 16일 정도에 러시아의 디폴트 선언 가능성이 거론되는 이유는 외화 국채에 대한 가장 빠른 이자지급일이기 때문이다. 빅 이벤트라기 보다는 부채 상환의 이슈가 시작되는 시기로 볼 수 있다.
이 연구원은 "사안을 체크해 나가야겠지만 러시아 익스포져가 큰 금융기관의 주가 반응을 보면 당장 ‘러시아 디폴트 = 금융기관 부실’ 우려로 연결되고 있지는 않은 듯하다"고 평가했다.
장태민 기자 chang@newskom.co.kr