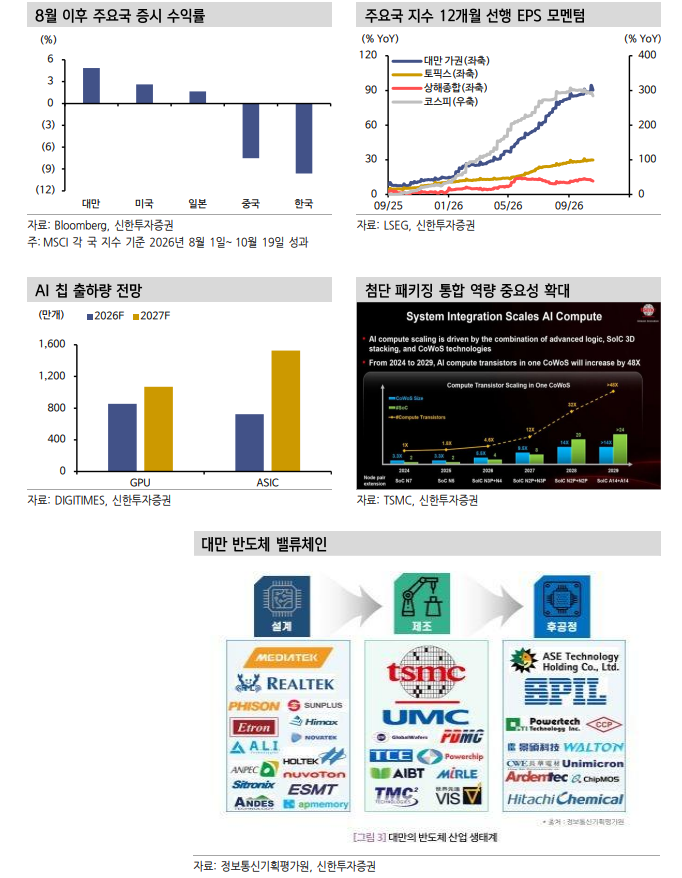
[뉴스콤 장태민 기자] 신한투자증권은 21일 "대만 주식시장이 지난 6-7월 글로벌 조정 이후 주요국 중 가장 빠른 회복세를 보여 주목된다"고 밝혔다.
최원석 연구원은 "대만 주식시장은 AI CapEx 테마로 동반 상승했던 한국, 일본, 중국의 부진과 대조적"이라며 이같이 밝혔다.
최 연구원은 "최근 대만 주식시장의 차별적 강세는 단순한 반도체 업황 회복을 넘어 글로벌 AI 인프라 투자의 패러다임 변화에서 대만이 차지하는 밸류체인의 독보적 범주와 이익 성장 사이클의 차이에 기인한다"고 분석했다.
■ 대만은 특정 밸류체인 아닌 AI 인프라 전반에 걸친 경쟁력 확보
최 연구원은 현재 AI 인프라 생태계는 1) GPU 중심에서 하이퍼스케일러 자체 ASIC 병행 가속, 2) 개별 로직·메모리 성능에서 첨단 패키징 통합 역량 중요성 확대, 3) 개별 서버에서 랙·클러스터 단위 통합 시스템으로의 확장이라는 세 가지 패러다임 전환을 겪고 있다고 분석했다.
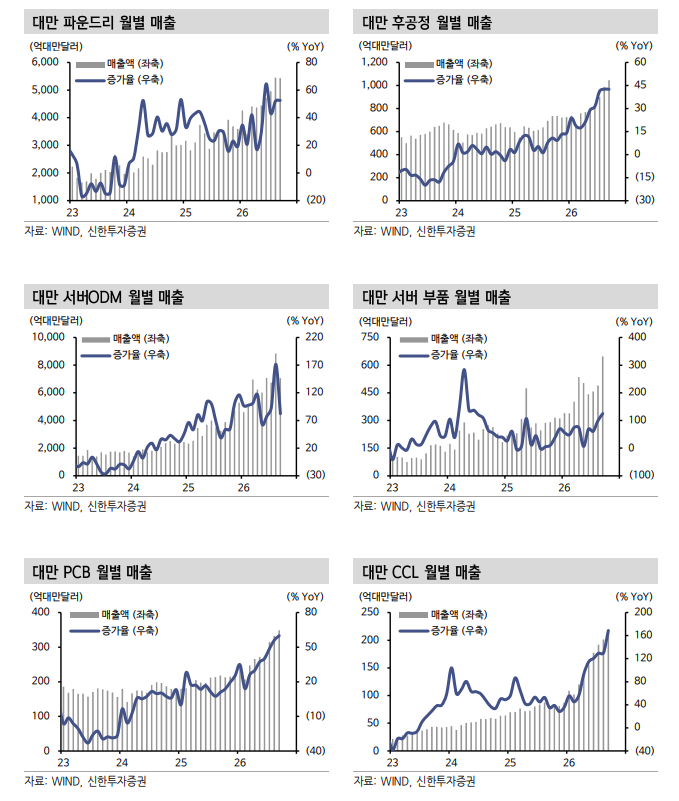
대만은 특정 레이어에 치중된 경쟁국(한국의 메모리·전력기기, 일본의 장비·소재, 중국의 광통신, 부품)과 달리 파운드리부터 첨단 패키징, 고성능 기판·소재, 고속 네트워킹, 서버 ODM까지 AI 인프라 전반에 걸쳐 수혜를 보는 구조라고 밝혔다.
선단 공정·패키징 모두에서 독보적 지위를 구축한 TSMC는 GPU와 ASIC, CPU 수요까지 동시에 흡수하고 있다.
CoWoS 캐파 부족으로 2026-2028년 CapEx는 직전 3년을 크게 상회하고 2027년 2nm 생산능력도 두 배 이상 확대될 것이라고 전망했다.
최 연구원은 "후공정 대표 기업 ASE 역시 올해 CapEx 계획 상향과 함께 2027년 첨단 패키징 매출 두 배 성장을 목표로 제시했다. Quanta·Wiwynn 등 주요 서버 ODM은 랙 단위 전력·냉각·네트워킹 통합 역량을 바탕으로 이익 독과점을 누리고 있다. 더불어 ABF 기판 공급 부족은 2026년 7%에서 2028년 19%로 심화될 것으로 추정된다"고 분석했다.
그는 "AI 반도체 기술 고도화가 생산량 증가뿐 아니라 패키징·기판·네트워킹 전반의 부가가치 상승으로 연결되고 있다"면서 "이익 레버리지 사이클은 2028년까지 연장될 것"이라고 전망했다.
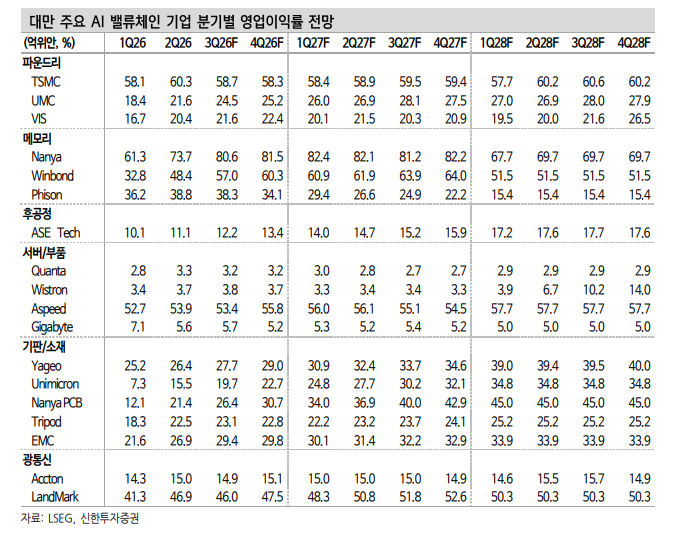
대만 기업들의 이러한 구조적 강점이 이익 성장 사이클의 지속성을 뒷받침하고 있다고 진단했다.
최 연구원은 "메모리 업체들은 공급 부족과 가격 상승에 따른 높은 수익성을 이미 실현하고 있어 중장기 공급 확대와 마진 정상화가 주요 변수"라며 "반면 대만 후공정·기판·네트워킹 기업들은 2027-2028년 신규 설비 가동과 고부가 제품 비중 확대로 이익 레버리지 사이클이 연장될 수 있는 환경"이라고 풀이했다.
그는 "이러한 이익 성장의 시차가 대만 AI 공급망에 대한 상대적 투자 선호를 뒷받침한다"면서 "CoWoS 생산능력 확대와 패키징 공정의 외주화는 ASE 등 OSAT 업체들의 사업 영역 확장으로 연결될 것"이라고 전망했다.
이어 "첨단 패키징의 ASE, ABF 기판의 Unimicron, 고성능 CCL의 EMC 등 기술 고도화에 따른 구조적 수익성 개선이 기대되는 기업들에 선별적 관심을 가질 필요가 있다"고 조언했다.
장태민 기자 chang@newskom.co.kr