[뉴스콤 장태민 기자] 메리츠증권은 3일 "최근 주가 반등은 베어마켓 랠리가 아닌 안도 랠리의 시작"이라고 밝혔다.
이진우 연구원은 "주가 회복의 경로는 V자 보다는 박스권을 높여가는 형태가 될 것"이라며 이같이 밝혔다.
베어마켓 랠리는 약세장 속 일시적 반등을 뜻한다. 베어마켓 랠리와 그렇지 않은 반등의 차이는 지수의 '저점' 통과 유무다.
이 연구원은 그러나 "베어마켓 랠리는 반등 이후 다시 저점을 낮추는 형태로 진행되지만 반대의 경우는 그렇지 않다"면서 "경기든 기업실적이든 최악은 통과했다는 인식 그리고 시차를 두고 개선되는 모습을 증명하는 것이 핵심"이라고 밝혔다.
펀더멘털이 개선된 것이 맞다면 회복의 속도는 그 다음 문제라고 밝혔다. 지금은 회복에 대한 확신을 반영한 국면은 아니며, 최악은 지났다는 인식과 안도감이 반등의 동력이라고 평가했다.
최근 한국과 미국의 주가 복원력의 차이도 경기와 기업실적 불확실성의 차이로 설명될 수 있다고 밝혔다.
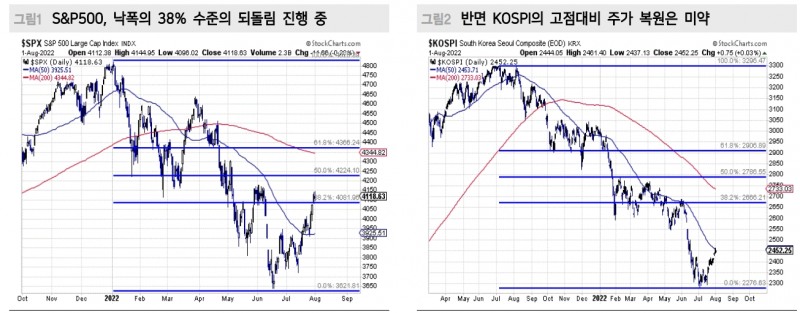
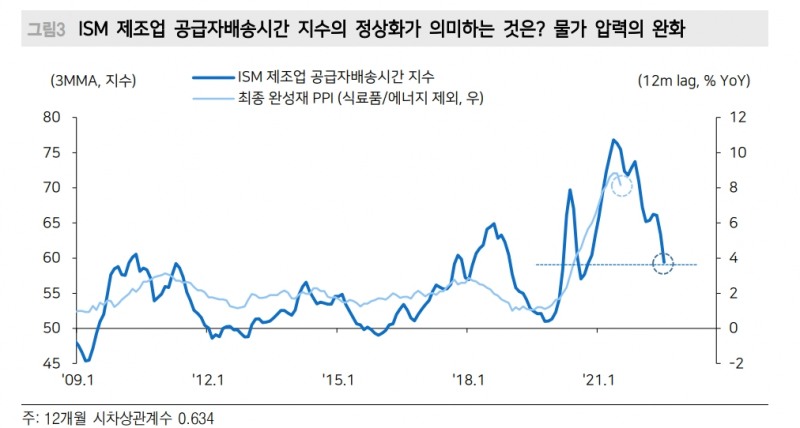
현재 미국은 낙폭의 38% 수준을 복원한 반면 한국은 미국의 절반 수준의 복원에 불과하다. 미국에 비해 한국의 글로벌 경기 노출도가 더 크기 때문이다.
이 연구원은 그러나 "다행스러운 점은 매크로 측면에서의 꼬인 매듭은 조금씩 풀려가고 있다는 점"이라며 "인플레이션의 기폭제 역할을 했던 ‘공급망 병목현상’은 COVID – 19 이전 수준으로 회귀하고 있다"고 진단했다.
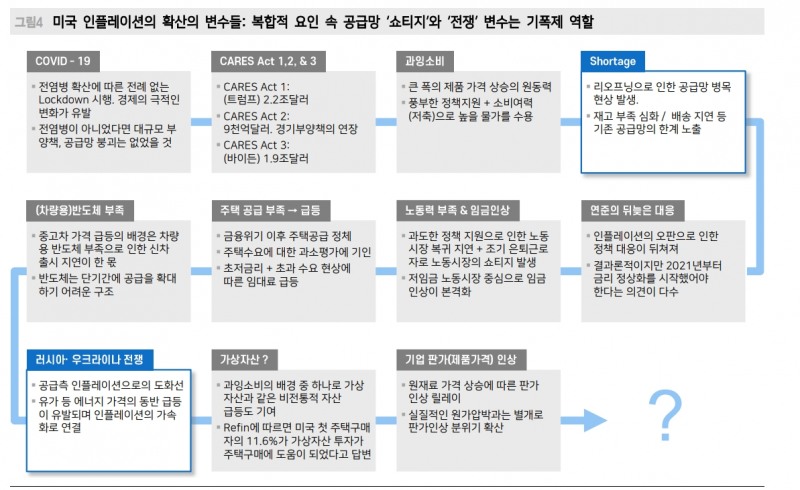
미국 ISM제조업 공급망 배송시간지수는 2021년 5월 78.8까지 급등한 이후 지난달(7월)에는 55.2까지 하락했다고 밝혔다. 경기둔화 우려가 일부 반영된 결과지만 인플레이션 압력을 자극했던 변수 중 하나인 ‘쇼티지’ 변수는 해소되고 있는 셈이라고 평가했다.
그는 "공급자배송시간의 안정화는 시차를 두고 생산자물가 안정을 가져올 가능성도 높다"며 "12개월의 시차를 두고 공급자배송시간 지수의 급등이 물가급등을 가져왔다는 점을 본다면 그러하다"고 했다.
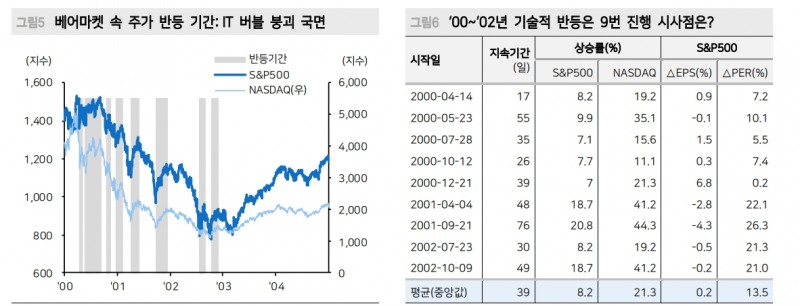
그는 "지금의 인플레이션에는 복합적인 변수가 존재한다. COVID -19를 비롯 과잉소비, 노동력 부족 및 임금상승, 전쟁변수 등이 얽혀있다"며 "하지만 인플레이션 기폭제의 한 축이 진정되고 있다는 것은 불확실성의 변수가 줄어들고 있다는 의미"라고 주장했다.
또 전쟁과 같은 공급측 인플레이션 자극 요인이 확산되지 않는다면 시장은 인플레이션 보다는 경기, 기업실적으로 초점을 맞춰갈 가능성이 높다고 진단했다.
■ 베어마켓 랠리였던 IT버블 붕괴 시기와 비교해 보면...
이 연구원은 가장 극적인 약세장이자 동시에 강렬한 베어마켓 랠리가 공존한 IT버블 붕괴 국면이 주는 시사점을 곱씹어볼 필요가 있다고 밝혔다.
결론은 결국 ‘실적 개선’이 시장 반전의 핵심이라고 했다.
이 연구원은 "2000년 이후 총 3년간 진행된 약세장 속 총 9번의 기술적 반등이 존재하나 대부분 실적 개선이 없는 밸류에이션 반등에 따른 주가 상승이었다"며 "해당 국면에서 기술적 주가 반등의 폭이 기간과 폭이 적지 않았기에 투자자들을 더욱 어렵게 만들었다"고 밝혔다.
그는 "이 기간 중 S&P500과 NASDAQ의 평균 반등 기간은 39일, 반등 폭은 각각 8.2%, 21.3%에 달한다. 긴 하락과 강한 반등이 번갈아 진행된 셈"이라며 "이런 관점에서 보면 현재 기업실적 전망의 반전이 진행되고 있지는 않다"고 밝혔다.
아직은 올해 보다는 내년에 대한 걱정이 더 크다는 것이다. 한국도 미국도 마찬가지이며, 올해 보다는 내년 기업실적 전망의 하향 조정이 상대적으로 크기 때문이라고 밝혔다.
그는 특히 "한국은 지난 5월 이후 실적 전망의 하향조정이 빠르게 진행됐고 최근에는 실적 하향 조정은 소강(진정) 국면에 접어 들고 있다"며 "이번 2분기 실적 발표가 예상보다는 선전하고 있는 탓"이라고 밝혔다.
향후 실적 전망 하향이 멈춘다면 하반기 ‘전략’은 명확해진다고 밝혔다.
그는 "시장과 달리 올해와 내년에 대한 기대치가 올라가는 업종과 기업이 선전할 가능성이 높기 때문"이라며 "이미 시장은 움직이기 시작한 듯하다"고 평가했다.
미국 시가총액 상위 기업의 실적 전망만을 놓고 보면, ‘테슬라 Long, 아마존 Short’이라 표현할 만하다고 했다.
그는 "테슬라는 올해 대비 내년의 성장폭이 더 커지고 있다. 각각의 눈높이도 빠르게 상향 조정 중"이라며 "반면 아마존은 반대의 모습이며, 올해와 내년 이익 전망이 동반 하향 조정 중"이라고 밝혔다.
애플과 마이크로소프트는 성장 기대치가 정체 중이고, 엑손모빌은 실적 전망은 상향 중이나 올해 실적 피크아웃 시각은 유지되고 있다고 밝혔다.
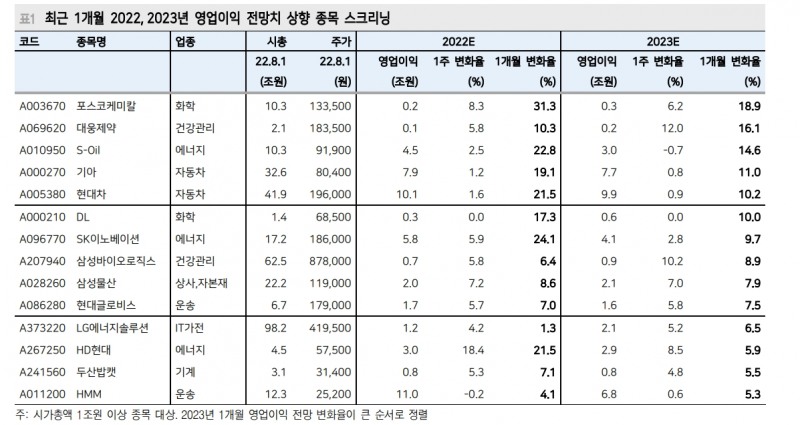
이 연구원은 "대응법은 한국도 비슷할 듯 하다. 이번 2분기 실적 발표가 시장에 줬던 메시지는 ‘성장이 지속될 업종(기업)에 집중하라’는 점"이라며 "단기 박스권 속 종목장세의 가능성을 높게 본다"고 밝혔다.
그는 "미국과 같은 논리로 올해와 내년에 대한 실적 기대치가 높아지는 업종은 자동차, 2차전지가 대표적이고, 기계, 상사·자본재 업종도 같은 동선을 보이고 있다"고 덧붙였다.