[뉴스콤 장태민 기자] 메리츠증권은 18일 "기술적인 측면에서 본다면 나스닥은 하락 추세선의 상단이 위치해 있는 14,000선 돌파 여부, KOSPI는 2,800선 초반 레벨의 회복이 중요하다"고 평가했다.
이진우 연구원은 "주가 복원국면에서는 수급 사정뿐만 아니라 심리적 저항을 극복해야 한다"며 이같이 진단했다.
펀더멘털이 아닌 수급(ex. 외국인)과 심리(ex. 기술적 분석) 분석은 예측의 한계성이 분명 있지만 지금은 당장의 펀더멘털 확인에는 시간이 필요하다고 짚었다.
■ 외국인, 드라마틱한 순매수 전환 가능성은 낮지만...
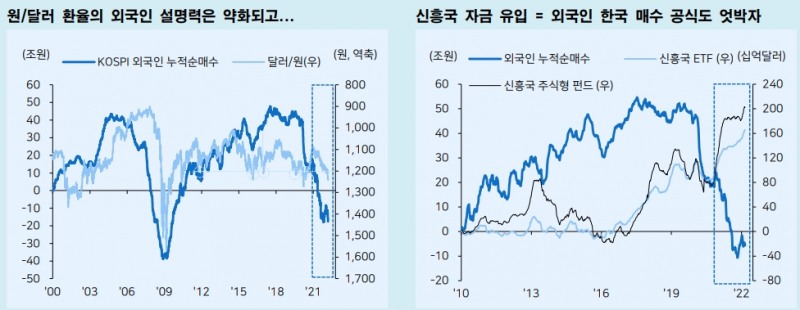
이 연구원은 2020년 이후부터 ‘환율’, ‘신흥국 자금유입’도 외국인 설명변수가 되지 못하고 있다고 밝혔다.
그는 "'원/달러 환율 1,200원 전후 = 외국인 수급 변곡점’의 경험칙은 더 이상 작동하지 않고 있다"고 했다.
신흥국향 자금 유입세에도 한국시장에 대한 외국인 매도는 차별적으로 진행 중이라고 밝혔다.
환율 레벨이 매력적이어도, 신흥국에 돈이 들어와도 한국은 사지 않고 있다는 것이다.
때문에 당장 외국인의 추세적인 매수 전환을 기대하기는 조심스럽다고 밝혔다.
다만 최근 관찰되는 몇 가지 특징은, 1) 매도세가 집중됐던 시가총액 상위 대표 기업의 외국인 지분율이 이미 크게 낮아져 있고, 2) 장기성 자금으로 분류되는 미국계 자금 이탈세가 완화되고 있다는 것 그리고 3) Bottom-up 측면에서 보면, 종목에 대한 선택과 집중이 진행되고 있는 점 등이라고 밝혔다
먼저 매도세가 집중됐던 대표 기업들의 외국인 지분율이 금융위기 수준 혹은 금융위기 이후 최저 수준 레벨까지 하락한 것이 눈에 띈다고 밝혔다.
추세적인 비중 축소가 진행됐던 ‘현대차’의 경우 금융위기 수준인 26.37%까지 하락했고, ‘삼성전자’의 경우 2011년 이후 크게 하회하지 않았던 지분율 50%(51.79%)에 근접하고 있다고 밝혔다.
2020년 이후 매도세를 주도했던 미국계 자금의 이탈이 완화되고 있다고 밝혔다. 이번 달의 대규모 매도세가 미반영 된 수치라는 점에서 데이터의 한계는 있지만, 외국인 전체 자금의 40.4%를 차지하고 있는 미국계 자금의 특징을 감안한다면 유의미한 변화일 수 있다고 했다.
바텀업 측면에서 보면, 한국 시장에 전반에 대한 비중 축소로 보기는 어렵다고 해석했다. 종목에 대한 선택과 집중이 진행되고 있기 때문이라는 것이다.
그는 "반도체의 경우 삼성전자 보다는 SK하이닉스를, 2차 전지의 경우 상위 2기업 중심에 대한 추세적인 비중확대도 진행 중"이라며 "소외됐던 은행주도 차별화는 마찬가지"라고 지적했다.
당장의 드라마틱한 순매수 전환 가능성은 낮게 보지만 매도세의 완화 가능성은 높을 것으로 기대하는 이유라고 했다.
장태민 기자 chang@newskom.co.kr