[뉴스콤 장태민 기자] 메리츠증권은 18일 "삼성전자의 주가 부양 의지는 긍정적이나 시장이 확인하고자하는 부분은 여전히 많다"고 밝혔다.
김선우 연구원은 "비록 주가 급락에 따른 불가피한 동인이 커 보이나 시장은 삼성전자의 주가 부양 의지 표명을 일단 긍정적으로 반응할 가능성이 높다"면서 이같이 밝혔다.
김 연구원은 "정책이 너무 뒤늦게 나왔다는 일부 시장의 평가가 있으나 아마 삼성전자는 12월 첫째주로 예상되는 사장단 인사와 그에 따른 새로운 리더십의 정책 결정을 위해 결정이 지체됐을 가능성이 높다"고 풀이했다.
아울러 본사 기준 현금 유동성 제약(연결 순현금 86.8조원 vs 본사 순현금 -16.0조원, 3Q24말 기준)으로 인한 자금 집행의 실행력 검증에도 다소 긴 시간이 소요되었을 것으로 추정했다.
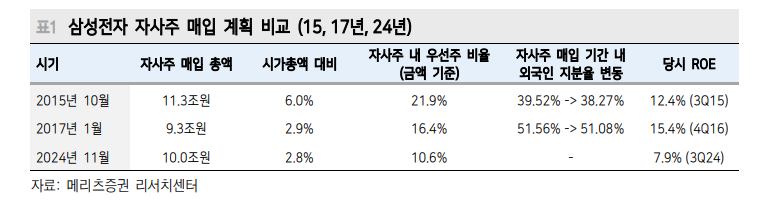
아울러 우선주의 경우 과거에는 자사주 매입 시 초과할당됐으나, 이번엔 시총 비중 만큼만 할당(자사주 매입 규모 내 우선주 비중: 15년 21.9% → 17년 16.4% → 24년 10.6%)됐다고 밝혔다.
이에 과거 사례에서는 우선주의 보통주 대비 초과성과가 가능했으나 이번의 경우 큰 차이를 보이지 않을 것으로 예측했다.
그는 "종합적으로 삼성전자의 자사주 매입 및 효과와 관련해 시장은 다수의 불명확한 부분들을 우선 확인코자 할 가능성이 높다"면서 "주가 반응은 당장 폭발적이라기 보다는 서서히 불확실성을 제거해 나가며 나타날 것"이라고 예상했다.
이는 특히 1) 극심한 저평가 및 옵션 만기일 이후. 이미 11월 15일 이미 주가가 크게 반등(+7.2%)했다는 점과
2) 과거에 비해 자사주 매입 규모가 크지 않다는 점(2015년 11.3조원, 시총 대비 6.0%, 2017년 9.3조원, 시총 대비 2.9% vs 올해 10.0조원 시총 대비 2.8%), 3) 이번 자사주 매입 프로그램이 기존 3개년 주주환원 계획과 별도로 작동하는지 여부, 즉 24-26년 FCF의 50% 이상 특별 배당 수령 가능성, 그리고 4) 자사주 프로그램이 향후에도 상시 운영 가능한지, 혹은 어떤 기준으로 발동되는지가 아직 명확하지 않기 때문이라고 밝혔다.
그는 다만 "우리는 삼성전자가 향후 10조원의 본사 현금이 추가로 주주환원에 쓰이는 만큼 동사가 기존에 강조하던 효율적이고 유연한 설비투자 집행가능성이 더욱 높아졌다 판단한다"면서 "HBM 및 미래기술 개발을 위한 투자 외 불필요한 부분을 덜어내 ‘근원적인 기술 경쟁력’을 복원하고 수익성 위주의 경영이 가속화되리라 본다"고 했다.
그는 "이는 메모리 반도체 산업에 긍정적으로 작용하며, 우리가 예상하는 2025년 Disciplined Upcycle
의 근거로 작동할 것"이라고 전망했다.
<참고1> 삼성전자 자사주 매입 내용
삼성전자는 11월 15일 장 종료 후 공시를 통해 총 10조원의 자사주 매입 계획을 밝힘. 공시에 따르면 총 1년의 기간 중, 우선 향후 3개월간 3조원 규모의 자사주 매입을 실시하며, ‘주주가치 제고 등’을 목적으로 함
‘자사주신탁’ 형식이 아닌, ‘유가증권 시장을 통한 장내 매수’ 형식으로 진행되는 탓에 3개월 계획만 공시된 것으로 보임. 동사는 과거 자사주매입시기(2015년, 2017년)에도 3개월씩 취득 계획을 분할 공시 함
<참고2> 과거 자사주 매입 사례
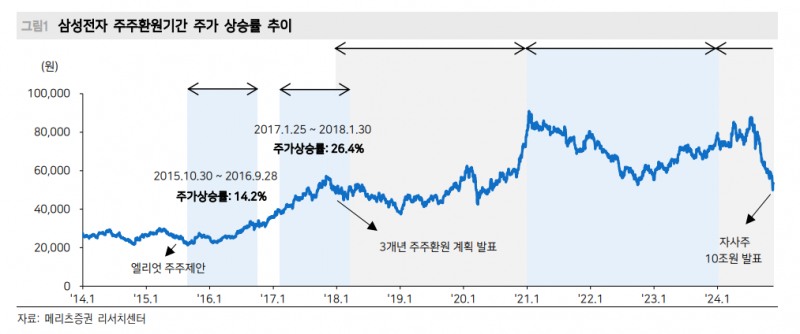
삼성전자는 과거 2015년 10월 11.3조원의 자사주 매입을 공시함. 당시 6월 엘리엇이 삼성그룹에 대해 제일모직과 삼성물산의 합병 반대 의사를 밝히며 삼성전자를 중심으로 한 삼성그룹 지배구조 변화에 관한 관심이 고조되고 있던 시기였음.
삼성전자는 주주권리 관심 증대에 부응하며 당시 시가총액 대비 상당한 규모(6.0%)의 자사주 매입을 발표했음. 이어 엘리엇은 2016년 10월에는 삼성전자에 대한 가치증진 프로그램 (The Samsung Electronics Value Enhancement Proposal)을 제안하며 30조원 일시배당, 지주회사로의 전환, 나스닥으로의 이전상장 등을 요구함
이후 2017년 1월 삼성전자는 재차 9.3조원 규모의 자사주매입을 결정 (시가총액 대비 2.9%)함. 2017년 동사의 주주환원 계획에는 큰 변화가 일어났는데, 이는 1) 당시 4월 보유 자사주에 대한 전량 소각 결정(두 차례에 나눠 소각)하며 주주가치 제고를 시현했으며, 2) 지주회사 전환여부 검토 보고서를 통해 지주회사 전환이 타당하지 않음을 밝혔고, 3) 해당 자사주 매입이 끝나가던 10월 말, 현재까지도 유지되고 있는 ‘3개년 주주환원 계획’의 첫 정책을 최초 발표함
‘3개년 주주환원 계획’은 2018년부터 2020년까지 유지될 정책으로서 투자자의 주주환원 규모에 대한 예측가능성을 제고시켰다는데 큰 의의가 있었음. 이는 1) 자사주매입 위주로 진행되고 있던 주주환원책을 전격 배당 형식으로 전환하며, 2) FCF (잉여현금흐름, Free Cash Flow) 50% 기준을 3년단위로 확장해 반도체 등 사이클 산업의 특성 상 변동성을 줄이려 노력했고, 3) M&A 등이 추진되더라도 재원감소를 방지하는 등 주주 관점에서 회사의 이익 가치를 직관적으로 공유 받을 수 있게 보완했음. 이후 21-23년 3개년 주주환원 정책의 경우 분기배당의 총계로서 연간배당을 기존 9.6조원에서 9.8조원으로 상향시켰으며, 24-26년 3개년 주주환원 정책은 기간 종료 이전 탄력적 신규 정책 가능성을 언급했음
이번 2024년 11월 15일에 발표된 자사주 매입 계획은 지난 7년여간 진행되어 온 주주환원책의 전환 (또는 보완)을 의미함. 이는 1) 7년만에 처음으로 '배당’에서 ‘자사주’로의 방식이 추가되었으며, 2) 기존 3개년 주주환원책이 실행되고 있는 가운데, 정책적 변화보다는 추가 실시 개념으로 발표됨
삼성전자의 자사주 매입 결정이 과거 2015년에는 외부요인에서 촉발된 후 3개년 주주환원 프로그램으로 발전해왔다면 (높은 ROE와 그에 따른 주주 가치 제고), 이번에는 주가의 가파른 하락에 따른 후행적이며 방어적인 측면이 높은 것으로 판단됨.
2015년과 2017년 자사주 발표 전 분기ROE는 10% 초중반~중반으로 높은 상황이었으며, 자사주 프로그램을 실행하는 동안 연간 ROE는 2015년 10.8%를 저점으로 2016년 12.0%, 20.0% 가파르게 상승했음. 이는 자사주 매입·소각을 통한 자본효율화 효과도 있었지만, 굳건한 DRAM 업사이클에 기반해 이익창출력 개선이 주된 이유였음
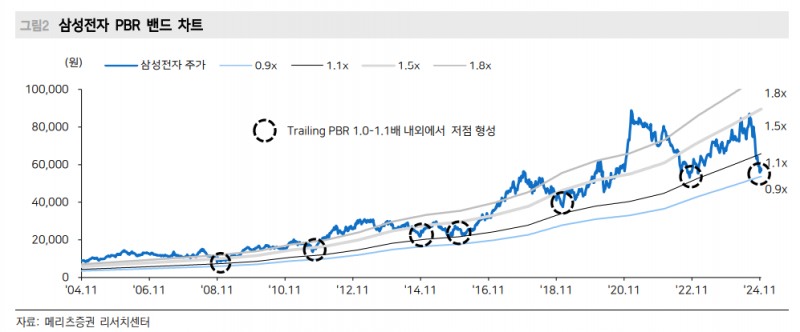
이에 비해 최근 삼성전자 주가는 7월 고점 대비 -61% 하락하며 유례없는 저평가 영역에 진입한 상태 (그림 1)였음. 동사 주가는 Trailing PBR 기준 역사적 최하단 수준인 0.83배까지 하락한 상황 (2024년 11월 14일 종가 49,900원). 이는 시장에서 지난해부터 지적돼오던 DRAM ·파운드리 구조적 경쟁력 열세 전환, 스마트폰
시장 성장 둔화 및 경쟁력 상실, 밸류업 프로그램 참여 의사 표명 지연 등 다양한 이유에 기반했음
장태민 기자 chang@newskom.co.kr