[뉴스콤 장태민 기자] 신한투자증권은 30일 "최근 미국 주식시장 혼란의 본질은 투자자들이 특정 포지션에 과도하게 쏠렸던 상황에서 공격이 가해지면서 촉발된 연쇄적인 쏠림 해소 압력"이라고 진단했다.
김성환 연구원은 "트럼프 트레이드와 경기, 주도주 펀더멘탈 우려는 조정의 좋은 구실이었지만 본질은 아니다"라며 "펀더멘탈의 방향성이 반전되고 시장도 약세로 반전될거란 증거는 아직 쌓이지 않았다"고 평가했다.
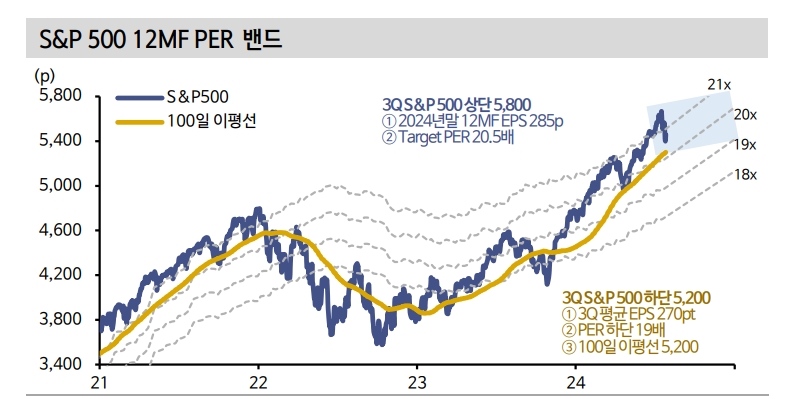
실적 개선세가 공고한데 할인율의 위협이 없을 때 미국 주가가 100일선에서 지지력을 확인하고 반등했던 패턴을 고려하면, 주도주와 주가지수 가격은 7월말 수준에서 지지될 공산이 크다고 풀이했다.
하단을 형성한다는 논리다.
김 연구원은 "S&P 500 기준 100일선은 5,300pt에 해당한다. 현재 가격에서 뒤늦게 시장을 비관할 이유는 없다"면서 "다만 해당 영역에서 지지력을 확인하고 반등한다고 하더라도 사상 최고치 경신 랠리를 재개하려면 두 개의 산을 넘어야 한다"고 밝혔다.
과거 큼지막한 수급 혼란이 진정되고 반등하려면 1~2개월의 시간이 걸렸다는 경험, 그리고 해리스의 부상으
로 9~10월 대선 시즌의 부정적 계절성이 여전히 살아있다는 점이라고 했다.
그는 "7월 주식시장이 움직였던 박스 내에서 10월까지 눈치게임을 펼칠 수 있다는 것이 개연성이 높은 시나리오"이라며 "방향성 베팅은 10월까지는 가야 용이해질 것"이라고 전망했다.
소외주들의 키 맞추기는 1~2개월 더 진행될 수 있다고 내다봤다.
김 연구원은 "소외주들의 실적이 기술주를 웃돌 수 있다는 징후는 부재하지만 과도했던 포지션을 좀 더 해소해야 하는데다, 실적 개선 확산과 금리 인하라는 명분도 붙어있다"면서 "다만 기술주는 종종 V자 반등을 보여주는데다 주요 지지선에 임계해 지금 비중을 줄일 타이밍은 아니다"라고 조언했다.
이어 "기술주와 소외주를 조합하는 편이 대응하기 수월하다"면서 "금리 하락과 트럼프 수혜 + 소외주인 금융, 헬스케어, 산업재, 중소형주를 바벨의 한 축으로 선호한다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr