[뉴스콤 장태민 기자] 메리츠증권은 18일 "확실히 지난 주부터 이어진 미국 Russell 2000과 소외돼있던 섹터들의 순환매는 눈여겨볼 만하다"고 밝혔다.
최병욱 연구원은 다만 "우리는 아직 AI Narrative, 기술주 추세에 타고 있으며 이를 거스르기 위해서는 조금 더 긴 시계열의 주가 및 수급 데이터적 근거, 그리고 나아가서는 펀더멘탈의 확인 또한 필요하다"고 밝혔다.
따라서 아직 어떤 추세의 전환을 이야기하기에는 이르다고 판단했다.
그럼에도 불구하고 1) 극심한 대형주 쏠림, 2) 중소형주 24년 이익증가율, 3) 금리 인하 영향 등 여러 지표가 신호를 보내고 있기 때문에 단기적인 순환매 지속 가능성은 충분하다고 진단했다.
나아가 대형기술주 위주 시장의 흐름 또한 바뀔 가능성이 있기 때문에 대형주 vs 중소형주 구도를 계속해서 모니터링할 필요가 있다고 밝혔다.
추가적으로 살펴봐야 할 것은 자금의 흐름이라고 밝혔다.
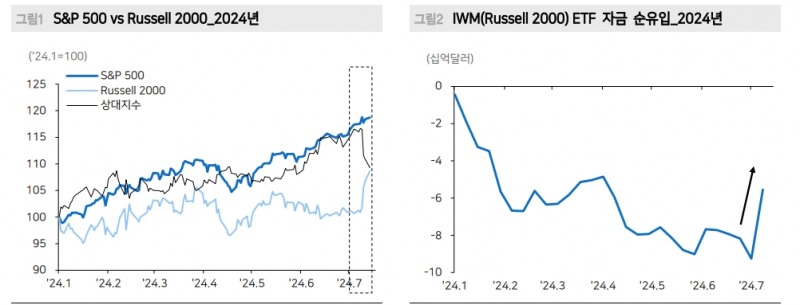
최 연구원은 "7월 12일 이후 한시적으로 큰 자금이 중소형주 ETF(IWM 등)로 순유입됐다. 다만 아직 그 규모가 크지 않아 계량적인 분석의 대상으로 삼긴 어렵다"고 했다.
■ 7월 중순 이후의 중소형주 약진
지난 목요일(7월 11일), 대형주 S&P 500과 중소형주 러셀 2000의 수익률 차별화가 나타났다. 대형주 중심으로 상승하던 흐름과 달리 당일 S&P 500은 0.9% 하락한 반면 중소형주인 러셀 2000은 3.6% 상승했다.
이 흐름은 지속돼 최근 6거래일 간 Russell 2000은 S&P 500은 9.3%p 아웃퍼폼했다. 이와 같은 시장 흐름 변화에 대형주에서 중소형주 위주로 순환매가 이뤄지는 것인지에 대한 논의가 이뤄지는 중이다.
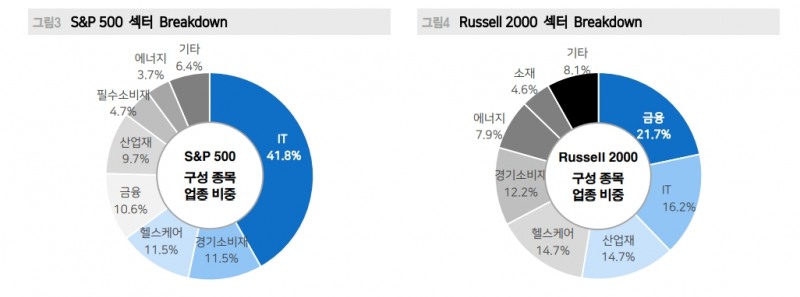
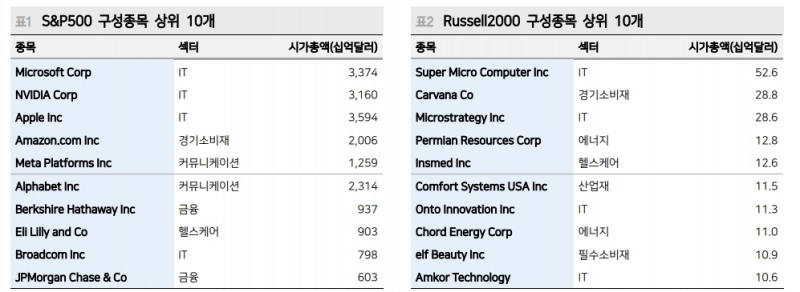
S&P 500은 미국 시가총액 상위 기업 중 지수위원회의 재량에 따라 선정한 기업으로 구성된다. 가장 대표적인 대형주 주가지수다.
반면 Russell 2000은 이와 대조적으로 가장 대표적인 중소형주 주가지수다. 미국 주식시장에 상장된 종목 중 시가총액 1,000~3,000위까지의 종목으로 구성된다.
따라서 세부 종목 및 섹터 구성도 완전히 다르다. S&P 500은 빅테크로 대표되는 IT, 경기소비재 등 비중이 가장 높은 반면, 전통산업으로 분류되는 금융, 산업재, 에너지, 소재 등 비중이 낮다.
반대로 Russell 2000은 IT 비중이 S&P 500 대비 확연히 낮은 반면, 금융, 산업재, 에너지, 소재 등 전통산업으로 분류되는 섹터 비중이 높은 편이다.
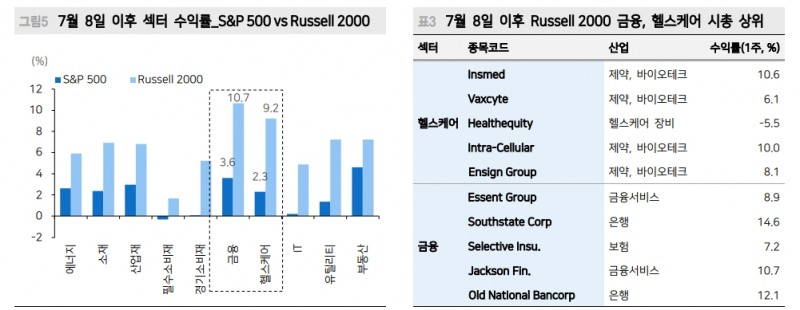
섹터와 종목 구성 별로 봤을 때, Russell 2000은 최근 모든 섹터에서 S&P 500의 수익률을 초과하는 성과를 기록했다.
최 연구원은 "에너지, 소재, 산업재, 경기소비재라는, 시클리컬 섹터에서의 아웃퍼폼도 눈에 띄지만 가장 부각되는 섹터는 금융, 헬스케어"라며 "금융 섹터는 7월 8일 이후 10.7% 상승하며 3.6% 상승한 S&P 500 금융 섹터 대비 7.1%p 아웃퍼폼했다"고 지적했다.
중소형주 강세 배경으로 거론되는 내용은 우선 그간 대형주 강세가 너무 길게 지속됐다는 주장이다.
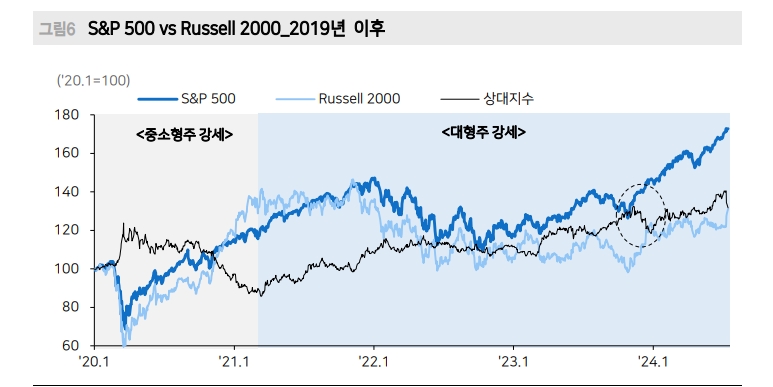
2023년 이후 지수의 수익률을 살펴보면 S&P 500이 46.7% 상승한 동안 Russell 2000은 24.2% 상승에 그쳤다.
그에 더해 미국 기준 금리 인하 가시성이 높아지는 상황에서, 상대적으로 금리 민감도가 높은 중소형주가 먼저 반응하고 있다는 점도 있다.
최 연구원은 "먼저 생각해야 할 것은 아직 추세의 반전이 명확히 이뤄진 것이 아니라는 점"이라며 "우리는 아직도 AI Narrative, 그리고 기술주 상승이라는 추세 속에 있으며, 해당 추세가 주춤한 것은 약 6거래일에 불과하다"고 지적했다.
그러므로 현재 상황은 이것이 추세반전의 시발점일지, 아니면 단기간 조정에 불과한 것인지에 대한 탐색이 이뤄지는 시기라고 볼 수 있다고 해석했다.
이와 비슷한 중소형주 랠리가 최근에도 있었다는 것이다.
Russell 2000은 2023년 11~12월 두 달간 23.1% 상승하며 14.5% 상승한 S&P 500을 8.6%p 아웃퍼폼한 바 있다. 하지만 이내 연초 재차 기술주가 상대적 강세를 이어가며 이 추세는 24년 상반기까지도 지속됐다.
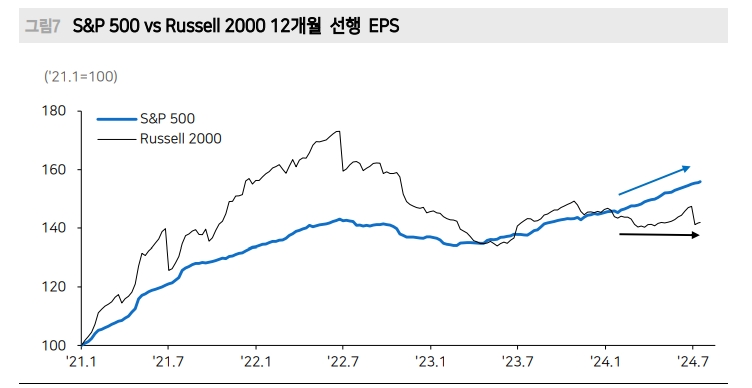
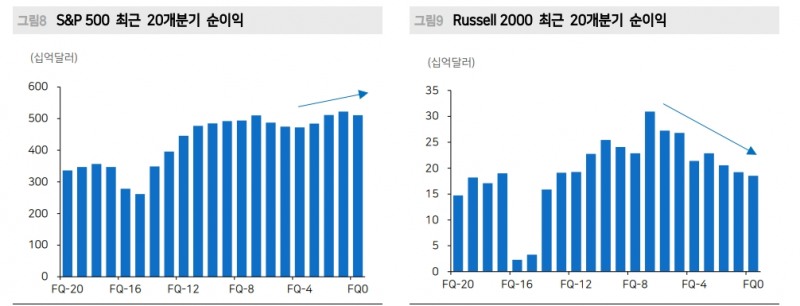
그는 '추세 반전을 위해서는 더 큰 힘과 근거의 변화가 필요한데, 현재까지는 Narrative, 이익(최근 실적 및 EPS 추정치) 등 측면에서 추세의 반전을 확언하기에는 이른 시점"이라고 해석했다.
하지만 분명 최근 약 5~6거래일 간 중소형주 강세는 눈여겨봐야할 점들이 많다고 밝혔다.
최 연구원은 "먼저 아웃퍼폼 폭이 5거래일 만에 9.3%p로 상당히 높은 상태다. 23년 말 2개월(실질적으로 아웃퍼폼한 기간은 1개월) 동안 8.5%p 아웃퍼폼한 것 대비 높은 수치"라며 "그에 더해서 금리 인하 기대, 2분기 실적발표, 미국 대선까지 중요한 이벤트가 겹쳐있는 시기이기도 하다"고 밝혔다.
먼저 대형주 쏠림 현상을 살펴볼 필요가 있다고 밝혔다.
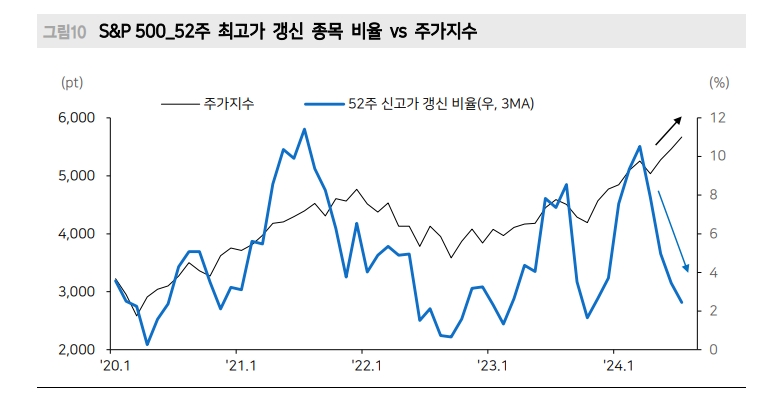
그는 "시장에서의 종목 쏠림을 볼 때 참고하는 주가지수와 52주 신고가 종목 비율의 다이버전스를 살펴봐야 한다"면서 "보통 주가와 52주 신고가 종목 비율은 같은 방향을 나타낸다"고 지적했다.
당연하게도 신고가를 기록하는 종목 비율이 높을수록 해당 지수는 상승하고, 반대의 경우 지수가 하락하는 경우가 많기 때문이다.
2020년 이후 두 지표는 유사한 방향성을 보인다. 하지만 2024년 이후를 살펴보면 연초에는 10%에 달했던 신고가 갱신비율이 최근에는 0.8%까지 하락했지만 주가지수는 지속적으로 상승 중이다.
최 연구원은 "이는 극소수 대형주 종목들이 주가지수를 계속해서 끌어올리고 있으며, 그 쏠림의 정도가 상당히 높은 수준까지 왔다는 것을 의미한다"면서 "빅테크 강세 이후 쏠림에 대한 경계는 지속적으로 시장에서 논의됐지만 지금 수준으로 다이버전스가 나타난 적이 없었기 때문에 주의를 기울일 근거로는 충분하다"고 분석했다.
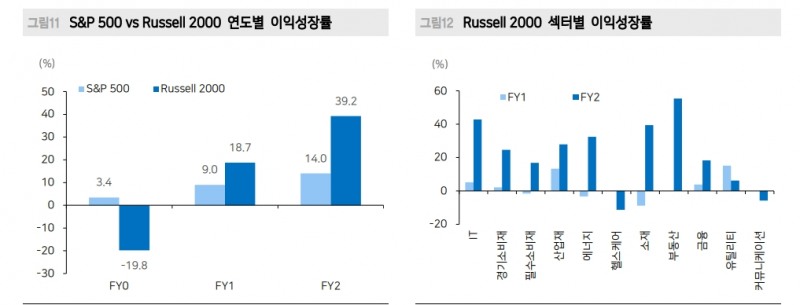
두 번째로는 Russell 2000의 24년, 25년 예상이익증가율이 상당히 크다는 것이라고 밝혔다.
그는 "특히 25년 39.2%로 높은 이익증가율이 기대된다. 섹터별로 나눠봤을 때도 높은 비중을 차지하는 IT, 산업재 등 섹터는 30% 이상의 이익증가율이 예상된다"면서 "하반기로 갈수록 FY2의 실적을 반영하는 특성상 적어도 성장 Growth 측면에서는 Russell 2000에 주목할 만한 근거로 작용할 것"이라고 내다봤다.
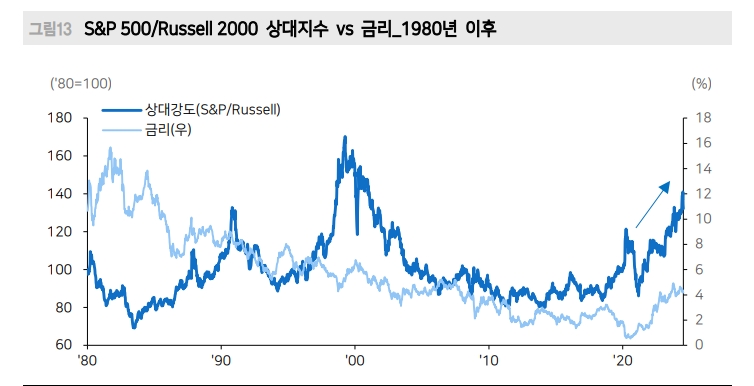
금리인하가 가시권이라는 점도 중요하다고 밝혔다.
최 연구원은 우선 "중소형주 우위가 금리 인하와 완벽한 상관관계를 가지지는 않는다. 과거 2000년대 이전에는 역의 상관관계를 가지기도 했다"면서 "그러나 2021년 이후 중소형주 상대적 약세에는 분명 금리 상승 영향이 있다"고 지적했다.
높은 금리 하에서 빅테크 및 대형주가 수익 창출이 가능했던 반면, 중소형주는 고금리 상황에 민감해 수익 창출이 상대적으로 어렵다는 단점이 작용했기 때문이라고 했다.
금리 인하가 가시권에 들어온 지금, 해당 이슈는 반대급부로 대형주 vs 중소형주 구도에 영향을 줄 것으로 전망했다.
장태민 기자 chang@newskom.co.kr