[뉴스콤 장태민 기자] 대신증권은 23일 "주식투자자들은 미중 정상회담 이후 유가, 금리 하향 안정 여부를 체크해야 할 것"이라고 밝혔다.
이경민 연구원은 "투자자들은 연휴 이후 미국 PCE와 마이크론 실적이 관심"이라며 이같이 밝혔다.
이 연구원은 "KOSPI 상단을 제어했던 유가와 채권금리가 하락 반전하면서 KOSPI가 7,000선을 회복했다. 수급선인 60일선을 넘어섰지만, 120일선과 전고점(7,100~7,200선) 저항은 여전한 상황"이라며 "특히 미국, 일본, 유럽, 영국 등 주요국 통화정책을 소화한 이후 주식시장은 유가 등락에 더욱 민감한 반응을 보이고 있다"고 진단했다.
그는 "9월 22일 장중 유가 반등에 KOSPI는 상승 폭을 대부분 반납하고 7,000선을 겨우 지켜냈다. 이를 감안할 때 미중 정상회담 결과와 이후 이란과의 관계 개선 여부가 중요하다"면서 "현재 미국과 중국 고위급 실무회담이 진행 중"이라고 밝혔다.
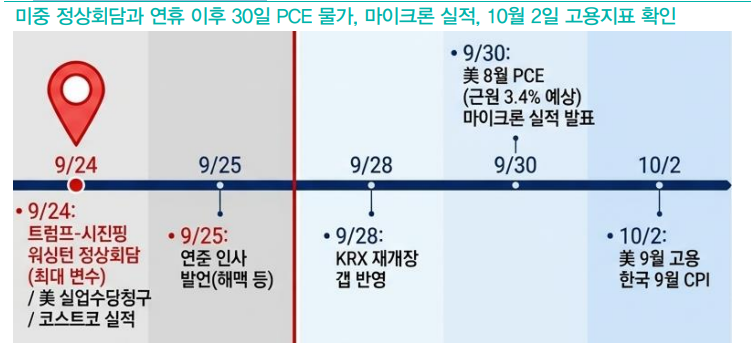
추석 연휴 중 트럼프-시진핑 정상회담(9/24)이 예정돼 있다.
핵심 의제는 1) 11/10 만료되는 무역 휴전 연장(미국 6개월, 중국 트럼프 임기 말까지 요구), 2) 약 $300억 규모 상호 관세 인하 리스트, 3) 보잉 737 MAX 500대·대두 구매, 희토류 수출 규제 완화, 4) 미국의 신규 기술 규제 유예(중국 요구), 대만($140억 무기 패키지), 이란, 펜타닐, AI 협력 등이다.
이 연구원은 "정상회담 개최는 중립 이상의 변수일 가능성이 높다"면서 "휴전 연장+관세 인하+반도체 통제 유지 시 추석 연휴 이후 KOSPI는 박스권 상단(7,200선)을 돌파할 것"이라고 예상했다.
9월 중순 이후 이란을 대하는 트럼프 스탠스 변화가 뚜렷하다고 밝혔다.
그는 "11월 4일 중간선거에서 민주당이 상하원을 석권하는 블루스윕 확률이 60%를 상회하면서 이란과 갈등 완화를 모색하는 중"이라며 "이란과 직접 대화는 물론, 중동 6개국과 협의, 중국의 이란과 협상 등 다방면에서 가시적인 변화가 감지된다"고 밝혔다.
11월 4일 중간선거 전까지 이란과 평화무드 형성, 유가 안정, 지지율 회복을 모색해 나갈 것이라고 전망했다.
중요 지표 이벤트는 추석 연휴 이후 예정돼 있다.
9월 30일에는 PCE 물가 발표가 예정돼 있다. 8월 헤드라인 PCE는 3.7%, 근원 PCE는 3.4%(전년대비)로 예상되고 있다.
이 연구원은 "Core PCE만 7월(3.3%)대비 반등할 것"이라며 "컨센서스와 괴리에 따라 50%를 상회하는 10월 FOMC 25bp 인상 확률 및 채권금리 등락이 결정될 것"이라고 내다봤다.
그는 "7월 PCE 상승 압력을 높였던 금융서비스 항목이 개정됨에 따라 예상치를 상회할 가능성은 낮다"면서 "같은 날 마이크론 실적이 발표된다. 반도체 업황/실적을 가늠할 수 있는 시작점"이라고 했다.
마이크론 실적 컨센서스는 가이던스 상단에 밀착(매출 $50.4~51.0B, EPS $31.2~31.4)해 있다. 시장 기대치는 매출 $52B 전후, EPS $32.5~33 수준으로 형성돼 있다.
이 연구원은 "마이크론은 이를 넘어서는 서프라이즈가 필요하다. 이보다 더 중요한 것은 다음 분기 가이던스 컨센서스 $56.9B를 상회할 수 있을지, GM 86% 유지 여부가 관건"이라며 "한국 반도체에는 실적 기대의 하한을 확인하는 이벤트일 가능성이 높다"고 밝혔다.
그는 "새로운 랠리의 트리거가 될 수 있을지 주목된다. KOSPI는 여전히 밸류에이션 극심한 저평가 구간에 위치해 있으며 12개월 선행 PER은 5.49배로 역사적 저점권"이라며 "밸류에이션 정상화에 따른 상향 여력이 충분하다"고 평가했다.
선행 PER 6배 수준인 7,600선이 1차 반등 목표치라고 했다.
추석 연휴 전 경계 심리와 차익 매물에 의한 단기 변동성 확대는 비중 확대 기회로 활용할 필요가 있다고 조언했다.
그는 "추석 연휴 기간 동안 미중 정상회담과 이후 PCE 물가, 마이크론 실적은 기대 또는 우려와 현실간의 간극을 확인하는 것"이라며 "밸류에이션 정상화 속도를 늦출 수는 있어도 방향성, 추세 변화는 제한적이라는 판단"이라고 밝혔다.
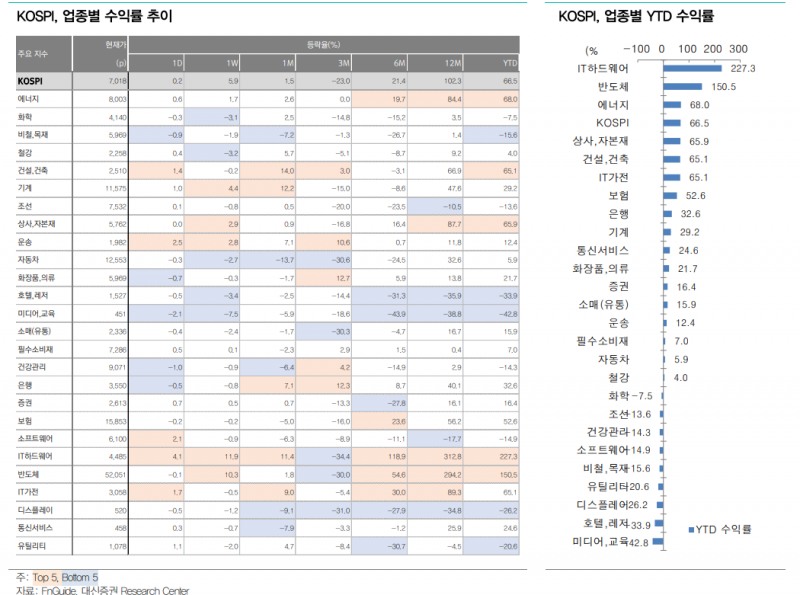
이어 "흔들리면 산다는 투자전략을 이어갈 필요가 있다. 특히 낙폭이 과도한 가운데 실적 대비 저평가된 IT하드웨어, 반도체, 소매유통, 조선, 화학, 방산, 2차전지, 전력기기 등이 밸류에이션 정상화를 이끌어갈 것"이라고 전망했다.
장태민 기자 chang@newskom.co.kr