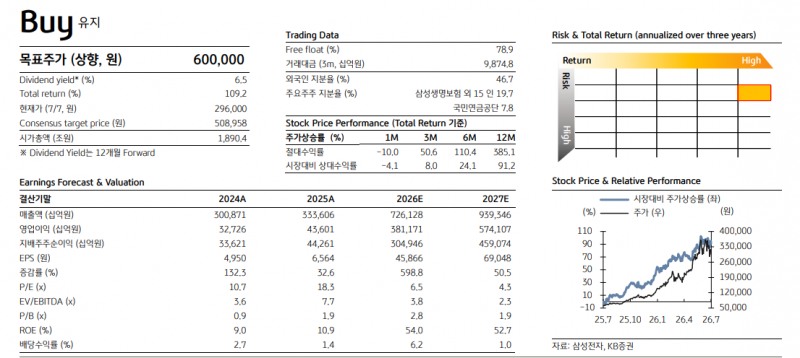
[뉴스콤 장태민 기자] KB증권이 8일 삼성전자 목표주가를 600,000원으로 상향 조정한다고 밝혔다.
강동원 연구원은 "글로벌 AI 투자가 2026년 8,000억 달러에서 2027년 1.1조 달러, 2028년 1.5조 달러까지 확대되며, 2028년까지 메모리 공급 부족 장기화가 전망된다"면서 이같이 밝혔다.
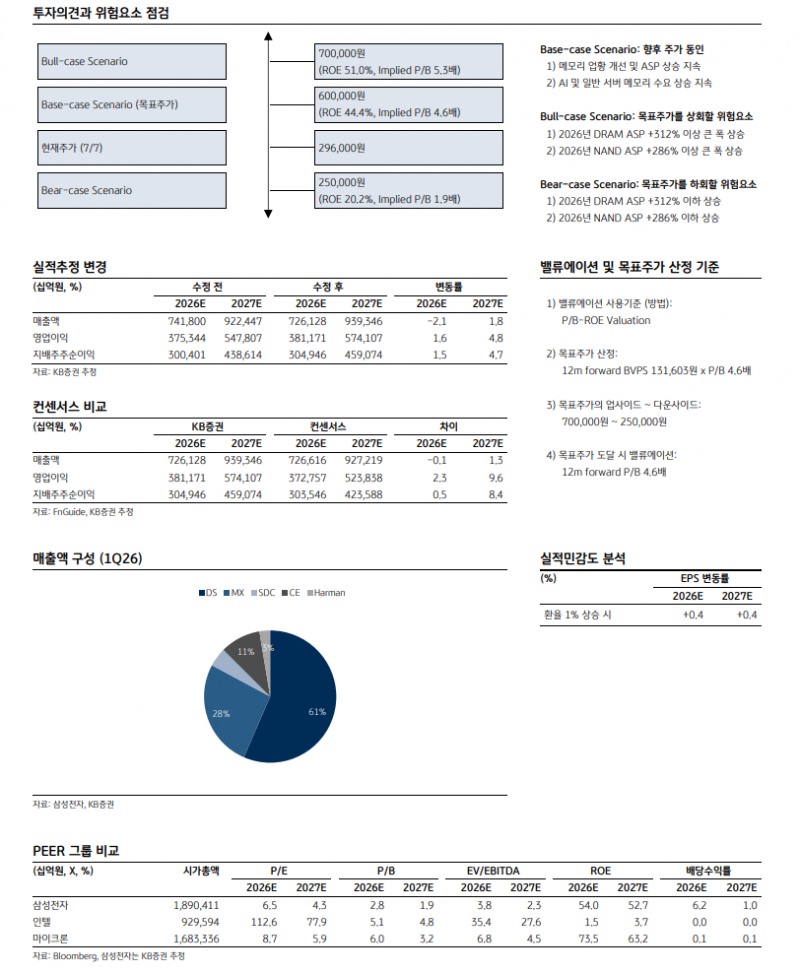
특히 3분기 DRAM, NAND 가격 상승률을 각각 22%, 25%로 상향하고, 2026년 연간 상승률도 DRAM 312%, NAND 286%로 상향 조정했다.
이를 반영해 2026년과 2027년 영업이익 추정치를 각각 381조원, 574조원으로 상향조정했다.
2027년 DRAM, NAND 웨이퍼 생산능력은 전년대비 각각 7%, 4% 증가에 그치는 반면, 수요 증가율은 17%, 19%로 예상돼 내년 공급 부족은 한층 심화될 것이라고 전망했다.
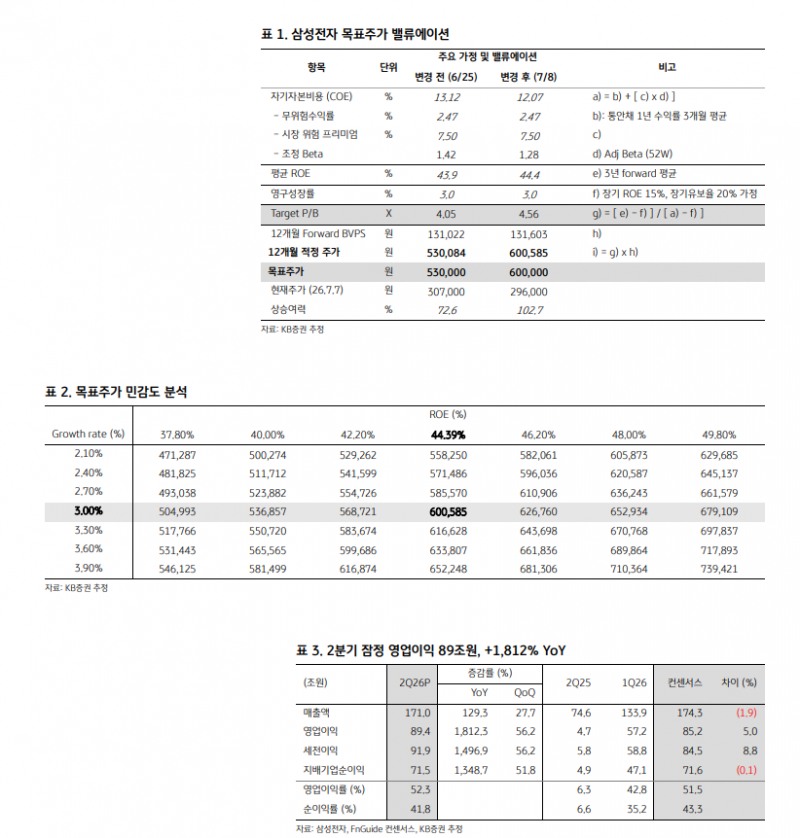
강 연구원은 "2분기 영업이익은 상반기 성과급 전액 충당금 인식에도 전년대비 19배 급증한 89.4조원을 기록해 시장 컨센서스를 상회했다"면서 "특히 성과급 충당금을 제외한 2분기 수정 영업이익은 107조원으로 추정돼 사실상 어닝 서프라이즈"라고 주장했다.
특히 하반기 영업이익은 전년대비 627% 증가한 234조원(3분기 110조원, 4분기 124조원)으로 예상돼 어닝 서프라이즈가 기대된다고 밝혔다.
메모리 수급의 경우 2028년 상반기까지 공급 증가는 극히 제한적인 반면, AI 메모리 수요는 에이전틱 AI 확산 영향으로 전 영역으로 빠르게 확산되고 있어 하반기부터 메모리 확보 경쟁은 본격화될 것이라고 전망했다.
그는 "향후 메모리 반도체 수요는 AI 적용 분야 다변화로 +150배 성장할 것"이라며 "AI 에이전트 확산은 메모리 수요를 +3배, 자율주행은 +5배, 로보틱스는 +10배 이상 확대시킬 것"이라고 예상했다.
과거 200년 동안 철도, 자동차, 인터넷에 이어 등장한 네 번째 기술 혁명인 인공지능은 결국엔 기술의 표준이 될 것으로 전망돼 최근 AI 우려는 소음에 불과하다고 주장했다.
그는 "특히 하반기 삼성전자 주가는 상승 여력이 커질 것"이라며 "이는 자사주 소각, 특별배당 등 대규모 주주환원 정책 가시화, 성과급 보상 목적의 자사주 매입 시작, 전년대비 2배 상승의 2027년 HBM 가격 협상, 앤트로픽·구글·아마존·메타 등 빅테크 업체로부터 파운드리 신규 수주 가능성 확대, 자본 정책 중 하나인 미국 ADR 상장 검토 등이 기대되기 때문"이라고 밝혔다.
장태민 기자 chang@newskom.co.kr