[뉴스콤 장태민 기자] 신한투자증권은 18일 "미국 주식 투자자들이 방어주를 급하게 쓸어담은 데엔 세 가지 동기가 작용했다"고 밝혔다.
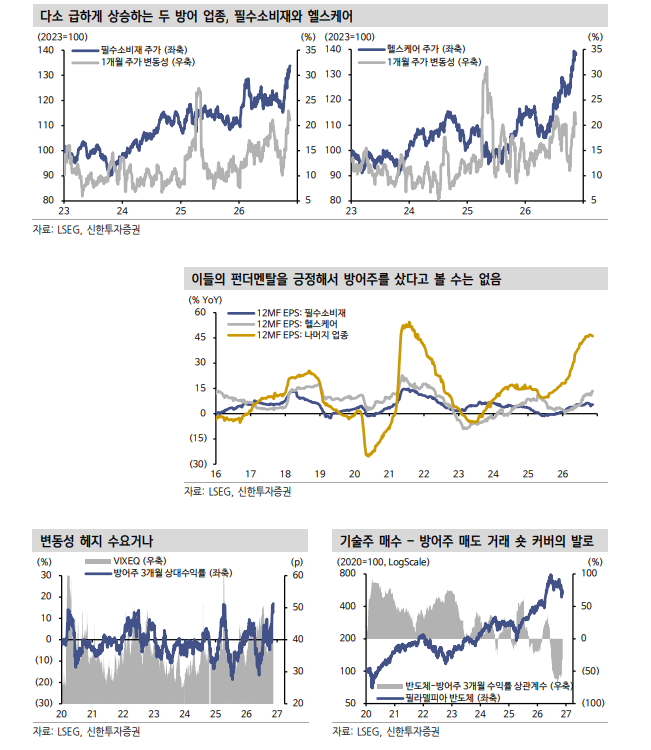
김성환 연구원은 "지난 3개월간 미국 주식시장에서 두 자릿수 수익률을 기록하며 두각을 보인 업종은 단연 필수소비재와 헬스케어, 두 방어주"라며 이같이 밝혔다.
김 연구원은 "두 업종의 주가-변동성은 이례적으로 동반 상승하고 있으며 시장은 두 업종을 매우 급하게 매수하는 것으로 보인다"면서 "투자자들이 이 두 업종의 펀더멘탈을 긍정했기 때문에 샀다는 인상은 느껴지지 않는다"고 평가했다.
지난 1년간 필수소비재, 헬스케어의 이익 증가율은 5%, 13%에 그쳤고 최근 가속하는 조짐도 보여지지 않았다는 것이다.
그는 "같은 기간 나머지 업종들의 이익은 46% 증가했다. 주가와는 딴판"이라며 "이로 인해 약세장이 절정에 달했던 2022년 하반기 이후 처음으로 방어주와 나머지 업종들 간 PER 역전이 발생하고 있다"고 지적했다.
따라서 시장이 다급하게 방어주를 채워야만 한다면, 그 동기는 크게 세 가지였다고 볼 수 있다고 했다.
김 연구원은 "첫 번째는 기술주/하이베타 종목군들의 변동성이 너무 높아져 포트폴리오 변동성을 제어하기 위해 변동성이 가장 낮은 필수소비재와 헬스케어를 급하게 채웠어야 한다는 것"이라며 "두 번째는 상반기까지 과밀했던 기술주 매수 포지션이 청산되는 반대급부로 방어주에서 숏커버가 발생했다는 것"이라고 밝혔다.
그는 "세 번째는 시장이 본격적인 경기/기업이익 침체를 예상했기 때문이라는 것"이라고 밝혔다.
■ 지금부터의 추가적인 방어주 강세는 경기·이익 침체가 필요한 영역
김 연구원은 "10월 이후 주식시장은 AI에 대한 총체적인 의구심 속 기술주 매도-방어주 매수로 일관해왔는데, 이 상황이 지속될지 생각해볼 필요가 있다"고 밝혔다.
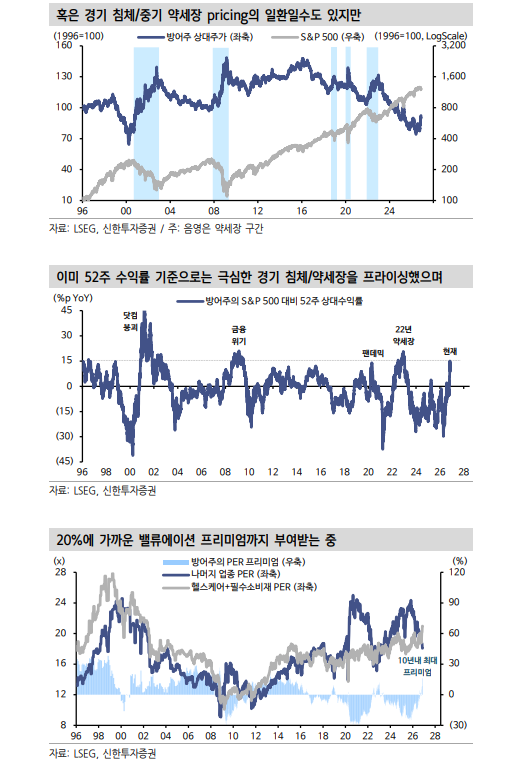
헬스케어, 필수소비재의 52주 상대수익률은 과거 경기 침체와 약세장이 한창이던 시점(2009년 2월, 2020년 3월, 2022년 11월)까지 올라왔다고 밝혔다.
지금까지는 변동성 제어 수요와 숏커버로 이들의 아웃퍼폼을 설명할 수 있지만, 추가적인 아웃퍼폼에는 경기와 기업이익이 보통의 약세장 수준을 넘어 심각한 침체로 비화한다는 것을 가정해야한다고 밝혔다.
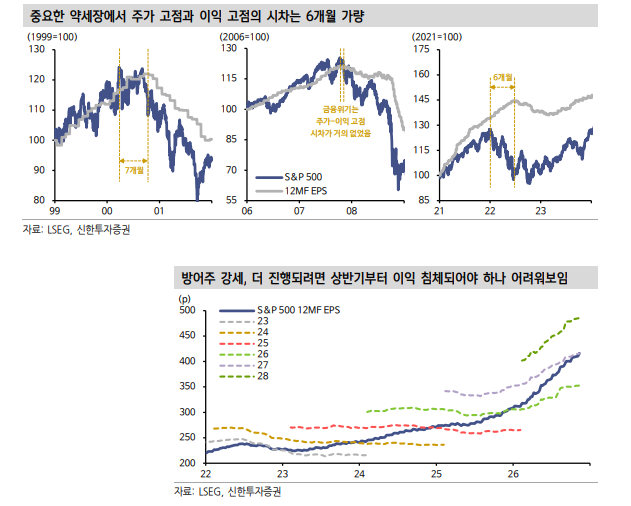
그는 "최근 시장은 기술주 이익 증가율 peak-out 내러티브를 소화하고 있는데, 증가율의 peak-out과 침체는 엄연히 다르며 현재 기업이익의 구조는 근미래 이익 감소가 가능해보이지 않는다"고 분석했다.
변동성 제어라는 역할은 여전히 유효하지만 그 사실만으로 다른 업종대비 20% 이상의 프리미엄을 부여하는 것은 가성비가 맞지 않는다고 했다.
김 연구원은 "정리해보면, 당장 시황은 투자자들에게 방어주를 늘려야만 한다고 강요하고 있지만 지금 방어주를 사서 아웃퍼폼한다는 것은 많은 요행이 필요하다"고 밝혔다.
그는 "방어주 강세는 약세장·이익 리세션을 암시하는데, 통상 주가와 EPS는 6개월간의 시차가 있다. 최근의 방어주 강세가 정당화되려면 내년 상반기부터는 시장의 이익이 하강해야한다"면서 "만약 이익 모멘텀이 연초에도 유지된다면, 주식시장은 하반기 중 과도하게 방어주 선호로 흘렀던 분위기를 빠르게 되돌릴 여지가 있다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr