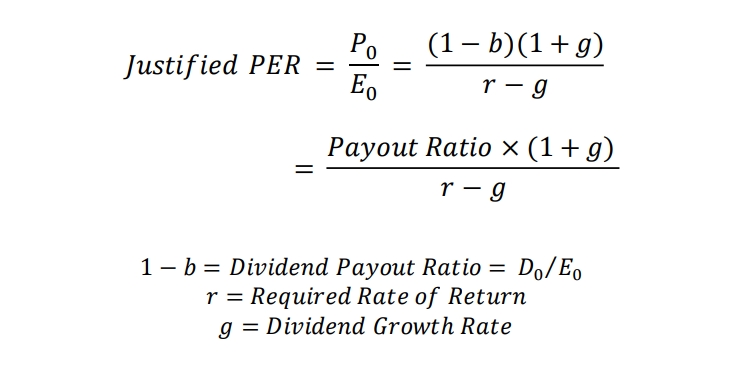[뉴스콤 장태민 기자] 메리츠증권은 20일 "주주가치 환원이나 기업 밸류업 프로그램은 결국 기업의 진정성에 달린 문제"라고 밝혔다.
이진우 연구원은 "지난 2014년 배당정책이 시장에 줬던 시사점을 상기해 볼 필요가 있다"면서 이같이 조언했다.
이 연구원은 "2014년 당시 준비가 덜 된 기업에게 배당유인 정책은 마중물이 되지 못했다"면서 "오롯한 배당주가 드물어 배당성장주(향후 배당 가능종목)가 대안으로 인식될 정도로 주주환원이 생소하던 시기였다"고 지적했다.
그는 "그래도 주주환원 인식의 출발점이었다는 점은 소기의 성과"라며 "오히려 1년 뒤 나온 ‘가격제한폭’ 확대 정책의 파급력이 더 컸다"고 상기했다.
당시 시장의 반응은 즉각적이었다. 배당을 통한 장기투자보다는 트레이딩이 투자자들에게 더 매력적으로 다가간 순간이었다.
이 연구원은 따라서 "곧 발표될 밸류업 프로그램에 대한 기대와 걱정도 여기서부터 출발한다"고 했다.
그는 "정책도 중요하지만 우리 기업 스스로 주주가치 제고에 대한 준비와 ‘의지’가 있는지가 궁금하다"고 했다.
자산의 ‘비효율성’이 문제의 시작이라고 했다.
이 연구원은 "저PBR 기업이 주 대상인 밸류업 프로그램은 낮은 자본효율성에 비롯되고 있다. 자산은 커졌지만 수익성은 점점 떨어지고 있기 때문"이라고 밝혔다.
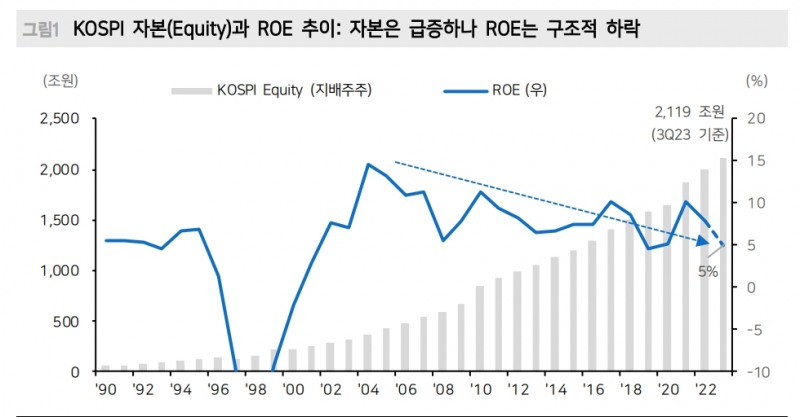
작년 3분기 기준 KOSPI의 자본(Equity) 규모는 2,119조원에 달한다. 이 돈으로 작년 한 해 번 돈은 110조원 전후로 추정된다. 수익성(ROE: Return on Equity))은 5% 수준이다.
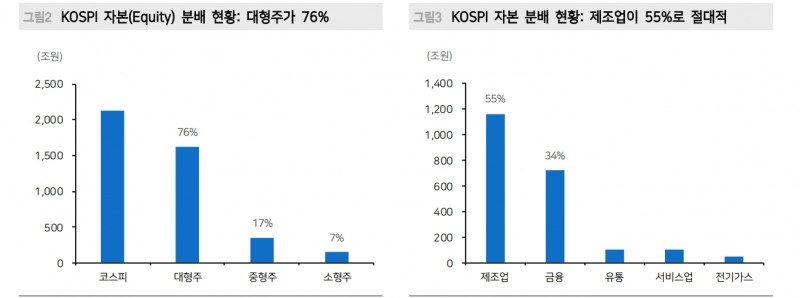
그는 "자본의 효율성 저하의 원인은 어디에 있는 것일까. KOSPI 자본을 도해해봐야 한다"면서 "대형주가 전체 자본의 76%를 차지하고 있고, 산업별로는 제조업과 금융이 각각 55%, 34%의 비율로 배분돼 있다"고 밝혔다.
특히 가장 큰 비중을 차지하고 있는 제조업을 들여다 보면 원인은 구체화된다고 밝혔다.
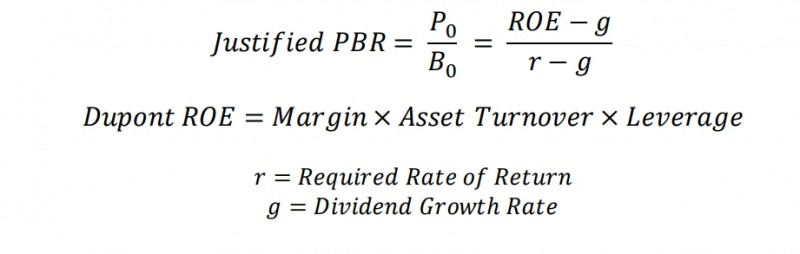
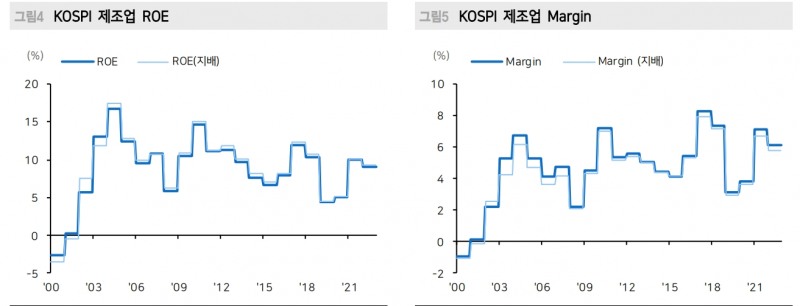
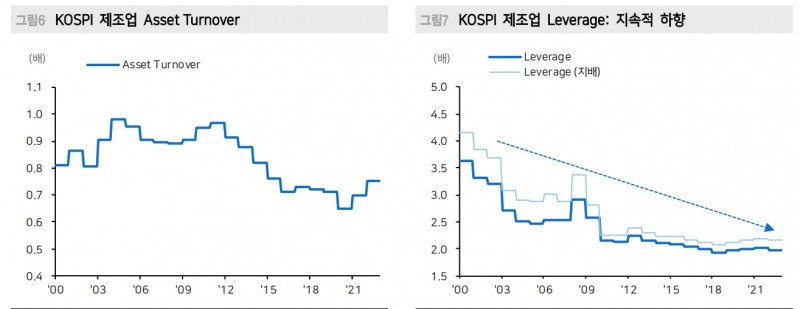
제조업의 낮은 ROE의 동인을 Dupont 분석으로 접근해보면, 마진(순이익/자본), 회전율(매출/자산), 레버리지(자산/자본) 팩터 중 마진 팩터가 ROE의 절대적인 움직임을 좌우하지만 유독 레버리지 팩터가 지속적으로 하향되고 있는 점이 눈에 띈다고 밝혔다.
마진 팩터가 통상 4%~8% 수준의 등락을 거듭하는 것을 고려한다면 아쉬운 요소라고 했다.
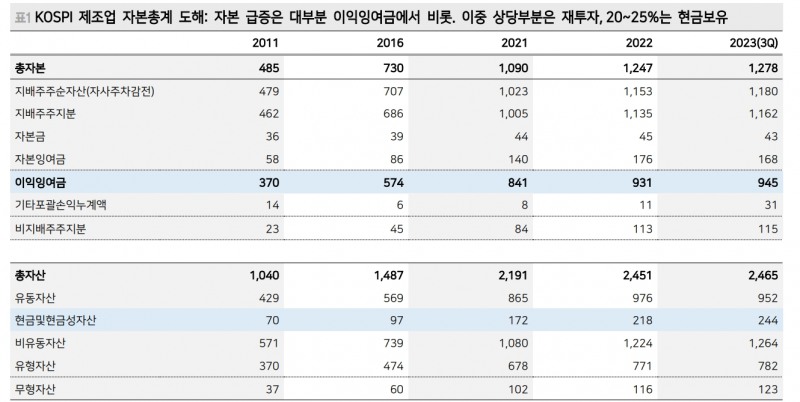
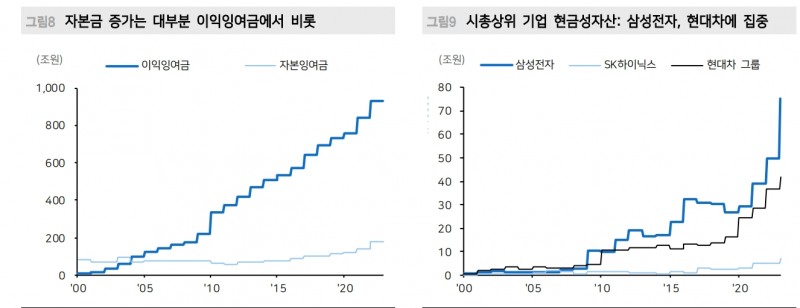
이 연구원은 "레버리지 팩터의 하락은 자산보다 자본의 증가 속도가 크다는데 있다. 2011년 이후 KOSPI 제조업의 자본과 자산흐름을 들여다보면, 자본증가의 대부분은 이익잉여금의 증가에서 비롯되는데, 이 중 대부분은 투자 등 유형자산으로 재투자되고 현금성자산으로는 20~25% 수준이 남아있는 것으로 파악된다"고 분석했다.
제조업이라는 특수성을 감안하면 평균 20% 수준의 주주환원은 가능하다는 얘기라고 밝혔다.
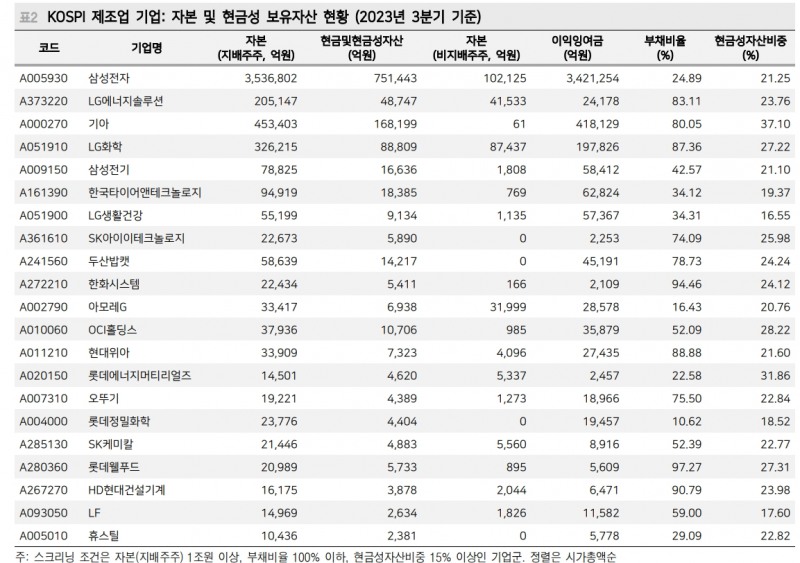
그는 "주주환원 가능 재원은 이익잉여금이 아닌 현금 및 현금성 자산으로 접근해야 한다"면서 "작년 3분기말 기준 제조업은 244조원 규모의 현금성 자산을 갖고 있다는 점을 본다면 금융 등 여타 업종까지 합산시 약 300조원 수준으로 추정된다"고 밝혔다.
주주환원의 맥시멈 즉, 최대치를 따져본다면 이 수준이라는 얘기다. 물론 가진 현금을 당장 주주환원을 한다는 것이 비현실적이고, 이중 일부가 주주환원의 재원으로 쓰이는 것이 국내 시장의 규모다.
이 연구원은 "제조업의 244조원 현금성자산 중 삼성전자가 75조원, 현대차그룹이 43조원, SK하이닉스가 7조원 수준임을 감안한다면, 제조업 현금의 절반 이상이 시가총액 상위 기업에 포진해 있다는 한계점도 고려해야 한다"고 밝혔다.
결국 이번 밸류업 프로그램을 기점으로 기업들이 적극적으로 주주환원에 동참하고 현금성 자산 소진을 통한 주주환원까지 나선다면 KOSPI 전체적으로는 최대300조원의 가능 재원이 있으나, 제조업으로 한정하면 244조원, 이중 특정 대기업을 제외하면 약 100조원 초반의 재원이라는 점을 추정해 볼 수 있다고 했다.
대규모 현금성 자산 소진을 수반한 주주환원(자본감소)이 본격화된다면 KOSPI는얼마나 밸류 업을 할 수 있을지 봐야 한다고 밝혔다.
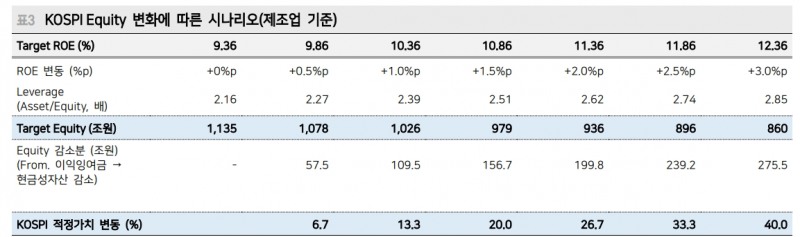
그는 "이는 일종의 스트레스 테스트"라며 "이론적이지만 KOSPI ROE를 현재보다 1%p를 개선시키려면 110조원의 자본 감소(현금성 자산 소진)가 필요하고 이 경우 KOSPI의 적정가치는 13% 가량 상향된다"고 밝혔다.
만약 200조원의 자본감소 시나리오의 경우 KOSPI ROE는 2%p 상향조정되고 KOSPI 적정가치는 27% 상향된다고 밝혔다.
이 연구원은 "대규모 주주환원을 통한 ROE 개선은 분명 효과를 볼 수 있지만 투입한 돈의 규모에 비해서는 효과는 아주 극적이지는 않은 셈"이라고 풀이했다.
장기적으로 더 중요하게 생각하는 것은 지속가능성에 기반한 ‘진정성’이라고 밝혔다.
그는 "대규모 주주환원도 긍정적이지만 주가 측면에서는 주주환원의 지속가능성에 방점을 놓는게 밸류에이션 상승에 효과적일 수 있기 때문"이라며 "ROE 개선을 통한 PBR 상승효과도 있지만 배당성향(Payout Ratio) 상향을 통한 밸류에이션 팽창도 방법이기 때문"이라고 밝혔다.
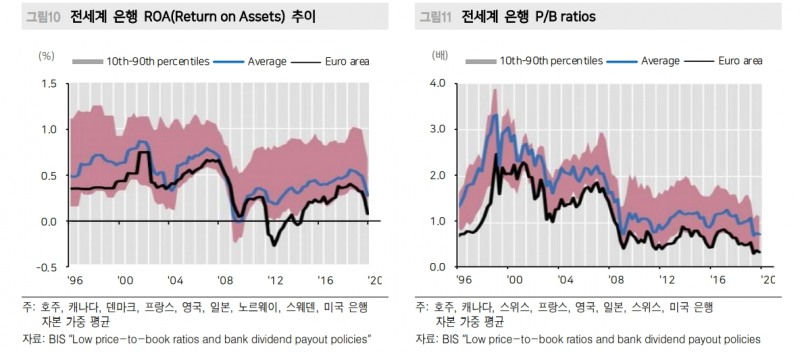
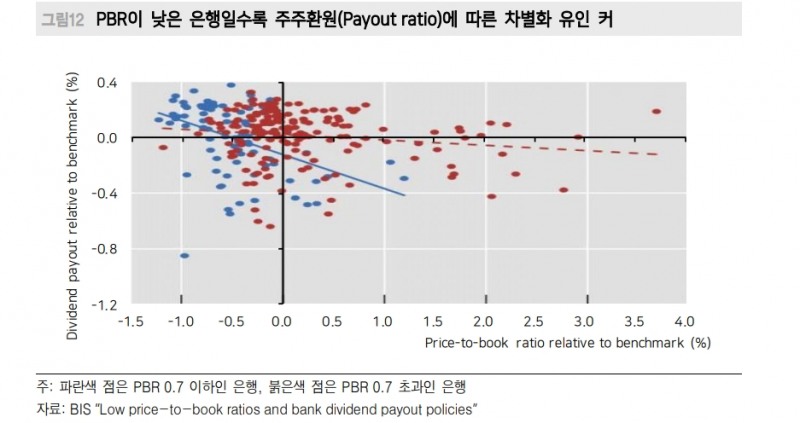
최근 글로벌 은행들의 경우 PBR 밸류에이션이 낮아지는 것은 트렌드한 현상이나 그 중 디스카운트를 받은 은행의 경우, 배당성향(Payout Ratio)의 높고 낮음에 따라 차별화되고 있다는 것은 이러한 방증이기도 하다고 했다.
그는 "주주환원을 위해서 호주머니에 있는 현금의 상당부분 소진하는 것도 방법일 수 있지만, 매년 버는 것의 일정비율(ex. 20~30%)을 고정적으로 주주에게 배분하고 일관되게 지켜나가는 것도 기업가치를 높이는 방법"이라고 했다.
장태민 기자 chang@newskom.co.kr