[뉴스콤 장태민 기자] 신한투자증권은 12일 "KOSPI와 KOSPI TR은 2005년 이후 누적 45.2%p 격차가 존재한다"고 밝혔다.
노동길 연구원은 "국내 주식시장 장기 투자자라면 배당 팩터 내에서도 총수익 지수에 주목할 만하다"면서 이같이 밝혔다.
노 연구원은 "배당 투자는 연말 배당수익 제고 뿐만 아니라 상대수익률 관점에서 포트폴리오 보호 수단이다. 이는 배당을 단기 관점에서 바라본 접근"이라며 장기적으로 KOSPI TR이 KOSPI를 크게 앞서는 결과가 힌트를 준다고 밝혔다.
그는 "투자기간이 길어질수록 KOSPI와 KOSPI TR 간 격차는 지속적으로 커질 것"이라고 전망했다.
노 연구원은 "배당 투자는 최근 변동성 구간에서 우수한 대안이었다"고 평가했다.
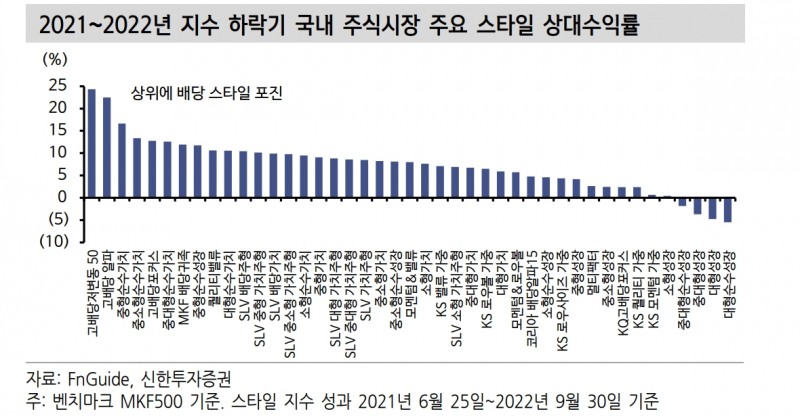
우선 코로나19 이후 주요 하락은 2021년 6월~2022년 9월, 2023년 7월~10월로 구분할 수 있다고 밝혔다.
그는 "배당 팩터들은 주요 하락 구간에서 상대수익률 상위에 올랐다. 배당주는 시장금리 상승 구간에서 덜 민감하게 반응했다"며 "짧은 이익 듀레이션 덕"이라고 밝혔다.
배당 투자가 최근 변동성 구간에서 상대수익률을 높이며 포트폴리오 보호 역할을 할 수 있었던 이유라고 했다.
하지만 길게 보면 다른 투자 아이디어를 얻을 수 있다고 했다.
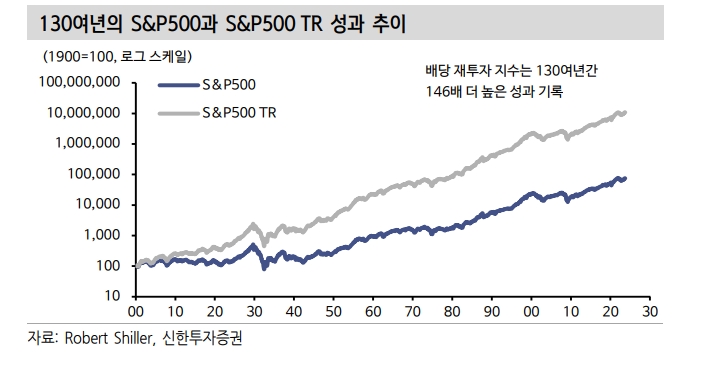
노 연구원은 "장기 수익률 관점에서 지수 및 종목 선택은 크게 유의미하지 않다. 장기투자 시 핵심은 배당 재투자 여부"라며 "배당 재투자를 통해 복리 효과 및 과세 시점 이연으로 수익률을 높일 수 있다"고 밝혔다.
그는 "S&P500은 1900년 당시를 100으로 환산했을 때 현재 74,000p를 상회한다. 충분히 만족할 만한 높은 수익률이지만 배당 재투자 시 완전히 다른 결과를 도출할 수 있다"면서 "S&P500 TR 누적 지수는 배당 재투자 시 S&P500 대비 146배 수준"이라고 밝혔다.
그는 "배당 재투자는 실질 수익률 관점에서도 채권보다 나은 성과를 보였다"면서 "주식은 인플레이션 시대에서 배당을 재투자했다는 가정 하에 훌륭한 헤지 수단으로 자리해왔으며 이번에도 크게 다르지 않을 듯하다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr