2H21부터 부진했던 글로벌 스마트폰 출하량은 1Q23을 저점으로 점진적으로 회복하고 있다. 3Q23 들어서는 전년 대비 성장세로 전환했으며 대부분 업체들이 큰 폭의 출하량 회복을 시현했다. 최근의 개선에도 불구 스마트폰 시장의 구조적 성장은 이미 한계를 맞이했다. 유일한 성장 기회는 316조원의 PC 시장을 흡수·통합하는 것이다. 이를 위해 세트업체들은 폴더블 구조를 적극적으로 도입하여 화면 확대 및 태블릿과 노트북 영역으로의 확장을 도모하고 있다.
2023년 글로벌 폴더블 스마트폰 출하량은 2,100만대(+48% YoY)로 예상된다. 당초 기대된 폭발적 성장에는 미치지 못하는 수준이다. 현재는 애플의 폴더블폰 출시가 지연되는 가운데 기존 업체들의 다양한 폼팩터 출시가 부족해 기기 간 차별화에 실패한 상황이다.
반도체 재고 현황
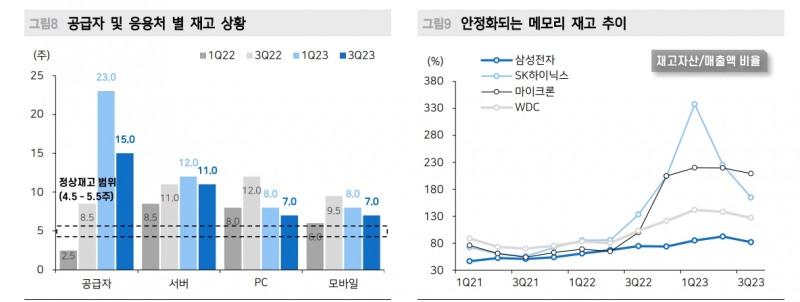
반도체 재고 공급 과잉은 2Q23을 정점으로 점차 완화되고 있다. 2021-22년 이어졌던 반도체 공급 부족 사태는 2022년 말부터 공급 과잉으로 전환되었다. 하지만 예상보다 빠른 경기 회복 가능성과 주요 제품의 판매 호조가 이어지며 3Q23부터 재고 수준이 정상화되고 있다. 여기에 1Q23부터 이어진 반도체 공급 조절 영향으로 1Q24부터는 공급 제약 또한 예상되는 상황이다.
■ 반도체 – 공급 제한 속 수요 회복 작동 개시
업황 정상화 요인
급격히 악화된 시황을 대응하기 위해 메모리 업체들의 공급 조절이 연중으로 이어졌다. SK하이닉스, 마이크론은 2023년 -50% YoY 전후의 투자 감소, 삼성전자도 2Q23부터 투자 축소와 감산을 통한 공급 조절을 시행하고 있다. 삼성전자의 감산폭은 3Q23 크게 상향 조정되며 현재 34% 내외 감산을 실시 중이다. SK하이닉스의 경우 20~25% 수준의 감산을 실시 중이다.
실적 악화에 따라 공급업체들의 업황 개선 노력은 강도 높게 이어질 전망이다. 삼성전자는 2023년 큰 폭의 연간 순이익 감소가 예상되며 처음으로 실질적인 순현금 감소를 맞이할 전망이다. 업황 개선 동인이 큰 만큼 삼성전자는 2024년 Capex를 소폭 감축할 것으로 예상된다. SK하이닉스, 마이크론은 2024년 Capex가 증가하겠지만 1) 기저가 낮고 2) 실질 공급 bit growth가 2~5%에 그쳐 업황개선 방해요인으로 작용하지 않을 전망이다. 이에 따라 3Q23부터 본격화된 메모리 재고 개선 흐름이 2024년에도 지속될 것으로 예상된다.
한편 메모리의 기술 개발을 위한 비용은 점차 상승하고 있다. 과거 대비 원가 감소 추세가 둔화되어 한계 원가 절감을 위한 설비투자 금액은 지속 증가했다. 전공정 개발을 통한 원가 절감이 한계를 맞이하자 첨단 후공정 투자 확대를 통해 원가 개선 노력을 이어나가려는 계획이다. 이렇듯 투자 비용이 점차 상승하며 메모리 공급업체들의 현금흐름 및 재무건전성 확보 필요성은 지속 상승할 전망이다.
수요 요인 (1) – 스마트폰
글로벌 스마트폰 출하량은 1Q23을 저점으로 점진적으로 회복하고 있다. 3Q23 스마트폰 출하량의 경우 전분기 대비 상승세가 이어지고 있다. 선진 시장은 전년 대비 감소 추세가 지속되는 가운데 인도, 중동, 라틴아메리카 등 신흥국 중심으로 스마트폰 출하 회복이 가파르다.
2024년 중국 스마트폰 출하량은 +8.6% YoY 증가할 것으로 전망된다. 중국 스마트폰 출하량은 보급률 상승, 교체주기 증가에 따라 2013-2015년 분기 1.2억대수준에서 최근 분기 0.65억대 수준까지 감소했다. 하지만 올해 세트업체들의 보수적인 출하가 이어지며 현재 재고 수준은 정상화된 것으로 파악된다. 유통 채널 재고 확충을 위해 중국 내 스마트폰 생산 대수가 9월 큰 폭으로 상승하며 셀인 물량 회복 가시성이 높아진 상황이다.
8월 이후 중국 주간 스마트폰 판매량도 중화권 세트업체 중심으로 전년 대비 상승세를 보이고 있다. 화웨이+OVX가 주도하는 수요 반등세가 관찰되는 가운데 부품 re-stocking을 위한 주문 증가가 기대되는 환경이 이어지고 있다. 수요 회복이 지속되기 위해서는 화웨이의 역할이 중요하다. 2023년 12월과 내년 신제품 출시가 예정된 가운데 연간 출하량 전망치도 상향 조정되고 있다.
중국 외에도 인도 시장 성장 재개가 기대된다. 단일 지역 기준 세계 2위의 스마트폰 시장인 인도는 올해까지 스마트폰 소비 부진이 지속됐다. 하지만 많은 인구와 여전히 낮은 스마트폰 보급률(54%)에 기인해 높은 성장이 기대된다.
수요 요인 (2) – 서버
2023년 글로벌 서버 출하량은 -10% YoY 감소했다. 한정된 예산 내 AI 서버 투자 집중에 따라 일반 서버 투자가 감소했기 때문이다. 하지만 2024년 글로벌 서버 출하량은 6~7% YoY 성장하며 메모리 수요 반등을 견인할 전망이다.
AI 반도체 시장은 2023년 535억달러에서 2025년 843억달러, 2027년 1,370억달러로 가파르게 성장할 전망이다. AI 학습을 위한 시스템 구성에 구조적 투자 증가가 관찰되고 있다. 2023년 엔비디아의 H100 수요 폭증에 더해 2024년에는 엔비디아와 AMD의 새로운 AI 가속기 출시가 예정되어있다.
AI 가속기 시장 확대에 따라 HBM 시장 성장이 예상된다. AI 가속기는 데이터 연산 및 전송 규모가 커 대역폭이 큰 스페셜티 메모리 HBM을 필요로 한다. 최근 AMD CEO는 AI 가속기에서의 메모리 탑재량 증가가 GPU 성능 개선 및 총 운영비용(TCO) 절감에 효과적이라고 밝혔다. SK하이닉스가 HBM 시장을 선점한 가운데 HBM3E가 출시될 2H24부터 경쟁은 더욱 치열해질 전망이다. 당사는 HBM 시장 규모가 금액 기준 24년 +148%, 25년 +57%를 예상한다. 커머디티 시장과 구분된 새로운 스페셜티 DRAM 시장이 형성되며 차별화된 판가 흐름이 예상된다.
내년 HBM 시장에서도 SK하이닉스의 우위가 유지될 것으로 예상된다. 이는 고객사와 협업을 통한 기술 개발에 앞서있는 상황에서 추가적인 바인딩 계약 및 재무 보조가 등장할 가능성이 높기 때문이다. 또한 삼성전자의 1anm 기반 대비 SK하이닉스의 1bnm HBM3E 전략은 원가보다 성능이 중요한 HBM 시장에서 고객사들의 호응을 이끌어낼 수 있을 것으로 예상된다.
NAND
극심한 공급 과잉을 겪고 있는 NAND 시장은 LCD 업황을 답습할 것으로 예상한다. 수요 부진에 더해 빠른 고단화에 따른 공급 과잉이 더해지며 NAND 공급업체들의 수익성은 크게 훼손되었다. 낮은 가격에도 불구 수요의 가격탄력성이 관찰되지 않았다. 이러한 모습은 2022년 LCD 업황과 유사하다고 판단된다. 패널업체들의 강도 높은 감산에 힘입어 LCD 패널가격은 큰 실수요 회복 없이도 저점 대비 45% 상승을 시현했다. NAND 판가 또한 공급업체들의 감산에 힘입어 내년 판가 상승이 전망된다.
결론
제한된 공급 증가와 수요 확대에 따라 DRAM 고정가는 2Q24 가파르게 상승할 것으로 예상된다. 이후 2024년 하반기 업황은 공급사들의 2Q24 가동률 회복 여부에 달려있다. 수요 회복 지속성이 확인되지 않은 채 자칫 가동률 정상화가 이뤄질 경우 하반기 업황 개선 속도가 둔화될 가능성이 있다.
한국의 반도체 수출은 2Q23부터 회복세를 띄어 4Q23부터 전년 대비 성장세로 전환했다. 완만한 업황 개선과 함께 한국의 반도체 수출 성장률은 내년 하반기까지 지속 개선될 전망이다.
■ 디스플레이 – 대면적화와 밀착화
글로벌 TV 출하량은 1Q23부터 완만하게 개선되어 2023년 전년 수준의 출하량을 기록할 것으로 예상된다. 2024년의 경우 수량은 소폭 증가하지만 금액 기준 시장 규모는 역성장이 지속될 것으로 예상된다. 이는 수량 증가가 제한된 가운데 판가가 지속 하락하는 것에서 기인한다.
LCD TV 패널 가격은 2Q22부터 이뤄진 패널업체들의 가동률 조절 영향으로 올해 상승세로 전환됐다. 하지만 구조적 수요 성장이 부재하여 재차 조정기에 진입한 모습이다. LCD IT 패널 가격 또한 뚜렷한 반등 모멘텀이 부재한 채 보합세를 지속하고 있다.
IT OLED
2024년부터는 OLED 탑재 iPad의 출시로 IT OLED 패널 시장의 본격 개화가 전망된다. 내년 약 1천만대의 iPad에 OLED가 탑재될 것으로 예상되며 SDC와 LG디스플레이의 점유율은 50:50 수준으로 전망한다.
iPhone 대비 적은 출하량 불구 4~5배에 달하는 면적 감안 시 출하량 이상의 파급 효과가 기대된다. 그 외에도 25~26년 OLED 탑재 MacBook 출시, 삼성전자와 Dell, HP, Lenovo 등 노트북 세트사들의 OLED 탑재 확대로 IT OLED 시장의 추가 성장이 예상된다.
IT OLED 시장 개화에 맞춰 기술 구조에 변화가 나타나고 있다. 내년 iPad OLED는 RGB 탠덤 구조 OLED를 탑재하여 휘도 및 수명 개선을 시도할 전망이다.
2026년 출시될 MacBook에는 탠덤 구조, Oxide 방식이 채택될 것으로 예상된다. 노트북 패널 시장의 침체는 당분간 지속될 전망이다. 패널 업체들은 2024년 견조한 완제품 수요 증가를 예상하며 공격적인 출하 목표를 세우고 있다. 하지만 2024년 기업향 수요 일부 개선 불구 컨슈머 수요 부진이 지속되며 당분간 공급
과잉세가 이어질 것으로 예상한다.
신규 응용처
애플의 ‘Vision Pro’ 출시는 디스플레이 업계에 있어 새로운 수요처의 등장을 의미한다. 안면 착용 AR/VR 기기들의 출시 확대로 OLEDoS로 대표되는 Near-eye 디스플레이 수요도 가파르게 증가할 전망이다. 안면 착용 기기는 시청 거리가 극단적으로 가까워 높은 해상도가 필수적이다. OLEDoS는 CMOS 반도체 기판 위에 유기물을 증착하는 기술로 Vision Pro 이후 지속 채용이 확대될 것으로 예상된다.
‘Vision Pro’의 원가 분석에 따르면 해당 제품을 통해 디스플레이 중심의 부가가치 창출이 가능할 전망이다. 해당 제품의 부품 원가 중 메모리는 3%, SoC가 16%를 차지하는 반면 디스플레이는 34%에 해당한다. PC, 스마트폰, 태블릿을 이은 차세대 디스플레이 핵심 응용처가 될 수 있을 지 주목할 필요가 있다.