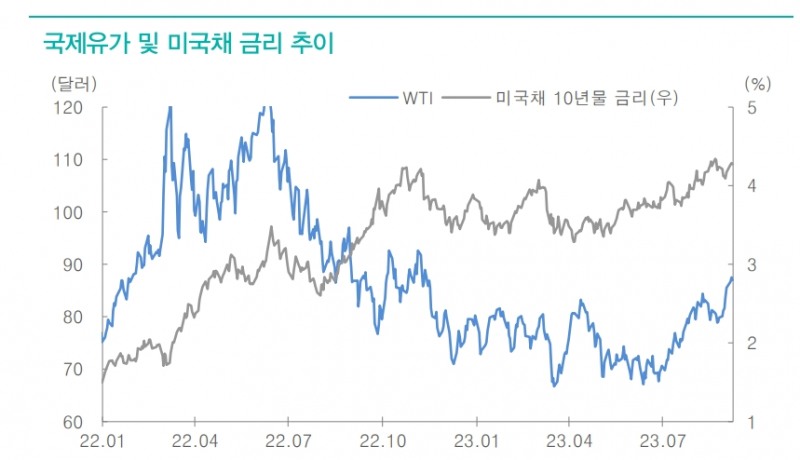
[뉴스콤 장태민 기자] 대신증권은 8일 "유가 상승이 금리 상승으로 이어지는 연결·순환고리를 다음주 미국 CPI, 소매판매, 제조업 지표가 약화시킬지가 관건"이라고 밝혔다.
이경민 연구원은 "중단기 매크로 리스크 인덱스가 0.2를 하회하면서 리스크온 시그널 정점 통과와 리스크오프 시그널 발생 가능성을 높였다"면서 이같이 밝혔다.
국제유가의 가파른 상승세가 이어지면 물가 상승 → 추가 금리인상 → 금리 상승이라는 순환고리를 작동시킬 수 있다.
대신증권은 이런 상황에서 일단 다음주 미국 지표가 관건이라고 평가했다.
이 연구원은 "13일에 공개되는 미국 8월 소비자 물가에선 헤드라인 CPI와 Core CPI 간 엇갈린 흐름이 2개월 연속 이어질 것"이라며 "미국 8월 CPI 예상치는 3.6%로 7월 3.2%대비 반등하는 반면 Core CPI는 4.3%로 7월 4.7%대비 낮은 수준으로 5개월 연속 둔화를 나타낼 것"이라고 관측했다.
그는 "CPI 반등, Core CPI 둔화 그림은 기저효과 소멸 여부와 유가 반등, 주거물가 둔화 영향"이라고 밝혔다.
CPI는 22년 6월을 고점으로 7월부터 기저효과가 소멸됐다. 전월대비 0.6% 상승은 가솔린 가격 상승률이 7.1% 레벨업된 영향이었다.
이 연구원은 "가중치 6.9% 반영시 에너지 가격이 CPI 반등을 대부분 주도하고 있음을 시사했다. 반면Core CPI는 22년 9월 고점(6.6%)으로 기저효과가 유효하다"면서 "주거비 물가도 4개월 연속 둔화됐다"고 밝혔다.
최근 유가 상승 영향으로 CPI 전월대비 변화 전망치는 상향조정 중이라고 밝혔다.
8월 가솔린 가격 상승분과 가중치를 반영할 때 전월대비 상승률을 최대 0.5% 끌어올릴 수 있다고 내다봤다.
하지만 최근 그 이상 상승을 예상하는 컨센서스가 유입되고 있으며, 결과는 예상보다 낮을 가능성을 확대했다고 평가했다.
14일에 공개되는 8월 소매판매는 전월대비 +0.2%로 7월 +0.7%대비 둔화될 것으로 예상했다.
자동차/가스 제외시 0%로 정체가 예상(7월 1%)된다고 밝혔다.
그는 "최근 공개된 자동차 판매 부진을 감안할 때 예상보다 부진한 결과가 확인될 수 있다. 광공업 생산도 7월 1%에서 0.2%로 둔화될 것으로 컨센서스이 형성돼 있다"면서 "다음주 미국 물가, 소매판매, 제조업 지표를 확인하는 과정에서 유가가 안정세를 보이면서 채권금리, 달러 상승에도 제동이 걸릴 수 있다"고 내다봤다.
이어 "주식투자자들은 Bad Is Good 국면이 재개될 가능성을 염두에 둬야 한다. 당분간 KOSPI는 저점대비 반등폭(78p)의 50% 되돌림 수준인 2,520선 지지력 확보 여부가 중요하다"면서 "이 지수대에서 지지력 확보시 2,600p 회복 시도를 감안한 비중확대 전략이 유효하다"고 조언했다.
장태민 기자 chang@newskom.co.kr