피치 미국 신용등급 하향, 2011년과 동일선에서 비교 어려워...주식시장 여건 당시보다 양호 - 신한證
장태민 기자
기사입력 : 2023-08-03 08:32
[뉴스콤 장태민 기자] 신한투자증권은 3일 "투자자들이 미국 신용등급 하향 재료를 위험자산 축소 변수로 반응했지만 2011년과 동일선성에서 비교하긴 어렵다"고 평가했다.
노동길 연구원은 "기업이익 국면이 현재바닥에서 회복하고 있으며, 유로존 재정상황과 정책변수도 과거보다 다양화됐다"면서 이같이 밝혔다.
무분별한 미국 달러 자산 선호에 따른 달러 유동성 스퀴즈 가능성도 별로 없다고 했다.
세계 주식시장은 2011년 8월 5일 S&P의 미국채 신용등급 하향 이후 MSCI Ac World 기준으로 40거래일간 변동성 확대를 겪은 바 있다. 당시 낙폭은 11.4%였다. 같은 기간 KOSPI와 S&P500 최대 낙폭은 각각 15.0%, 8.4%였다.
다만 세계 주식시장은 S&P 신용등급 강등 발표 전부터 미 국채 디폴트 리스크 확대에 하락한 바 있다.
노 연구원은 "투자자 기억에 남아 있는 2011년 8월 변동성 장세는 현재 남아 있는 숫자보다 뼈아팠다. 경험칙이 있는 관계로 2011년과 현재를 동일선 상에서 비교할 수 있을지 판단해야 한다"면서 "변동성은 단기적으로 점화하겠으나 2011년보다 양호해진 정황들을 꼽을 수 있다"고 했다.
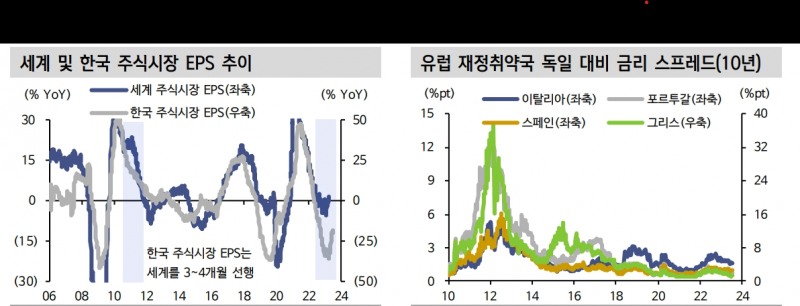
그는 "우선 기업이익을 봐야 한다. 2011년 8월 당시 세계 주식시장 및 한국 주식시장 EPS는 하락 추세를 그리고 있었다"면서 "당시 세계는 금융위기 이후 저성장의 늪에서 여전히 헤어 나오지 못했다"고 지적했다.
그는 "당시 주식시장은 이익보다 유동성 관련 정책에 의존하고 있었다. 지금은 세계 기업이익이 바닥 통과 신호를 보이고 있다"면서 "주식시장 불안이 당시처럼 커지지 않을 수 있는 이유"라고 풀이했다.
둘째 미국 외 지역 불안 크기가 크지 않다고 했다.
그는 "당시는 남유럽 국가 재정위기까지 얽히며 안전자산 선호로 번졌던 바 있다"면서 "미국과 미 국채에서 발생한 위기였음에도 불구하고 투자자 자금은 오히려 미 국채 매수 확대로 이어졌다"고 밝혔다.
당시엔 달러 강세와 단기 유동성 스퀴즈까지 불거졌다. 유로달러 스왑레이트는 당시 급격한 변동성을 겪었다. 국내 주식시장은 유동성 위험에서 가장 취약한 자산 중 하나였다.
노 연구원은 "당시 KOSPI 및 세계 주식시장 변동성은 신용등급 강등 이전부터 컸던 이유"라며 "현재는 다른 정황이다. 과거 재정취약국들의 독일 대비 금리 스프레드(10년)는 과거에 비해 낮다. 재정위기 이후 12년간 유럽도 각종 유동성 장치와 안전장치를 마련한 상황"이라고 평가했다.
2011년에는 미국 외 자산에서 대안을 찾기 어려웠지만 현재 유로존 상황은 당시와 비교했을 때 덜 취약한 상황이라고 밝혔다.
그는 "급격한 미국향 자금 유입으로 단기 유동성 위기 상황이 커질 가능성은 당시보다 낮다"며 "선진대비 달러화 지수가 두드러진 강세를 드러내지 않은 이유 중 하나"라고 했다.
가장 중요한 차이는 미국 등급 강등을 이미 경험했다는 점이라고 했다.
노 연구원은 "가장 중요한 차이점은 미국 신용등급 강등이라는 사상 초유 사태를 이제는 겪었다는 경험"이라며 "연준의 정책적 지원 가능성도 위험자산 회피 심리 확대를 억제할 수 있는 요소"라고 밝혔다.
2011년 당시 연준은 신용등급 강등 사태 이후 제로금리 정책 장기화 가이던스와 오퍼레이션 트위스트(장단기 금리 교란 정책)를 순차적으로 발표하며 금융시장 불안 완화 노력에 나섰다.
그는 "주식시장 측면에서 가장 중요한 변수는 미 국채 금리 향방"이라며 "신용등급 강등에도 AA+인 미 국채 비중을 기계적으로 매도할 주체가 많지 않을 것이라는 점, 여전히 미국 금융자산 외 대체자산을 찾기 어려울 것이라는 점을 고려하면 미국 시중금리 급등 가능성은 높지 않은 듯하다"고 풀이했다.
그는 "인플레이션 압력 완화로 당장 긴축을 서두르지 않을 수 있다는 기대감 형성도 우호적"이라며 "결론적으로 미국 신용등급 하향은 위험자산에 부정적이었지만 결국은 장기화하지 않고 반등했다는 경험칙도 고려해야 할 요소"라고 밝혔다.
관건은 KOSPI 레벨이라고 짚었다.
단기 변동성 노출 가능성에도 가격 매력을 쉽게 언급하기 어려운 상황이라고 해석했다.
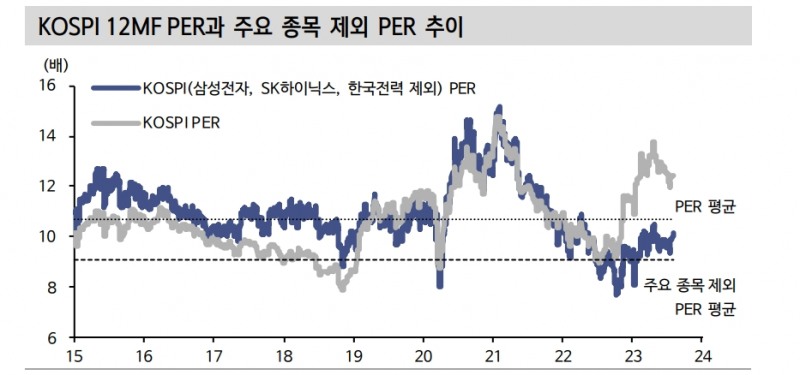
그는 "KOSPI 12개월 선행 PER은 12.4배로 2015년 이후 평균 10.7배를 크게 상회하는 중"이라며 "다만 이는 내년 반도체, 유틸리티 증익 기대가 살아있는 한 큰 부담은 아니다"라고 진단했다.
삼성전자, SK하이닉스, 한국전력 등 대표 세 종목 제외 시 KOSPI PER은 10.2배로 하락한다고 지적했다.
그는 "해당 PER 2015년 이후 평균은 9.7배"라며 "평균-1표준편차를 가격 매력 구간 시작, 평균-1.5편차(가격 매력 상위 7%)를 가격 매력 확대 구간으로 봤을 때 이에 해당하는 지수는 각각 2,540pt, 2,381pt"라고 분석했다.