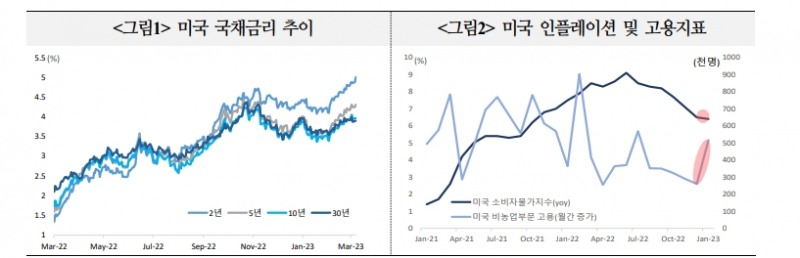
[뉴스콤 장태민 기자] 국제금융센터는 10일 " 최근 시장에 반영된 정책금리 경로가 급격히 상승함에 따라 연준과 금융시장의 인식 차이는 연초에 비해 좁혀진 것으로 보인다"고 평가했다.
국금센터는 그러나 "향후 연준의 결정은 이전보다 데이터에 기반(data-driven)할 가능성이 크기 때문에 시장 변동성이 더욱 커질 가능성에 유의해야 한다"고 밝혔다.
연준 가이던스가 이전만큼 분명하지 않음에 따라 시장은 예전보다 더욱 데이터에 의존할 수 밖에 없는 분위기라고 해석했다.
센터는 "당초 예상보다 가파른 추가 금리인상으로 인해 깊은 경기침체가 발생할 수 있다는 점은 우려되는 사항"이라고 밝혔다.
■ 일단 연준 통화긴축 장기화 전망 강화된 상황
지난 8일 미국 국채 2년 금리는 지난 2월초 대비 98bp 상승한 5.07%로 뛰었다. 10년 금리는 57bp 상승한 3.99%를 기록했다. 2일에는 종가가 4%를 상회하기도 했다.
이후 간밤 미국채 금리가 급락했지만 고용, 인플레 지표 등에 따라 시장이 상당한 변동성을 보일 수 있다는 예상이 많다.
국금센터는 일단 "1월 고용 및 인플레이션 지표가 예상치를 상회함에 따라 연준 통화긴축이 강화 또는 장기화될 전망이 확산된 상황"이라고 평가했다.
다수 해외 금융사들은 미국의 인플레이션 하락이 기존 예상보다 느리게 진행되고 경기는 견조한 상태라고 평가하면서 연준 최종금리 상단 전망치를 5.50% 이상으로 상향하는 모습을 보였다.
고금리의 장기화 전망(Higher for Longer)도 강화됐다.
센터의 주혜원·김윤경 연구원은 "2월초까지만 해도 해외 금융사들의 연준 최종금리 상단 전망치는 5.00% 또는 5.25%가 대부분이었다"며 "하지만 최근 다수가 5.50% 또는 5.75%로 전망을 상향 조정했으며 3월 50bp 인상 가능성도 부각됐다"고 밝혔다.
금리인하 전망은 2024년 이후로 이연되는 분위기라고 평가했다.
인플레이션 지속(Sticky Inflation) 관점도 강화됐다고 밝혔다.
연구원들은 "미국 소비자물가지수(CPI) 및 생산자물가지수(PPI), 개인소비지출(PCE) 물가 동향은 높은 인플레이션이 지속될 것임을 시사했다"고 평가했다.
아울러 견조한 경기지표도 주목을 끈다고 밝혔다.
연구원들은 "최근 경기지표의 강세는 지금까지 시행된 연준의 통화정책 긴축 효과가 충분하지 못했음을 시사하며 이로 인해 경기침체 발생 시기도 미뤄질 것이란 예측이 늘었다"고 전했다.
다만 최근 경제지표들이 보여준 양호한 경제와 덜 떨어지는 물가는 ‘일시적’ 현상이란 평가도 있다고 밝혔다.
일부 시장참가자들은 1월 발표된 데이터들의 신뢰성이 다소 부족하고 인플레이션 및 소비 지표 등이 재차 둔화될 수 있다고 주장하는 중이다.
장태민 기자 chang@newskom.co.kr