[뉴스콤 장태민 기자] 신한투자증권은 23일 "주식투자자들은 중형주를 중심으로 알파를 얻는 전략을 감안할 필요가 있다"고 밝혔다.
오는 3월 동시만기일 익일(3/10)에 KOSPI 시가총액 규모별 지수 정기변경이 예정돼 있어 이를 감안한 전략이다.
KRX는 KOSPI 시가총액 규모별 지수를 제공하고 있다. 3개월 일평균 시가총액(12/1~2/28)을 기준으로 대형주(1~100위), 중형주(101~300위), 소형주(301위~)로 구분한 지수다.
시가총액 규모별 지수 정기변경 이벤트는 대형주→중형주 이동 종목군 예상을 통해 인덱스 전략에 활용할 좋은 기회다.
이재림 연구원은 "2021년 말 기준 국민연금 위탁운용 펀드에서 중소형주형 투자 규모는 약 5조 3천억원이다. 중소형주를 벤치마크로 삼는 펀드 및 ETF 규모까지 고려하면 운용자산 규모는 더 크다"며 "대형주 벤치마크가 주로 KOSPI200+α로 설정 되어 있는데 반해 중소형주 벤치마크는 시가총액 규모별 지수를 활용하고 있다"고 밝혔다.
인덱스 전략을 활용하는 투자자라면 대형주에서 중형주 지수로 이동하는 종목군에 주목해야 한다는 것이다.
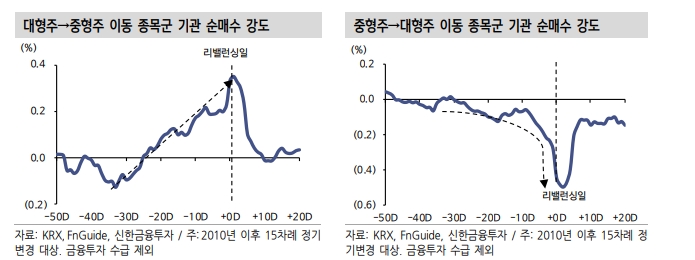
리밸런싱일 전후로 해당 종목군에 기관 수급이 유입되는 이유는 벤치마크 내 비중 상승 때문이다. 대형주에서 중형주로 이동하는 종목들은 중소형주 벤치마크 내에서 상위 비중을 차지한다.
이 연구원은 다만 "유의할 점은 중소형주를 벤치마크로 설정한 운용자산은 대부분 액티브형으로 이루어져 있다는 사실"이라며 "따라서 KRX, MSCI 정기변경과 비교해볼 때 패시브 유입규모가 상대적으로 적다"고 밝혔다.
그는 "리밸런싱 당일 수급 강도 또한 예측에 불확실성을 보인다. 평균적으로는 리밸런싱일까지 유의미한 기관 수급 유입이 나타났으며 상대수익률도 양호했다"며 "중형주 이동 종목군에 관심을 기울여야 하는 이유"라고 했다.
중형주에서 대형주로 이동하는 종목군은 중소형주 벤치마크에서 제외되며 기관수급 출회가 발생한다.
이 연구원은 "중형주 지수 제외 및 대형주 지수 편입은 인덱스 추종 수급 측면에서 불리할 수 있다"며 "리밸런싱일까지 기관 수급에 의한 주가 하방 압력이 발생할 수 있다"고 했다.
■ 종목크기 변경 이벤트 성과, 과거엔 어땠나
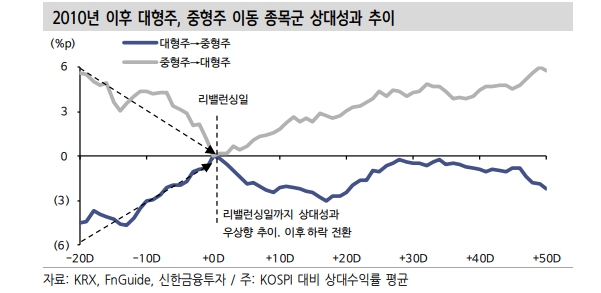
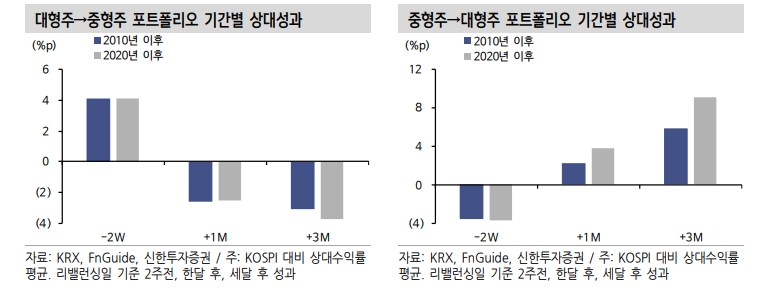
과거 시가총액 규모별 지수 정기변경 성과를 살펴보면, 이동 종목군 성과는 리밸런싱일 전후로 구분됐다. 리밸런싱일 2주 전부터 리밸런싱일까지 상대성과는 대형주→중형주 이동 포트폴리오가 우수했다.
반면 리밸런싱일 이후에는 중형주→대형주 이동 포트폴리오 상대성과가 뛰어났다. 해당 성과는 2020년 이후에도 유효했다.
성과 결정 요인은 단기적으로는 기관 수급, 장기적으로는 모멘텀이다.
이 연구원은 "리밸런싱일 이전에는 대형주→중형주 이동 포트폴리오 상대성과가 우수했다. 주가 하락으로 대형주 지위를 잃고 중형주로 변경 됐지만 일시적 기관 수급 유입에 따른 반등이 나타났다"며 "다만 리밸런싱 이후에는 기관 수급 강도가 약해지며 다시 본래 주가 추세로 회귀했다"고 지적했다.
약해진 펀더멘털이 주가 하락 모멘텀으로 연결되며 상대성과 부진으로 이어졌다고 했다.
중형주→대형주 이동 포트폴리오 상대성과는 리밸런싱일 이전까지 부진했다. 중소형주 벤치마크에서 제외되며 기관 수급 출회가 발생했기 때문이다.
이 연구원은 그러나 "리밸런싱 이후에는 펀더멘털 개선에 따른 주가 모멘텀 지속이 관찰됐다. 기관 수급 출회는 주가 하방 압력으로 작용하나 영향은 단기간에 그쳤다"며 "리밸런싱일 이후에는
상대수익률 개선이 나타났으며 모멘텀도 강해졌다"고 밝혔다.
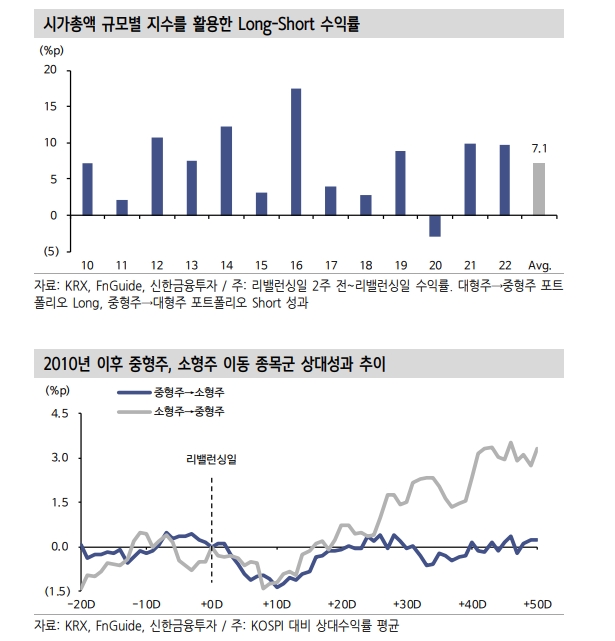
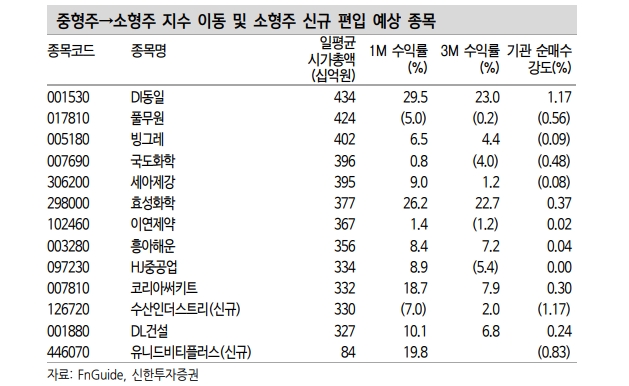
중형주와 소형주 내 이동 종목군 성과는 리밸런싱일 기준으로 큰 차이가 나타나지 않았다. 해당 종목들은 중소형주 벤치마크 내에서도 비중이 작기 때문에 유의미한 기관 수급이 나타나지 않았다.
이 연구원은 다만 "장기적으로는 소형주에서 중형주로 상향 이동한 포트폴리오 성과가 우수했다. 이는 주가 모멘텀이 작용한 결과"라고 했다.
■ 대형주에서 중형주로 내려오는 종목 주시
이 연구원은 "3월 동시만기일(3/9)까지 대형주에서 중형주로 이동하는 종목군을 주목해야 한다"며 "해당 종목들은 리밸런싱일까지 기관 수급 유입이 나타날 수 있다"고 강조했다.
펀더멘털과 무관한 수급은 인덱스 전략 활용에 있어 알파 창출 기회를 제공한다. 리밸런싱까지 2주 가량 남은 현재는 이동 종목군을 합리적으로 예측할 수 있는 시점이다(심사대상기간 93% 경과).
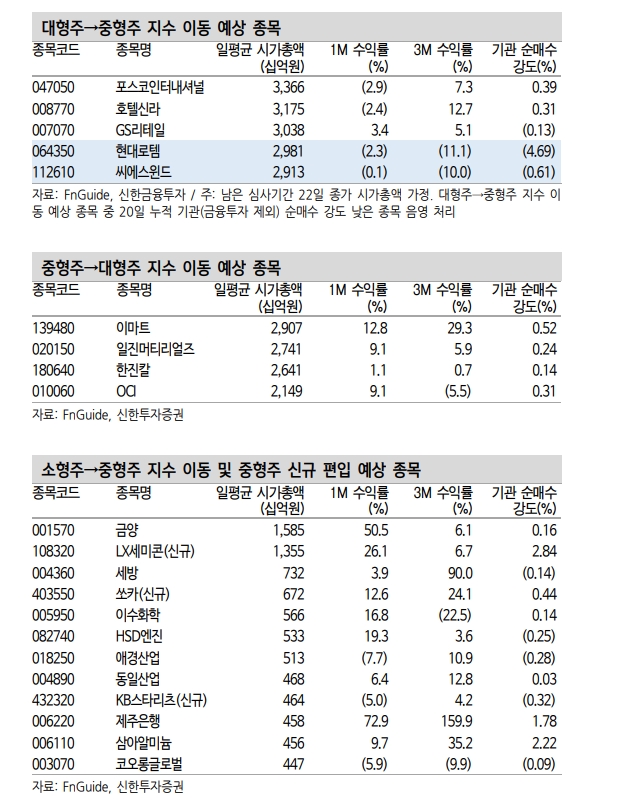
이번 정기변경에서 대형주→중형주 이동이 예상되는 종목은 포스코인터내셔널, 호텔신라, GS리테일, 현대로템, 씨에스윈드라고 분석했다.
이 연구원은 "이중 기관 누적 순매수 강도가 낮은 종목은 현대로템, 씨에스윈드"라며 리밸런싱일 이후에는 상향 이동 포트폴리오(중형주→대형주, 소형주→중형주) 기대 수익률이 높다고 밝혔다.
그는 "해당 포트폴리오는 단기간 변동성 장세 이후 상대수익률 개선이 나타났다. 특히 중형주→대형주 이동 포트폴리오 상대수익률 가장 좋았던 만큼 모멘텀 효과를 기대할 수 있다"며 "이번 정기변경에서는 이마트, 일진머티리얼즈, 한진칼, OCI가 예상된다"고 분석했다.
씨에스윈드와 이마트는 남은 심사기간 시가총액 추이에 따라 각각 중형주와 대형주에 잔류할 가능성이 있다고 풀이했다.
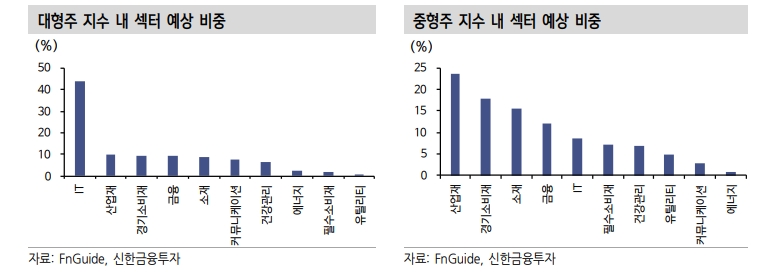
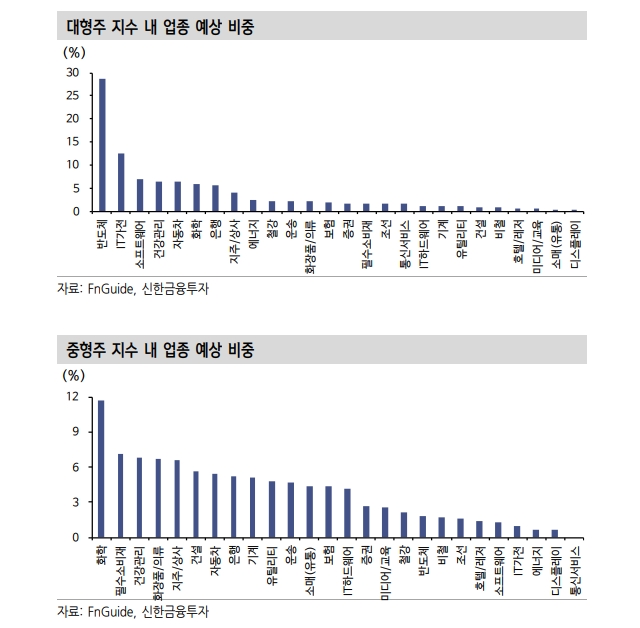
그는 "정기변경 이후 중형주 지수 내에서 높은 비중을 차지할 것으로 예상되는 섹터는 산업재와 경기소비재"라며 "세부 업종으로는 화학과 필수소비재, 건강관리가 해당한다. IT 비중이 압도적으로 높은 대형주와 달리 지주/상사, 건설, 기계 비중이 높은 산업재가 큰 비중을 차지한다"고 덧붙였다.
장태민 기자 chang@newskom.co.kr