[뉴스콤 장태민 기자] 대신증권은 20일 "한국은 주요국 대비 2022년 실적 하향폭이 컸다"고 밝혔다.
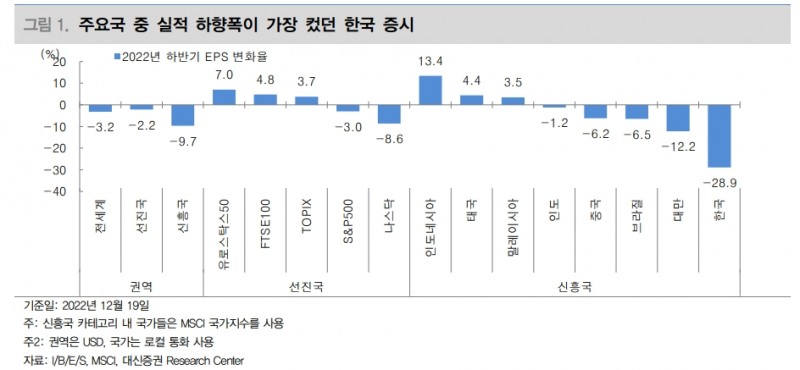
조재운 연구원은 "한국의 실적 하향이 본격화된 6월 이후 전세계 주요 주가지수들 가운데 MSCI Korea는 12개월선행 EPS가 28.9% 하향되면서 전세계(-3.2%)와 신흥국(-9.7%)을 넘어서 가장 높은 하락폭을 기록했다"고 밝혔다.
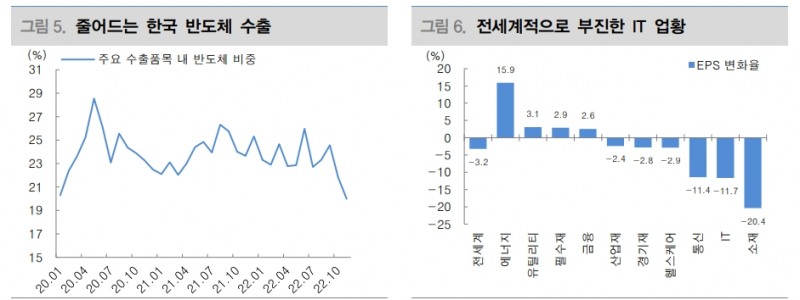
한국의 실적 전망 하향이 두드러진 이유는 수출 의존도가 높은 한국 경제 구조, 그리고 반도체 비중이 높은 산업구조 때문이다.
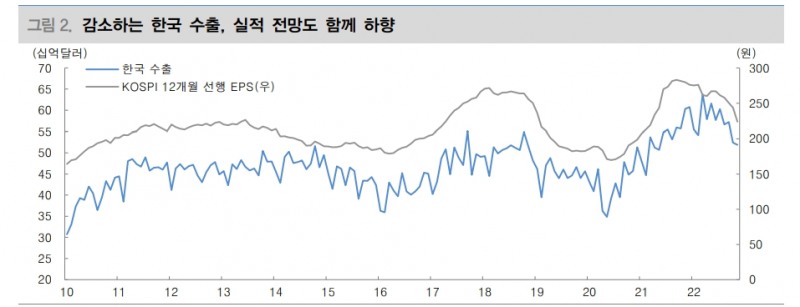
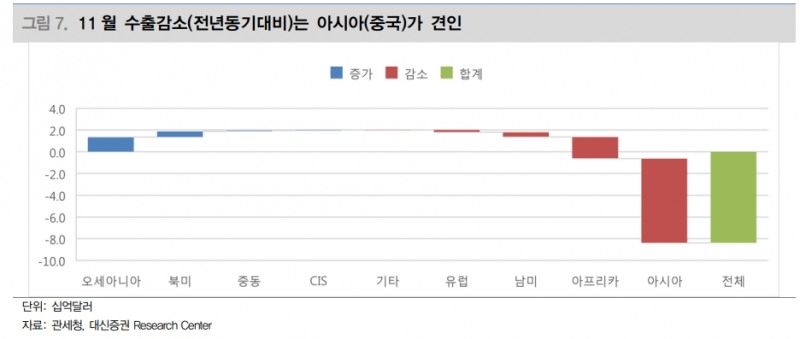
수출 중심의 경제구조를 가진 한국의 기업 실적은 수출과 상관관계가 높다. 글로벌 교역지수는 2021년 6월 110.4를 전고점으로 9월 96.2로 12.9% 하락했다. 글로벌 교역량을 따라 한국 수출액은 11월 기준 전년대비 13.6% 하락했다.
또 한국과 유사하게 높은 반도체 비중을 가지고 있는 대만도 12.2% 하향됐다. 한국과 대만은 대표적인 반도체 수출국가로 수출 의존도가 높은 말레이시아, 태국보다 하락폭이 컸다.
조 연구원은 "2022년 하반기 들어 전세계 기업의 EPS는 3.2% 하향됐으며 IT는 11.7%로 소재(-20.4%) 다음으로 높은 하락폭을 보여줬다"며 "전세계 기업 시가총액에서 IT 비중이 높은 것은 고려하면 하락 금액으로는 IT가 가장 높다"고 밝혔다.
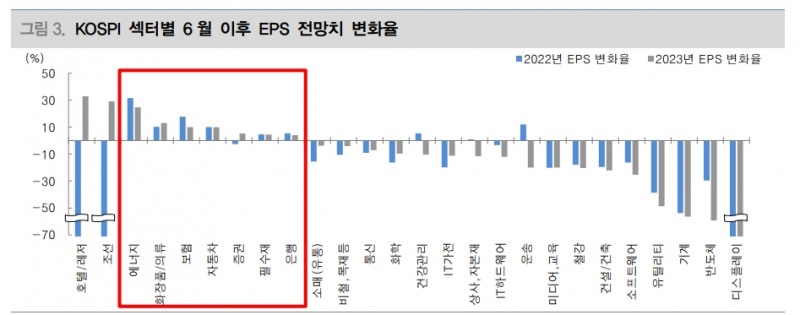
그에 따라 한국 IT 섹터도 EPS가 50.6% 하향되며 KOSPI 실적 전망치 하향을 주도했다.
■ 내년에도 어두운 한국 수출 전망
조 연구원은 한국의 내년 수출 전망도 어둡다고 했다.
2022년 11월 한국 수출은 전년대비 13.6% 감소했으며 감소폭은 10월의 5.7% 대비 확대됐다.
내년 상황도 만만치 않다.
Oxford Economics는 2023년 수출은 2022년 대비 4.5% 감소할 것으로 전망했다.
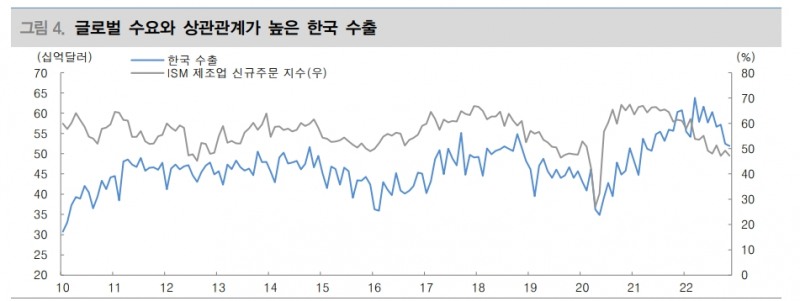
조 연구원은 "한국 수출은 글로벌 수요와 상관관계가 높고 중국에 대한 노출도가 높기 때문에 글로벌 수요, 중국 경기 회복이 뒷받침돼야 본격적인 개선이 가능하다"며 "하지만 글로벌 수요 측면에서 현재 ISM 제조업지수 내 신규주문지수는 2021년 6월 66.4를 고점으로 지속 하락 중에 있으며 올해 9월에 들어서는 50을 하회하며 위축국면으로 접어든 상태"라고 밝혔다.
중국 역시 제로 코로나 봉쇄를 풀고 경기 부양에 집중하고 있지만 뒤늦은 정책 기조 전환과 규모가 부족하다는 우려가 있어 실질적인 경기 회복은 시간이 소요될 수 있는 등 불안 요소가 공존하고 있다고 진단했다.
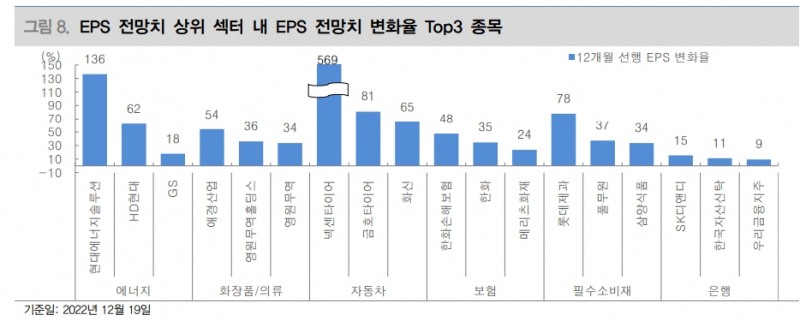
조 연구원은 부진한 수출과 수출 전망에도 불구하고 에너지, 화장품/의류, 보험, 자동차, 필수소비재, 은행 섹터는 하반기 동안 실적 전망치가 상향됐다고 밝혔다. 위 섹터들은 2022년, 2023년 실적 전망치 모두 상향돼 장·단기적으로도 실적 기대감이 견조함을 보여줬다고 평가했다.
그는 "수출 개선이 가시화되기 전까지는 수출주 위주의 변동성 우려가 지속될 가능성이 있다"며 "따라서 포트폴리오를 방어적으로 전환해 변동성을 피하고자 한다면 부진한 수출에도 실적 전망이 견조한 섹터가 적합한 선택이 될 것"이라고 조언했다.
장태민 기자 chang@newskom.co.kr