[뉴스콤 장태민 기자] 대신증권은 19일 "최근 주식시장이 'Bad Is Bad'를 인식하고 있어 시장의 반응에 변화가 찾아왔다"고 진단했다.
이경민 연구원은 "12월 FOMC 이후 글로벌 금융시장이 변했다"면서 이같이 평가했다.
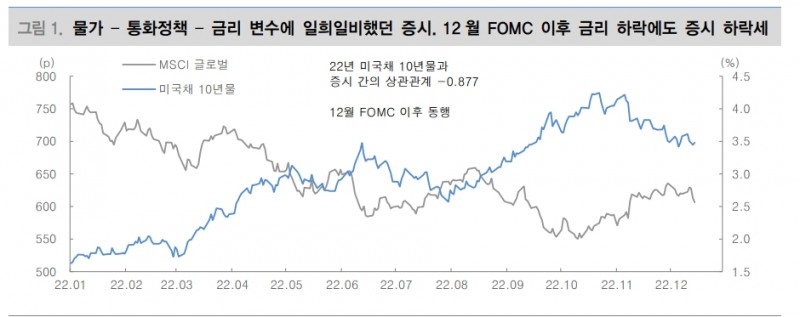
최근까지 주식과 채권가격은 동행해왔다. 예컨대 경제지표와 물가 둔화를 연준의 긴축 속도조절로 이해하면서 우호적인 변수로 여겨왔으나 주식시장이 이런 패턴에서 벗어났다는 것이다.
이 연구원은 "그동안 글로벌 주식시장은 물가 변화에 예민하게 반응하는 한편 경제지표 부진은 통화정책 완화, 금리 안정·하락으로 이어지며 주식시장에 호재로 인식됐다"면서 "하지만 Bad Is Good 국면이 12월 FOMC 이후 변했다"고 진단했다.
최근 미국의 산업생산, 소매판매 쇼크에 주식시장이 급락세를 나타내면서 이전과 달라졌다는 것이다. 올해 내내 이어진 패턴 대로라면 경제지표 부진은 통화정책 완화 기대를 높이며 주가 반등의 계기가 됐겠지만, 상황이 변했다는 것이다.
이 연구원은 "최근 주식시장은 Bad Is Bad로 인식했다. 그동안 경기 흐름, 전망과 엇갈린 모습을 보여왔던 주식시장이 동행하기 시작했다"고 분석했다.
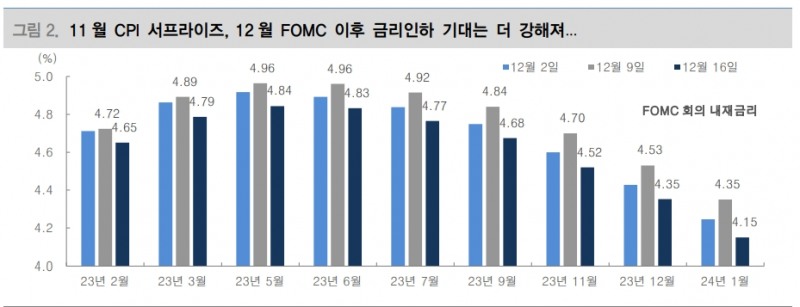
앞으로는 펀더멘털 악화와 함께 금리인하 기대가 후퇴할 수 있다고 내다봤다. 12월 연준의 점도표 상향조정에도 불구하고 시장의 금리인하 기대는 더 커졌기 때문이라는 것이다.
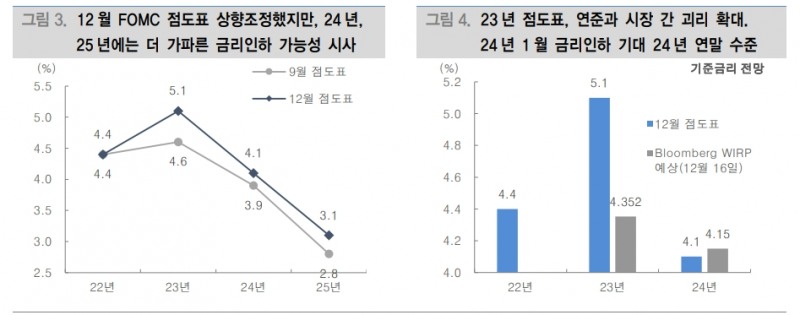
23년 점도표 중간값 5.1%와 시장이 예상하는 4.8%대 중반의 최종금리 수준은 결국 경제지표 악화에 따른 금리인하 기대감을 키우는 데 한계가 있다고 했다.
그는 "예컨대 12월 9일 기준 23년 연말에는 4.53%, 23년 1월에는 4.35%까지 금리 인하할 것이라는 기대가 존재했다. 고점대비 60bp 이상 금리인하를 기대하던 상황이다. FOMC 이후 12월 16일 기준으로 보면 23년 연말, 24년 1월 기준금리 예상치는 4.35%, 4.15%로 낮아졌다"며 "경기침체 우려로 인한 금리인하 기대가 더 강화된 것"이라고 했다.
현재 컨센서스 기준 금리인하 기대가 더 강해질 수는 없다고 본다면 앞으로 나쁜 경제지표가 금리인하 기대감을 키우는 데 한계가 있을 수 밖에 없다는 것이다.
이 연구원은 "24년 1월 기준금리 컨센서스는 4.15%로 연준이 제시한 24년 연말 점도표 4.1%에 도달했다. 향후 금융시장은 추가적인 연준의 통화정책 완화 기대가 제한적인 상황에서 경기, 실적 등 펀더멘털 변수에 더 민감하게 반응할 수 밖에 없다"며 "Bad Is Bad는 불가피할 것"이라고 했다.
경기, 실적이 예상보다 양호할 경우에도 안심하기는 이르다고 했다.
그는 "23년 점도표와 시장 컨센서스 격차가 크고, 금리인하 기대는 정점에 달한 상황임을 감안해야 한다. 금리인하 기대가 후퇴하는 것 또한 주가에 부담"이라며 "이 경우 Good Is Bad도 가능하다"고 했다.
그는 "지금까지 주가는 펀더멘털은 양호한데, 23년 하반기 금리인하는 가능하다는 기대감에 반등세를 이어왔다. 당분간 펀더멘털은 더 부진하고 침체 가능성이 높아지는데, 23년 하반기 금리인하는 어려울 수 있다는 실망감이 주가 변동성을 자극할 것"이라고 덧붙였다.
■ 주식시장, 이제 Bad is bad
주식시장 반응 패턴 변화의 중심엔 12월 FOMC가 자리한다고 했다.
연준은 12월 FOMC를 통해 매파적인 성향을 보였다. 점도표를 상향 조정하는 가운데 파월 의장은 물가 안정까지 금리인상을 이어갈 것임을 재차 강조했다. 그리고 시장에 팽배한 조기 통화정책 완화, 23년 금리인하 기대를 일축했다.
그러나 시장은 연준의 의도와는 다른 해석을 했다. 파월 의장이 연착륙에 대한 자신감을 피력했지만, 연준이 제시한 GDP 성장률과 실업률 상향조정을 근거로 경기침체 가능성을 반영하기 시작했다.
이 연구원은 "연준은 경제 전망을 통해 경기침체 가능성을 인정했다고 본다. Fed는 23년, 24년 GDP 성장률 전망을 0.5%로 제시했다"면서 "Fed의 제시 수치를 기준으로 환산할 때 올해 4분기 성장률은 전년동기에 비해 -5.1%로 하락할 뿐만 아니라, 2023년 역시 분기별로 어느 정도 (-) 성장이 불가피하다"고 했다.
그는 "문제는 경기에 대한 눈높이가 여전히 높다는 점이다. CITI에서 제공하는 경제지표 서프라이즈 인덱스가 9월 중순 이후 14주만에 마이너스 반전했다"며 "그동안 경제지표가 예상보다 양호했지만, 장기적으로 높아진 눈높이가 이제 막 꺾이기 시작했다는 의미"라고 했다.
당분간 기대에 못미치는 경제지표가 발표될 가능성이 높다고 볼 수 있다는 것이다.
그는 "지난주 미국 소매판매, 산업생산 쇼크가 끝이 아닌 시작일 것으로 생각한다"며 "Bad Is Bad 국면에서 주식시장 하방압력은 더욱 높아질 것"이라고 전망했다.
그는 "물가 하락도 경제지표 부진, 악화에 일조를 할 수 있다. 명목 금액으로 측정되는 경제지표에 높은 물가라는 착시효과가 사라지기 때문"이라고 밝혔다.
이어 "물가 하락이 단기적으로는 금리인하 기대를 높였지만, 그동안 양호하게 보였던 경제지표 악화에 또다른 변수가 될 수 있다"고 덧붙였다.