[뉴스콤 장태민 기자] 신한투자증권은 19일 "한국 주식시장 내 가치, 성장 스타일은 점차 주기가 짧아지는 중"이라고 밝혔다.
노동길 연구원은 "한국 주식시장은 과거 성장주와 가치주 스타일 측면에서 뚜렷한 수익률 격차를 보였다"면서 이같이 진단했다.
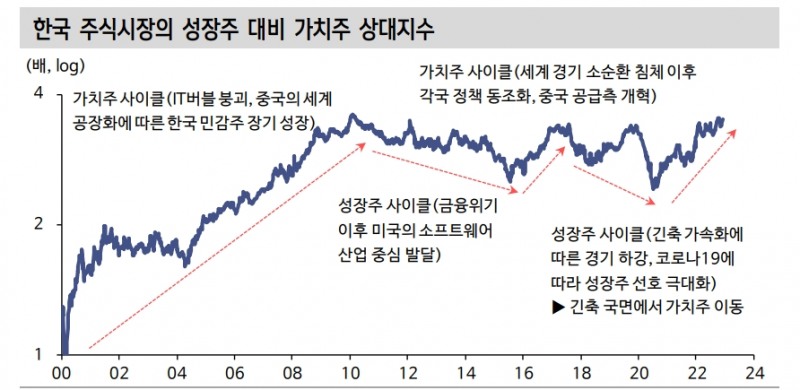
노 연구원은 "역사적으로 한국 성장, 가치 스타일은 중국 경기 또는 금리에 민감했다. 성장주 대비 가치주 상대지수 관점에서 봤을 때 첫 번째 사이클은 가치주 위주였다"며 "IT 버블 붕괴와 중국의 세계 공장화에 따라 한국 주식시장 내 경기민감주들이 약진했을 때가 그렇다"고 지적했다.
당시 가치주 사이클은 역대 가장 높은 진폭과 긴 주기를 기록하며 주식시장 내 시가총액 지도를 크게 바꿔놨다.
2008년 금융위기는 성장주 약진 배경이었다. 미국은 금융위기 이후 IT 및 소프트웨어 산업을 중심으로 성장세를 보였다. 한국 IT 중심 성장주에 유리하게 작용한 배경이다. 중국이 같은 기간 제조업 내재화에 본격 시동을 걸었던 점도 장기간 가치주에 불리했다.
노 연구원은 그러나 "상대수익률 진폭은 최근 들어 낮아지고 주기도 짧아지는 모습이다. 2016년 시작된 한국 주식시장 내 가치주 사이클은 2년을 채 유지하지 못했다"며 "당시 긴축 가속화에 따른 경기 하강이 가치주 강세 주기를 짧게 만들었다"고 밝혔다.
코로나19는 성장주 선호를 극대화시킨 사건이었다. 반면 성장주 강세도 과거처럼 길지 못했다. 코로나19 이후 경기 회복세와 금리 상승은 성장주 상대 성과를 더디게 만들었다.
그는 "어느 때보다 다사다난했던 2022년이 저물어가고 있다. 2023년 주도 스타일은 어디에서 나올지 주목된다"며 "정황만 놓고 보면 스타일 중립적 상황이 펼쳐질 가능성이 높다"고 했다.
■ 가치냐, 성장이냐
수익률 모멘텀을 놓고 봤을 때 가치주 추가 상승 여력이 크지 않은 상황이라고 평가했다.
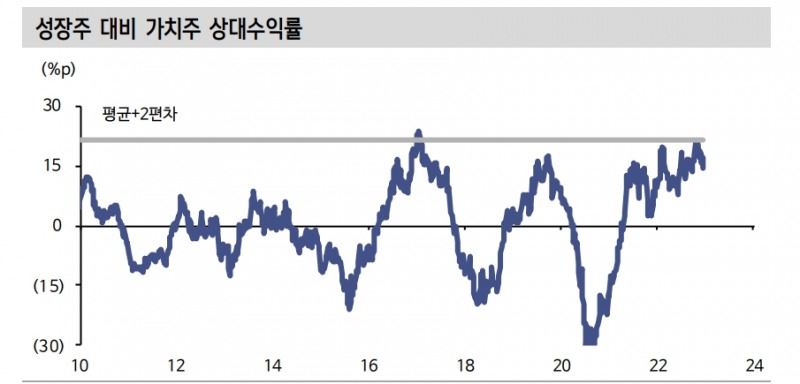
노 연구원은 "2010년 이후 성장주 대비 가치주 상대수익률은 평균+2표준편차까지 도달했던 바 있다"며 "가치주 상대수익률은 고점 대비 최근 소폭 하락했다. 주식시장이 미국 기준금리 인상 속도 조절을 가격에 반영하는 과정에서 낙폭 과대였던 성장주들이 상승한 영향"이라고 밝혔다.
그는 "가치주 상대수익률은 그럼에도 2010년 이후 상위 17%다. 성장주는 반대로 수익률 모멘텀 측면에서 상승 여력을 갖고 있다"며 "다만 수익률상에서 부담이 덜한 성장주에도 무게 중심을 쉽게 두기 어려운 상황"이라고 밝혔다.
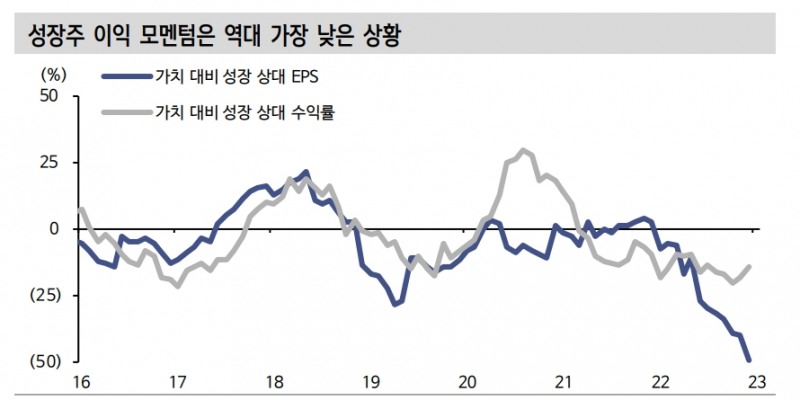
이익모멘텀이 상대적으로 약하다는 단점을 갖고 있다는 것이다. 2023년은 가치주 대비 성장주 이익 모멘텀이 가장 낮은 해가 될 것으로 전망했다.
그는 "가치주 대비 성장주 상대 EPS(주당순이익) 증가율은 -49.8%로 역대 최저치"라며 "주식 투자에 있어 가장 본질 영역인 이익 모멘텀 측면에서 성장주는 낮은 점수를 부여받을 수밖에 없는 상황"이라고 했다.
통상적으로 이익 성장이 둔화하는 환경에서는 성장주에 프리미엄을 부여할 수 있지만 전체만 놓고 봤을 때 전망이 밝지 않다는 것이다.
그는 "특히 2016년 이후 사이클에서 지수 성과가 EPS 모멘텀에 따라 크게 엇갈렸다는 점을 함께 고려하면 낮은 이익 모멘텀을 쉽게 지나치기에도 어려운 상황"이라며 "성장주가 가진 낮은 이익 모멘텀은 상대 밸류에이션 영역에도 영향을 미치고 있다"고 했다.
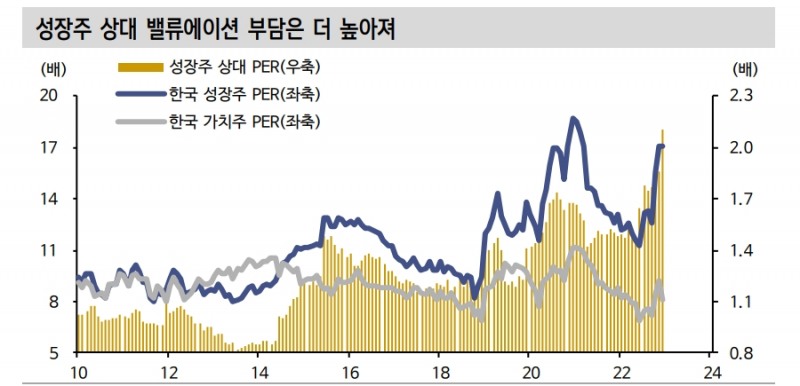
성장주는 2년 가까이 가치주 대비 상대수익률 하락세를 겪고 있으나 밸류에이션 부담은 더 커진 상황이라는 것이다.
그는 "가치주 대비 성장주 상대 PER(주가수익비율)은 2.1배로 역대 최고치다. 성장주가 수익률 측면에서 어려움을 장시간 겪었음에도 상대 밸류에이션 측면에서 부담은 더 커진 상태"라며 "2023년은 가치주와 성장주 측면에서 어느 한쪽에 무게 중심을 두기 어렵다"고 했다.
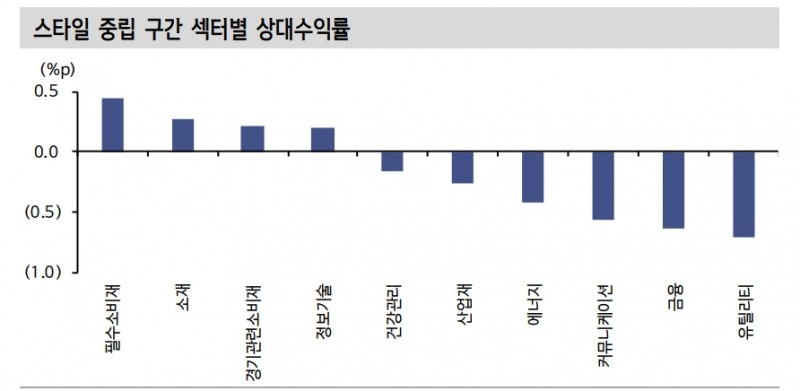
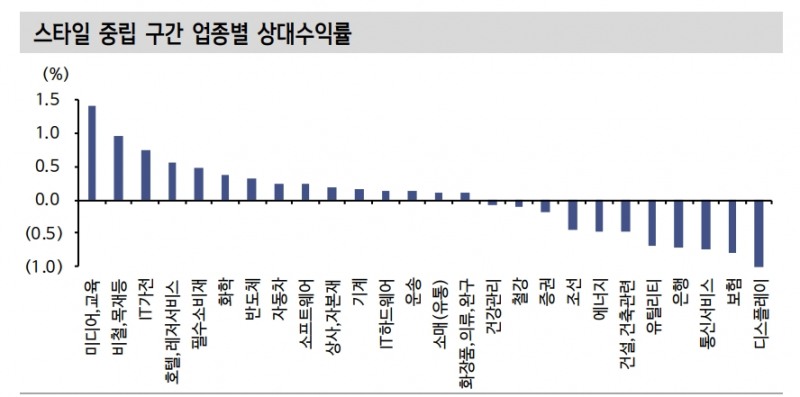
2010년 이후 스타일 중립 국면(성장, 가치 수익률 갭 ±1.5%p 이내)에서 섹터별 상대수익률 순서는 필수소비재, 소재, 경기소비재, IT, 헬스케어 순이라고 밝혔다.
이는 스타일 중립 구간에서 스타일과 무관하게 시장보다 나은 수익률을 기록한 섹터로 필수소비재를 염두에 둬야 한다는 의미라고 했다.
노 연구원은 "해당 섹터는 스타일로부터 영향을 크게 받지 않는 모습을 보였다. IT, 헬스케어 등 시가총액 상위 종목군도 상대수익률 분포 중 상위에 올랐다는 점을 중요하게 고려해야 할 듯하다"며 "업종 측면에서는 미디어, 2차전지, 반도체 등 한국 대표 산업들이 상대수익률 상위에 올랐다"고 밝혔다.
반면 유틸리티, 금융, 커뮤니케이션 섹터는 상대수익률 하위였다고 지적했다. 이는 해당 섹터 내업종이나 종목들은 스타일로부터 베타가 높았다는 의미도 된다. 성장 또는 가치로 시장 색깔이 명확할 때 더욱 돋보일 수 있는 종목군이라고 했다.
그는 "이는 2023년 스타일 중립적 주식시장 환경을 전망하는 이유다. 포트폴리오 전략을 구성할 때도 해당 상황을 고려해야 한다"고 조언했다.