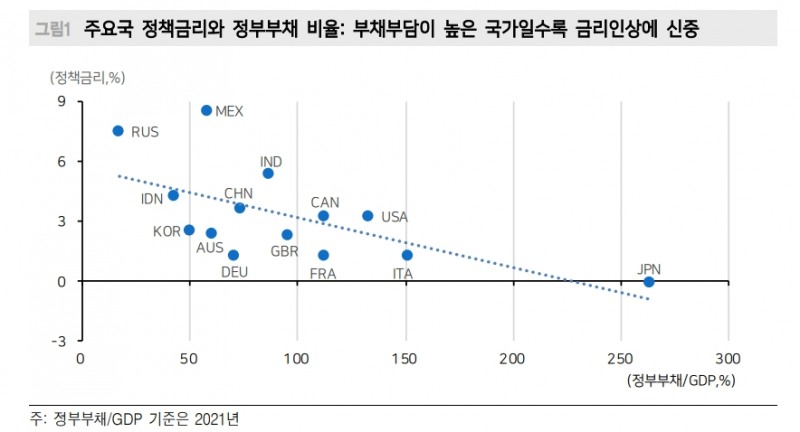
[뉴스콤 장태민 기자] 메리츠증권은 5일 "주식시장이 안정을 찾기 위해선 부채(Debt) 리스크 진정이 우선"이라고 밝혔다.
이진우 연구원은 "지금은 인플레 위험보다 부채 리스크가 크게 다가 온 상황"이라며 이같이 진단했다.
이 연구원은 "고금리와 과잉 부채는 공존하기 어렵다. 길게는 금융위기 이후, 짧게는 COVID-19 이후 높아진 국가부채가 문제가 되지 않은 이유는 ‘낮은 금리’ 때문이었다"며 "하지만 상황은 달라졌다"고 밝혔다.
영국이 도화선 역할을 했지만 가파른 금리 상승은 결국 부채 문제를 자극했다고 평가했다.
문제는 주요국의 정책이 ‘딜레마’에 놓여있다는 점이라고 짚었다.
이 연구원은 "부채에 대한 민감도가 다르기 때문"이라며 "상대적으로 공격적인 금리인상에 나서는 미국과 그렇지 못한 국가가 공존하는 이유"라고 밝혔다.
지금의 환경은 1970~80년대식의 하이퍼인플레이션 보다는 1940년대 2차 세계대전 전후의 모습과 유사하다고 진단했다.
그는 "당시의 해법은 결국 국가간의 공조와 합의가 해법이었고, 금리를 통한 방법은 아니었다"며 "물론 부작용도 있었고 지금과는 매우 다른 금융시스템이었지만 부채문제는 결국 시스템의 문제라는 인식이 필요해 보인다"고 밝혔다.
부채 문제는 기업으로도 옮겨가고 있는 중이라고 진단했다.
그는 "Credit Suisse의 부도위험(CDS Spread, 5Y) 지표가 급등하고 있고, 기타 다른 유럽 금융기관의 부도위험도 높아지고 있는 점이 부담"이라며 "유럽과 미국의 주요 하이일드 스프레드도 금융주 중심으로 임계점(600bp)을 넘어가고 있다"고 지적했다.
그는 "정부부채 문제로 시작된 신용위험 지표가 진정되는 것이 시장 안정의 1차 관문"이라며 "신용지표의 안정이 추세 반등의 첫 트리거"라고 밝혔다.
인플레이션은 그 다음 문제라고 했다.
그는 임계점과 관련해 1) 연방기금 선도 금리 보다 물가 수준이 낮게 형성되는 시점(추가 긴축의 필요성 관점), 2% 수준의 물가 레벨로 진입하는 시점(정책의 전환 관점)이 중요하다고 밝혔다.
이 연구원은 "CPI와 Core CPI로 구분해서 본다면 전월대비(MoM) 증가율 기준, CPI는 전월비 +0.1% 이내, Core CPI는 전월비 +0.3% 이내 진입해야 내년 상반기 정책 전환(혹은 속도조절)의 기대감이 높아질 수 있다"고 내다봤다.
부채와 신용위기의 확산이 아니라면 KOSPI의 적정가치를 따져봐야 한다고 조언했다.
COE 대비 ROE 수준으로 도출한 Target PBR로 추정해 보면, 현재는 ROE 7% 수준에 근접한 레벨로 판단했다.
COE 8.8%에 ROE 7% 가정 하에 KOSPI 적정가치(보수적 시나리오)는 2,054pt로 도출된다고 소개했다. KOSPI 2100pt 이하는 Deep Value(과매도) 영역이라 판단하는 이유라는 것이다.
이 연구원은 "ROE 7%란 1,885조원의 Equity를 가진 KOSPI 상장기업이 연간 132조원을 이익을 번다는 의미이자, 작년 180조원에 가까운(일회성 이익 제외) 이익을 달성했던 것에 비하면 50조원 가량 실적 훼손이 진행되는 보수적 시나리오"라고 덧붙였다.
장태민 기자 chang@newskom.co.kr