[뉴스콤 장태민 기자] 대신증권은 30일 "국내 주식시장이 최근 과격한 가격조정 이후의 반등세를 이어갈 것"이라고 전망했다.
이경민 연구원은 '2월 주식시장 전망 보고서'에서 "국내 주식시장에선 단기 낙폭과대가 포착됐으며 이를 바탕으로 한국 롱, 글로벌 숏 전략을 권고한다"면서 이같이 예상했다.
이 연구원은 "한국 주식시장은 연초 이후 4.0% 하락하며 글로벌 주가 대비 언더퍼폼했다. 일본을 제외한 동아시아 국가의 수익률이 저조했으며 이는 중국 경기에 대한 불확실성에 기인했다"고 판단했다.
최근 국내 주식시장에선 중국 경기에 민감한 섹터의 수익률이 가장 부진했다. 나머지 섹터도 4분기 실적 실망감과 악화된 투자심리로 대체로 하락했다.
이 연구원은 그러나 "중국 경기 민감도가 떨어지는 섹터는 투자심리 악화에 따른 단기 낙폭과대가 포착됐다"고 밝혔다.
그는 "중국 경기에 대한 민감도가 상대적으로 떨어지는 반도체, 반도체 장비, 반도체 소재 관련 종목을 선별해 접근할 필요가 있다"고 제안했다.
■ 2월 KOSPI Band 2,370 ~ 2,590p...후퇴는 전진을 위한 것
대신증권은 2월 코스피 밴드로 2,370~2,590p를 제시했다.
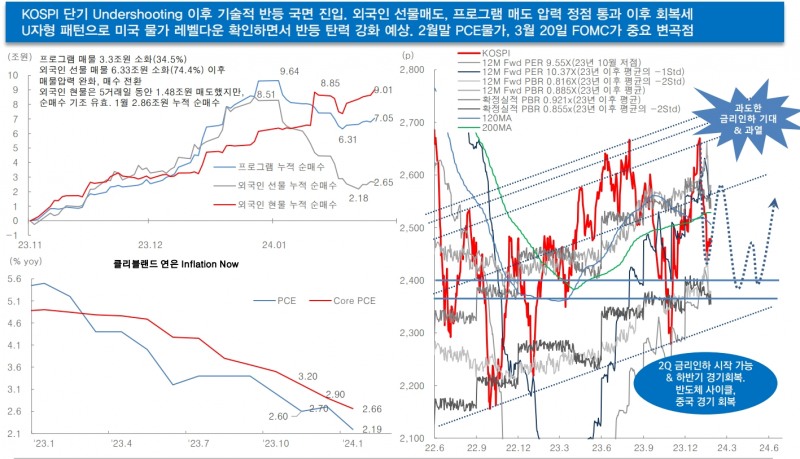
하단 KOSPI 2,370p는 12개월 선행 PBR 0.816배, 확정실적 PBR 0.85배(23년 이후 평균 -2std), 12개월 선행 PER 9.55배(23년 10월 저점) 지점이다. 또 10월 31일 저점 이후 1월 2일 고점까지 상승폭의 76.4% 되돌림 수준이다.
상단 KOSPI 2,590p는 12개월 선행 PER 10.37배(23년 이후 평균의 -1Std), 선행 PBR 0.885배(23년 이후 평균). 1월 2일 고점~1월 17일 저점의 61.8% 되돌림 수준이다.
연말 과도했던 수급 모멘텀이 부메랑이 돼 1월에는 KOSPI 레벨 다운이 나타났다. 금리인하 기대 후퇴와 채권 금리, 달러 반등 등이 주식시장에 악재였다.
최근 외국인 선물매도, 프로그램 매물 출회 등이 주가 하락을 이끌었다.
1월 둘째주 이후 4분기 실적쇼크, 24년 실적 불확실성, 중국 디플레이션과 국내외 지정학적 리스크 우려로 인한 외환시장 변동성 확대 등은 외국인 선물 대량매도, 프로그램 매물 출회 가속화로 이어졌다.
이에 따라 KOSPI는 2,400선 초반까지 밀리기도 했다.
이후 분위기가 반전된 것은 KOSPI만의 차별적인 약세, 연속 급락세의 원인들이 진정되고 완화된 결과라고 풀이했다.
이 연구원은 "최근 주가는 가격, 밸류에이션 부담이 완화된 것은 물론 매력적인 수준까지 하락했다"면서 "외국인 선물 매도 6.33조원, 프로그램 매도 3.32조원 출회로 수급부담도 정점을 통과해 회복국면에 진입했다"고 지적했다.
KOSPI의 차별적인 급락을 야기했던 실적 불안심리는 SK하이닉스 실적 서프라이즈, 반도체 실적전망 상향조정을 계기로 진정된 측면이 있다고 풀이했다.
중국, 홍콩 주가 급락세도 중국 정부의 유동성 공급 고려에 이은 지준율 인하 영향으로 급반등했다.
변곡점은 2월 1일 FOMC라고 밝혔다.
이 연구원은 "QT 축소 논의 여부가 관건이다. 또 다른 긴축 완화 기대가 유입될 수 있다"고 기대했다.
물가지표 둔화로 2월말부터 금리인하 기대가 되살아날 수 있을 것으로 예상했다.
그는 "단기간에 추세반전을 기대하기는 어렵다. 시장의 통화정책 기대 정상화, 중국 경기 불확실성 지속(모멘텀 둔화), 4Q 실적 쇼크 등 여전히 풀어야 할 과제들이 많다"고 했다.
하지만 단기적으로는 KOSPI는 차별적인 반등국면을 전개할 수 있을 것으로 봤다.
그는 1) 단기 가격 메리트, 2) 원화 약세압력 정점 통과, 3) 글로벌 제조업 경기 회복, 4) 한국 수출 모멘텀 강화 등을 우호적인 요인으로 꼽았다.
KOSPI와 글로벌 주가는 2월말 PCE, 3월 20일 FOMC를 지나면서 추세반전을 모색할 것으로 전망했다.
그는 "2분기 이후 경기와 통화정책 모멘텀이 동반 개선될 것"이라며 "금리인하 시점은 추세반전 타이밍이 될 수 있다"고 내다봤다.
하반기 중국 경기회복 강도, 반도체, 수출 개선 탄력은 KOSPI 레벨을 결정지을 변수라고 짚었다.
그는 "1월, 2월 조정은 이보전진을 위한 일보후퇴로 보는 게 낫다. 조정시 비중확대 전략을 유지해야 한다"고 조언했다.