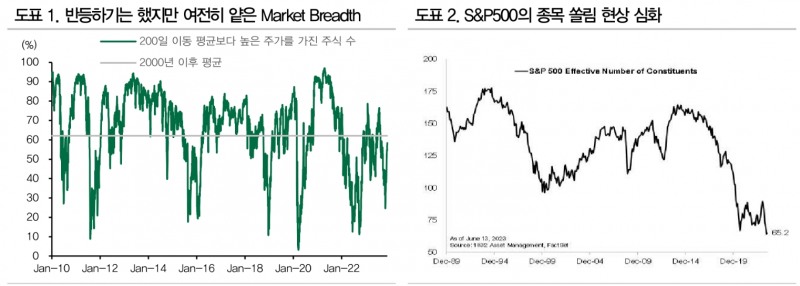
강 연구원은 "일부 종목이 전체 시장 상승을 주도하면서 상승세 유지 여부에 투자자들의 관심이 커졌다"면서 "완화적이었던 FOMC 영향으로 미국 주식시장은 지난 8월 이후의 하락을 빠르게 회복한 상황"이라고 밝혔다.
다만 종목 쏠림은 계소되고 있다. 지수 구성 종목 중 주가가 200일 이평선 위에 위치한 기업들의 비율을 통해 시장 상승의 건전성을 판단하는 S&P500의 사장 폭(Market Breadth) 지표는 20년 평균 수치이며, 지난 8월보다 낮다.
그는 "S&P500을 복제하기 위해 꼭 필요한 최소한의 기업수를 뜻하는 유효 주식수는 11월 24일 기준 57.8"이라며 급하게 오른 주식시장이 소화할 시간이 필요하다고 했다.
투자자들이 직전 상승 기업에 의지하는 현상은 경제에 대한 불확실성 때문일 수 있다고 밝혔다.
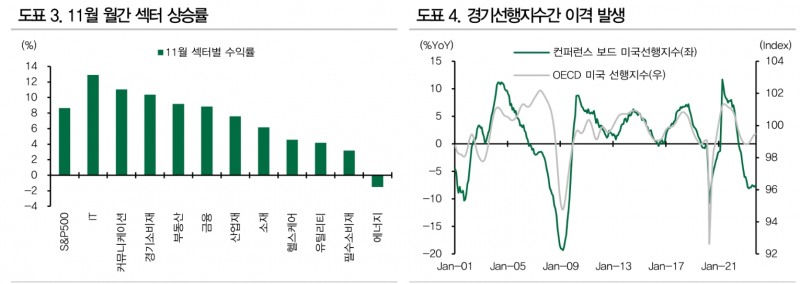
강 연구원은 "컨퍼런스보드가 산출하는 미국 경기 선행지수가 19개월 연속 하락하고 있다"면서 "컨퍼런스보드는 이런 지수 하락은 미국 경제가 단기 침체에 빠질 수 있음을 시사하고 있다고 설명하는 중"이라고 밝혔다.
반면 OECD 미국 경기선행지수는 지난 2월 이후 반등하고 있다.
그는 "OECD 경기선행지수와 컨퍼런스보드 선행지수의 전년비 성장률은 대체로 유사한 움직임을 보이지만 일부 시기엔 방향성이 달라지기도 했다"면서 "2001년부터 지금까지 두 지표가 서로 다르게 움직였을 때는 2005년 5월~2007년 6월, 그리고 2011년 8월~2013년 3월 구간"이라고 밝혔다.
다만 이후 두 지표의 방향성이 통일됐을 때 주식시장 역시 그간의 상승, 횡보를 마치고 새로운 국면으로 전환했다.
OECD 경기 선행지수의 상승 유지 속 자본재 수주 성장률 반등이 본격적인 상승의 시그널이 될 것이라고 밝혔다.
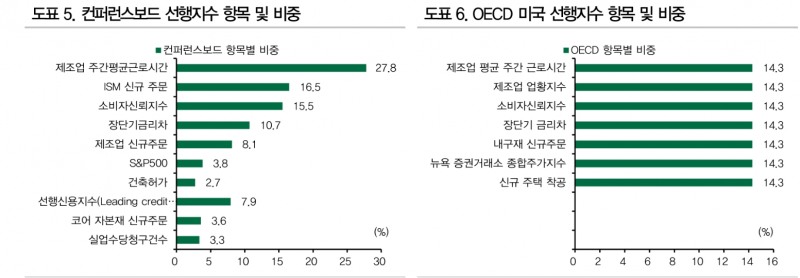
컨퍼런스보드는 총 10개의 지표, OECD는 7개의 지표를 참고해 선행지수를 산출한다.
OECD지수에 포함되지 않는 경제지표에는 자금 조달의 용이성과 관련이 있는 선행 신용지수, 코어 자본재 신규주문, 그리고 실업수당 청구건수가 있다.
이중 전년비 낮은 증가율을 보이고 있는 지표는 코어 자본재 신규 주문이다.
강 연구원은 "리쇼어링, 부양책으로 미국 기업들의 투자 의지는 유지되고 있으나 고금리, 경기 둔화 우려로 실제 투자로 이어지지 못하고 있다"면서 "미국 제조시설 건설과 자본재 신규수주 증가율 변화는 2022년부터 크게 확대됐다"고 밝혔다.
그는 "고금리 압박과 경기 둔화 우려가 해소되지 않은 12월에 미국 주식시장은 전월의 상승을 소화하는 움직임을 보일 가능성이 크며 본격적인 주식시장 반등의 시그널로 코어 자본재 신규 수주 반등으로 활용할 것을 추천한다"고 덧붙였다.