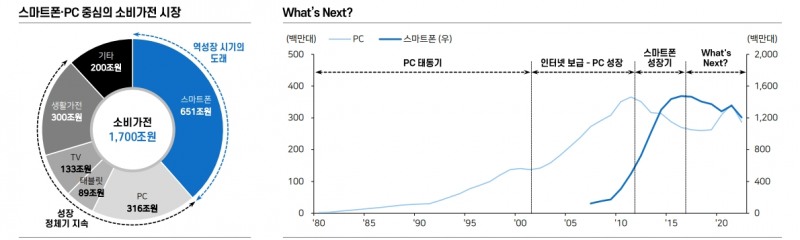
- IT 세트 수요는 회복의 신호가 포착되는 중. 스마트폰은 중국 등 신흥국 위주 반등 발생. 유통채널의 재고가 소진된 상황에서 1) 화웨이 부활 2) 프로모션 3) 폴더블 스마트폰의 성장 4) 매크로 성장 재개로 점진적인 출하 회복 예상
- 올해 부품 소진 이후 글로벌 세트 업체들의 재고 수준이 건전화되며 따라서 전체 글로벌 반도체 재고는 안정화 전환
- 24년은 다수의 하이엔드 스마트폰 신모델 출시, 애플 XR 출하 시작, OLED 태블릿 공개 등 수요 진작요인이 풍부
■ 반도체: 공급 제한 속 수요 회복 작동 개시
- (현황) 삼성전자는 실리주의 경영으로 완전히 복귀. 30% 이상의 DRAM 감산으로 업황 회복 유도. SK하이닉스는 고부가가치 제품 (HBM등) 생산에 집중하는 한편 20% 대 감산으로 가격인상 견인 중
- (예상) 삼성은 내년 초 설비투자 속도조절에 나설 전망. 이는 1) 현금흐름 제약 속 순현금이 빠르게 줄어들었으며, 2) 스페셜티 메모리 생산의 고비용 운영이 우려되기 때문. 동시에 모바일과 서버 중심의 수요 회복은 강하게 발생할 전망
- (이슈 체크) 내년 NAND 판가는 올해 LCD와 같은 궤적 (급반등)을 보일 전망. HBM Capa 확보 경쟁은 2Q24까지 심화되고 AI서버 중심 투자는 일반 서버 투자의 수량 증가세로 전환. 대한민국 반도체 수출은 3Q24까지 YoY 성장폭 확대
■ 디스플레이: 대면적화와 밀착화
- (LCD) 올해 완만한 TV 출하 회복 발생했으나, 연간으로는 전년과 유사한 수준 기록. 하지만 한계원가까지 내려가 LCD 판가 반등은 3Q23까지 강하게 발생. 항후 2Q24까지 완만한 조정기 겪을 전망. TV 패널 판가 반등은 요원한 상황
- (OLED) 삼성-LG의 대형 OLED 협력구도 구체화 협상은 재차 지연. 폴더블 OLED 역시 애플의 참전까지 뚜렷한 폼팩터 개선을 이루지 못하는 상황. 대신 애플 향 OLED 패널 수익성이 견조한 가운데, 내년 태블릿으로의 면적확대가 성장 기회
■ Top-picks
- SK하이닉스: Upcycle의 Pure player이자 HBM으로 대변되는 스페셜티 메모리의 주도권자로 판단. 고부가가치 제품 판가 상승 모멘텀에 기반해 4Q23에는 역사상 처음으로 최대 DRAM 매출을 기록할 가능성 높음. 주가 리레이팅 요소 지속 등장하리라 예상하며 DRAM 판가 상승폭 최대 확대구간 (2Q24)까지 최선호주로 제시
- 삼성전자: 커머디티 메모리 회복 구간부터 산업 대비 P와 Q의 실적 개선 초과달성 가능. 24년 하반기 최선호주로 제시. 주주환원정책 종료 임박했으나 특수관계자의 등기이사 복귀 가능성을 감안 시 우호적 주가 모멘텀 발생하리라 예상