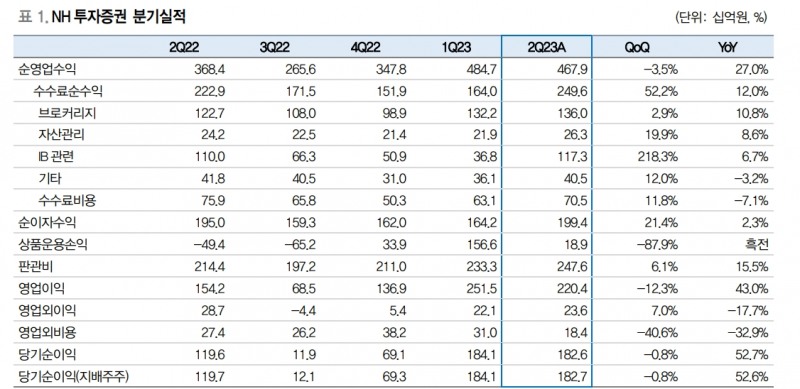
PD값 조정 등 대규모 충당금 적립 등으로 2분기 증권사 실적은 크게 기대하지 않는 분위기였는데 동사의 리스크 관리가 빛을 발휘한 분기였음. 다만 IB 수익이 워낙 좋았기에 여전히 PF에 대한 잔존 우려로 하반기에는 기대를 낮춰야 하겠지만 IPO, 회사채 주관에서 상당히 선전하고 있어 감소폭은 제한적으로 전망. 어쨌든 지금은 증권사에 있어 리스크 관리가 가장 중요
■ 2Q23 지배주주 순이익 1,827억원(QoQ -0.8% YoY +52.6%) 기록
2분기 순이익은 우리의 추정 및 컨센서스를 각각 +24.7%, +35.5% 상회하는 어닝서프라이즈 달성. 1분기에 이어 2분기에도 어닝 서프 지속. 당 분기 실적 호조는 IB수익이 큰 폭으로 증가한 덕분
2분기 일평균 거래대금이 21.2조원(QoQ +20.1)으로 워낙 좋았으나 브로커리지 수수료수익은 1,360억원(QoQ +2.9%, YoY +10.8%)에 그쳤는데 이는 해외 주식 거래대금 감소에 따른 수수료수익 감소에 기인. 동사 국내 MS는 8.6%로 전 분기 수준이 유지. 거래대금 증가와 더불어 펀드 판매로 자금 유입 확대되었고 신탁 성과보수가 증가하며 WM수수료 수익도 증가, 263억원(QoQ +19.9%, YoY +8.6%) 달성
이번 분기 IB수익이 매우 좋았음. 1,173억원(QoQ +218%, YoY +6.7%)으로 분기 사상 최대 실적 달성. 2분기에만 주관한 회사채 규모가 3.3조원이나 되는 등 ECM, DCM도 워낙 좋았지만 채무보증 수수료수익이 워낙 좋았음. 오스템임플란트 인수금융 단독 주관 등 패키지 딜 수행으로 300억원 이상 반영되었으며 삼성 데이터센터, 여의도 MBC부지 리파이낸싱 등 다수의 딜 수행
우려했던 충당금은 부동산 PF관련 200억원, CFD관련 100억원등 크지 않았던 것도 실적 호조를 견인