[뉴스콤 장태민 기자] 신한투자증권은 21일 "금융시장이 3월 FOMC의 25bp 인상 가능성 높게 보는 가운데 동결 필요성도 부상한 상황"이라고 진단했다.
노동길 연구원은 "은행 위기로 긴축 경계감이 낮아졌다"면서 이같이 밝혔다.
3월 긴축 속도 조절에 대한 시각은 세 가지 관점에서 볼 수 있다고 밝혔다.
우선 은행 유동성 스트레스를 꼽았다.
노 연구원은 "연준 총자산은 은행 대출 프로그램 확대로 양적긴축 구간에서 오히려 증가했다"며 "은행이 유동성 조달에 스트레스를 겪고 있다는 의미"라고 밝혔다.
둘째, 국제 은행 간 유동성 위험 조짐을 꼽았다. 은행 간 자금 조달 위험이 바닥에서 높아졌다는 것이다.
셋째, 경기 침체 위험을 꼽았다.
노 연구원은 "은행 대출태도는 과거 경기 침체 때를 제외하면 현재 가장 경직적"이라며 "금리 인상보다 사태를 관망해야 한다는 주장이 나온다"고 했다.
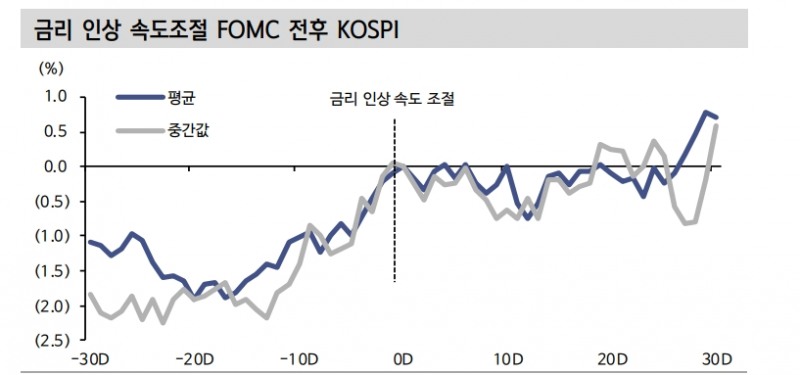
주식시장은 과거 금리 인상 구간 중 속도 조절 구간에서 짧지만 우호적으로 반응한 바 있다.
노 연구원은 1990년 이후 금리 인상 사이클에서 인상을 쉬었던 FOMC는 총 21차례(최종금리 인상 제외)가 있다고 분석했다.
그는 "KOSPI는 해당 FOMC 이후 30일간 평균 및 중간값 각각 1.3%,0.6% 상승했다. 1994년 이후 신흥국 통화절하 위기 때를 제외하면 바닥 대비 2.5%p 내외 올랐다"며 "달러화 지수는 FOMC 전후 하락하는 모습을 보였지만 이내 이전 수준을 회복했다"고 밝혔다.
그는 "긴축 속도 조절이 유의미한 약달러를 만들지 않았다. 인플레 압력이 상존한 상황에서 섣부른 긴축 종료 기대감은 중장기 관점에서 유효하지 않다"고 했다.
즉 금리 인상 속도 조절 가능성은 단기적으로 대응할 수 있는 변수라는 것이다.
금리에 약했던 투자군은 '신흥국, 중간재, 높은 무역 비중'이라고 밝혔다. 당연히 이는 금리 인하 때 반대로 작용한다.
노 연구원은 "중장기 관점에서 한국 비중을 확대할 적기는 경기 개선 국면과 투자 사이클 때"라고 밝혔다.
뉴욕 연준 연구에 따르면 미국이 1%p 금리 인상할 때 이듬해 기업 설비투자 증가율은 1.3%p하락했다(1995~2019).
노 연구원은 "신흥국, 중간재, 높은 무역 비중을 가졌을수록 미국 금리 인상에 부정적이었다"고 밝혔다.
한국, 중국, 베트남과 같은 나라가 이런 부류에 속한다.
그는 "마이너스 계수를 고려했을 때 금리 인하 구간에서 반대로 돋보일 수 있는 국가군"이라고 덧붙였다.
장태민 기자 chang@newskom.co.kr