[뉴스콤 장태민 기자] 메리츠증권은 9일 "2차전지 및 소재기업들의 쏠림이 진행 중이어서 주식투자자들은 주의가 필요하다"고 밝혔다.
이진우 연구원은 "2차전 기 관련 기업의 성장성에는 의심은 없지만 주가 쏠림이 올해 내내 장기화되지는 않을 것"이라며 이같이 조언했다.
이 연구원은 "올해, 내년에 걸쳐 실적 턴어라운드 기업들이 많아진다. 관건은 주가 레벨"이라며 "이들 기업의 공통점은 ‘투자’를 기반으로 한 성장하는 기업이라는 점"이라고 지적했다.
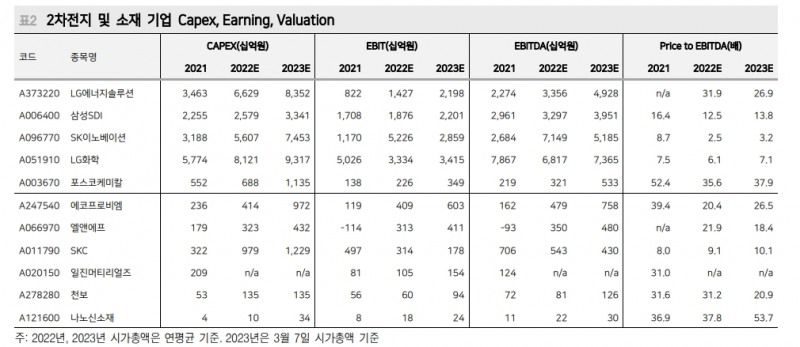
당장 버는 돈 보다 투자가 더 많다는 것이다. 그렇기에 밸류에이션 측면에서는 Price to EBITDA Ratio도 참고 지표가 될 수 있을 듯 하다고 제안했다.
그는 "결론적으로 2차전지 및 소재 기업간 밸류에이션 편차가 크고(10배~50배), 일부 기업의 경우 테슬라 보다 고평가 돼 있는 기업도 있다"며 "컨센서스에 기반한 밸류에이션(향후 실적 미반영)이라는 한계가 있을 수 있지만, 쏠림에 대한 해소가 필요하다"고 했다.
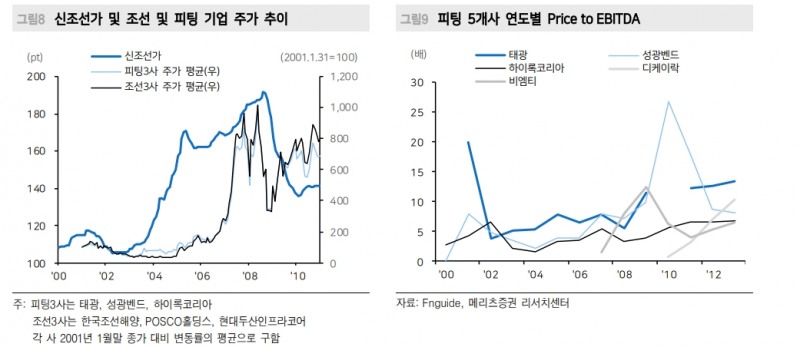
‘수주’라는 공통분모로만 본다면, 2004~2010년 조선 및 기자재(ex. 피팅)기업을 꼽을 수 있을 것이라고 했다.
이 연구원은 "산업의 규모, 그리고 성장의 구조적 차이는 감안해야겠지만, 주가의 Proxy는 ‘신조선가’, 즉 판가였다"며 "전기차 산업의 볼륨뿐만 아니라 향후 2차전지 및 원재료 가격에 대한 민감도가 중요하다는 의미"라고 했다.
밸류에이션은 당시 조선 ‘기자재(ex. 피팅)’ 업체의 수준을 상회하는 수준이라고 지적했다. 피팅 5개사의 Price to EBITDA Ratio는 10~25배 수준임을 본다면 현재 2차전지 및 소재 업체들의 밸류에이션은 이 보다는 더 높은 프리미엄을 받고 있다고 밝혔다.
그는 "앞으로의 숙제는 밸류에이션을 정당화하는 ‘숫자’가 증명하거나, 쏠림의 완화가 필요하다. 쉬어야 길게 가는 법"이라고 조언했다.
■ 산업의 대중화와 바뀌는 주식 평가지표들
새로운 기술의 대중화는 산업 전반을 변화시킨다. 현재는 전기차, AI 등이 그 중심에 있다.
이 연구원은 "상업화가 본격화되고 있는 전기차, AI 산업의 장기 경로를 의심하지 않는다"며 "문제는 개별기업"이라고 밝혔다.
내연기관 자동차, PC, 스마트폰의 대중화의 역사를 보면, 그 과정은 매끄럽지 만은 않았다는 점에서 교훈을 얻어야 한다고 했다. 즉 전기차 등의 주가도 변곡점들이 있다는 얘기다.
그는 ‘판가(판매가격) 인하’가 단적인 예라고 했다.
소비자에게는 가격하락이 더 없이 좋은 기회이지만, 기업에게는 경쟁의 시작을 의미한다. 따라서 판가 인하는 대중화 속도를 가속화 시키는 반면, 기업에게는 생존의 문제로 다가온다.
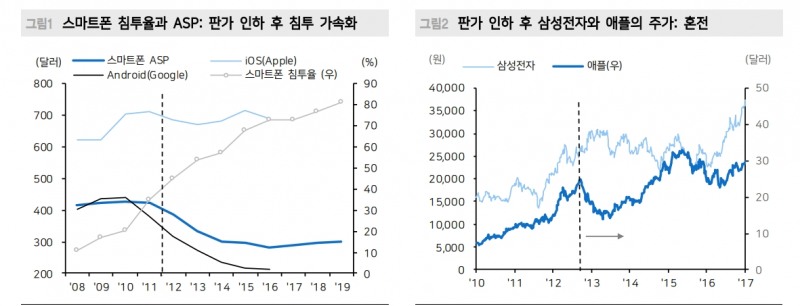
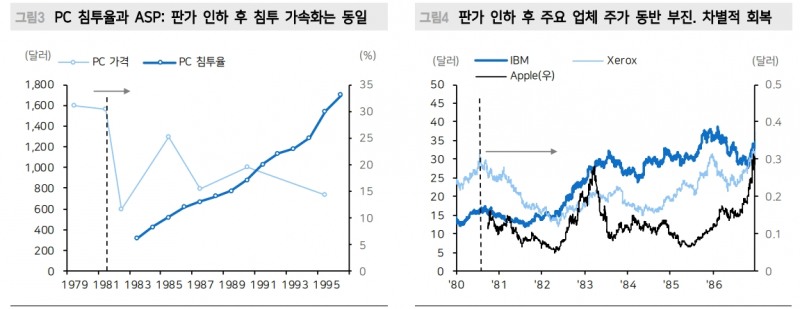
판가 인하국면에서 경쟁 기업들의 주가는 부침이 심할 수 밖에 없다. 우리에게 익숙한 스마트폰의 경우도 2012년 이후 판가 인하에 따른 경쟁 심화가 본격화 됐다.
이 연구원은 "경쟁 시기엔 ‘생존’과 ‘시장 지배력’이 중요하기에 경쟁기업의 주가는 엇갈린 행보를 보인다"면서 "2012~2016년에는 점유율 변화에 따른 삼성전자와 애플의 주가 차별화를 놓고 Long/Short 전략이 등장했을 정도"라고 상기했다.
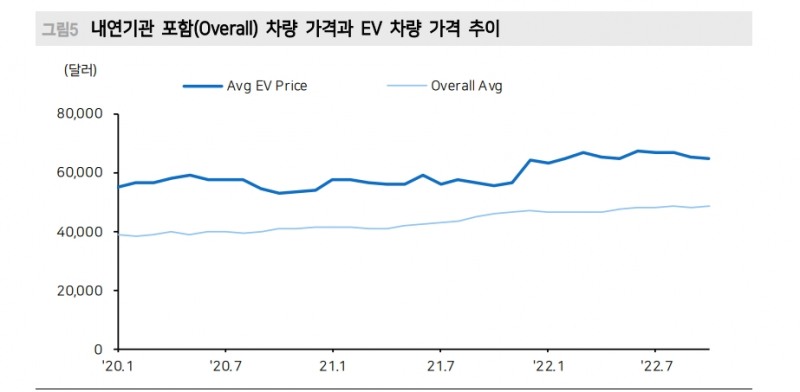
더 먼 과거인 PC의 시대로 돌아가 봐도 마찬가지라고 했다.
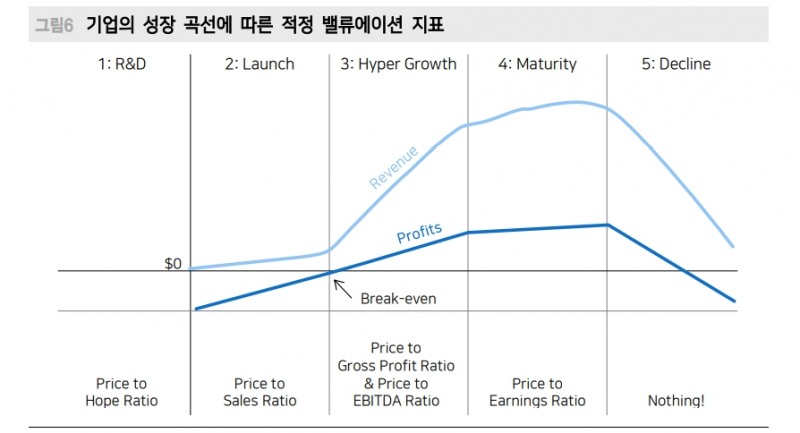
1981년 PC 가격의 하락이 시작됐고, PC의 대중화는 빨라졌다. 하지만 경쟁 기업이었던 IBM, 애플, Xerox의 주가는 혼전이었다. 결과적으로 PC 시장의 대중화는 IBM의 승리도 종료됐지만, IBM 주가 역시 부침은 컸던 게 사실이다.
이 연구원은 "전기차 시장에선 테슬라의 판매가격 인하 등 원가절감을 통한 판매량 확대가 화두"라며 "시장 선점을 위한 대중화 전략으로 볼 수 있다"고 밝혔다.
전기차 생산 업체 전반으로 가격 인하가 시작된 것은 아니지만 선두 업체의 전략적 선택(First Mover Advantage)이라면, 향후 후발 주자들의 고민은 커질 수 밖에 없다는 것이다.
이 경우 경쟁하려는 자들은 가격 인하 전략에 동참하거나, 포지셔닝 차별화 전략을 가져갈 지 선택해야 한다.
이 연구원은 "테슬라의 기술적 우위를 인정하더라도 전기차 시장 내 ‘경쟁’은 시기의 문제일 수 있다"며 "주가는 보는 관점도 마찬가지다. 전기차 시장이 커지고 판매량이 증가하는 것은 자연스러운 수준이지만, 그 안에서의 경쟁이 존재한다면 시장의 반응은 변덕스러울 수 있다"고 했다.
과거처럼 판매량 자체에만 집중하지는 않을 것이라는 의미다.
이 연구원은 "시장의 심리를 측정할 수는 없음에도 우리는 기업의 성장 혹은 산업의 성장에 따른 평가 잣대, 기준점은 있어야 한다"며 "성장 산업의 ‘적정’을 규정짓기는 어렵지만 어떤 지표가 가장 현실적인지는 인지해야 하기 때문"이라고 했다.
주가를 믿음에 의존할 수는 없다. 성장 산업에서 기업의 극초반기에는 매출도 이익도 없기에 ‘기대감’ 중심으로 주가가 움직인다(Price to hope ratio).
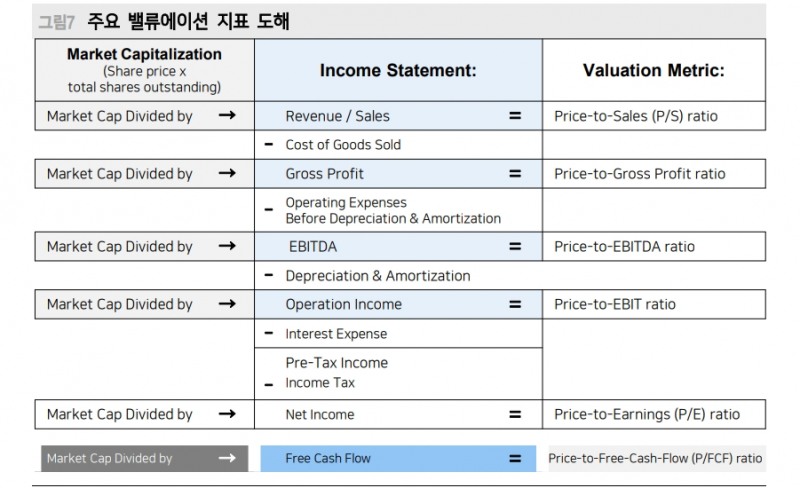
하지만 일단 매출이 발생하기 시작하면 Price to Sales ratio (PSR)를 보는 것이 일반적이다. 여전히 적자를 보고 있지만 매출이 빠르게 커지기 시작한 국면에서 적합하기 때문이다.
기업 성장이 본격화되는 시기에는 매출 팽창과 더불어 현금흐름이 개선되고, 본격적으로 이익이 성장하기 시작한다. 대규모 투자(Capex)를 동행하는 경우 Price to EBITDA(Earnings before interest, tax, depreciation, and amortization)를, 경쟁이 본격화될 때는 Price to Gross Profit(매출 총이익: 원가경쟁력 측면)이 핵심지표가 될 수 있다.
이 연구원은 "Price to Gross Profit 지표는 지금처럼 투자와 이익이 빠르게 성장하는 전기차 산업 관련기업에 적합할 수 있다"며 "EV/EBITDA가 아닌 Price to EBITDA를 보는 이유는 ‘부채’ 수준을 고려하지 않은 온전한 주가 수준만을 고려하기 위한 것"이라고 했다.
이후 산업이 성숙기에 접어들면, 우리에게 친숙한 Price to Earnings ratio(PER)지표를 보면 된다. 안정적인 이익이 창출되기 때문이다.
반대로 산업 후퇴기에는 PER 지표의 효용성도 떨어진다. 디스카운트 되거나 생존 가치에 방점을 준 지표들이 쓰일 뿐이다. 만년 저평가 기업들의 디스카운트 이유다.
■ 과거가 주는 교훈
과거 성장주들의 초기, 경쟁기, 성숙기 밸류에이션 변화는 살펴볼 필요가 있다.
이 연구원은 "초창기의 아마존, 애플, IBM은 2020~2021년 성장주처럼 밸류에이션에 절대적인 기준은 없었다"며 "극단적인 밸류에이션 팽창은 지금과 크게 다르지 않았기 때문"이라고 밝혔다.
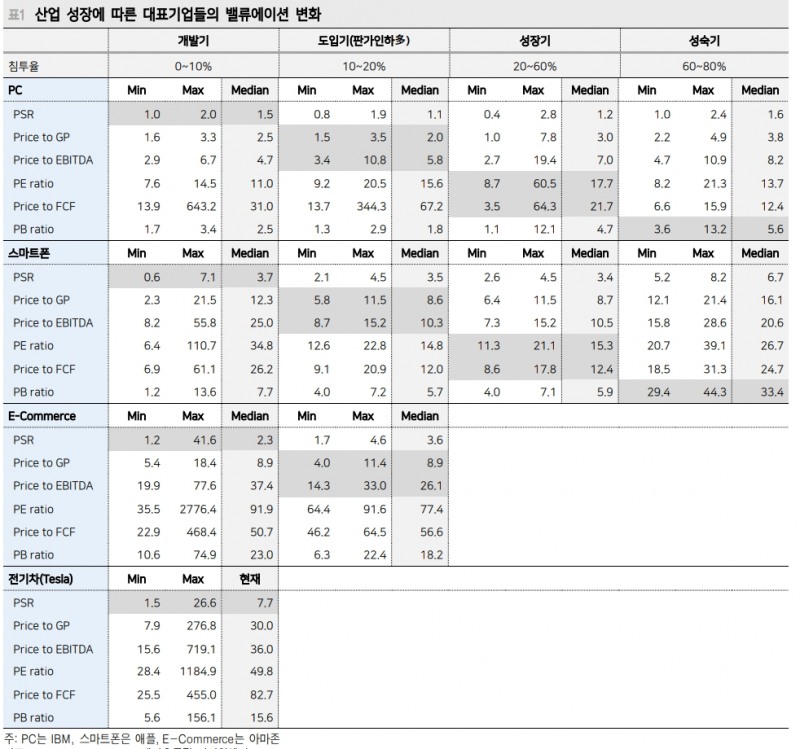
예를 들어 아마존의 경우 산업의 태동기이자, IT버블의 한 복판이었던 1999년에는 PSR이 41.6배까지, 애플은 2007년 PSR 7배까지 상승한 적이 있다.
적정가치를 찾기 힘든 시기이기 때문이다.
반면 침투율 10~20%에는 경쟁심화(ex. 판가 인하)와 투자가 병행되는 시기다. Price to Gross Profit Ratio와 Price to EBITDA Ratio은 하향 안정화된다.
이 연구원은 "애플의 경우 PSR은 큰 변화가 없었지만 Price to Gross Profit Ratio는 침투율 0~10%때 보다 10~20%국면에서 평균 12.3배에서 8.6배로 안정화 됐고, Price to EBITDA Ratio 역시 같은 기간 평균 25배에서 10.3배로 하락했다"고 밝혔다.
이익의 팽창은 지속되지만 그에 따른 주가 반영 강도는 덜 하다는 뜻이다. 아마존 역시 절대 숫자의 차이는 있지만 침투 초기 국면보다 밸류에이션은 하향 안정화되고 있다.
이 연구원은 "그런 측면에서 현재 테슬라의 밸류에이션 수준을 보면, Price to Gross Profit Ratio는 30배, Price to EBITDA Ratio는 36배로, 과거 비슷한 침투율을 보였던 애플, 아마존 보다 ‘이익률(경쟁우위)’은 높게, 현금흐름은 아마존과 유사하게 투영하고 있다"고 분석했다.
그는 이 같은 성장주 주식의 역사에서 최근 2차전지 열풍과 관련한 교훈을 얻을 수 있을 것이라고 조언했다.
장태민 기자 chang@newskom.co.kr