[뉴스콤 장태민 기자] 메리츠증권은 27일 "신용위기가 없다면 주식시장 반전의 여지는 3분기 기업실적"이라고 밝혔다.
이종빈 연구원은 "매크로 우려로 업종 전체의 눈높이가 낮아진 만큼 예상치에 부합하는 수준에도 시장은 안도할 수 있다"면서 이같이 진단했다.
3분기 실적발표기간에는 실적 차별화에 따른 종목장세가 뚜렷할 것으로 예상했다.
이 연구원은 다만 "실적발표 기간 전 신용위기 가능성에 대한 검토가 필요해 보인다"고 조언했다.
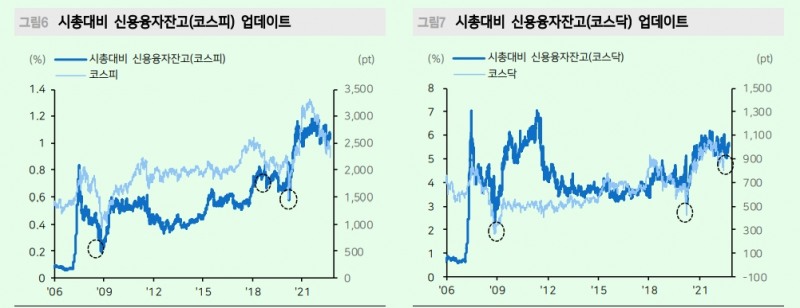
일단 유럽, 미국 HY 스프레드가 임계치를 넘지 않았다는 점은 긍정적이라고 평가했다.
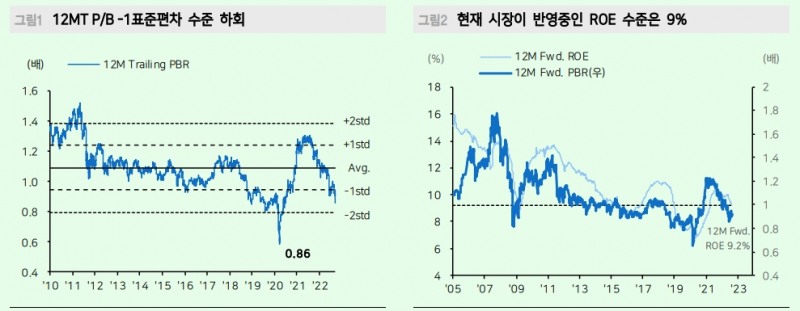
전일 코스피가 3.0%, 코스닥은 5.1% 하락하며 전저점을 갱신했다.
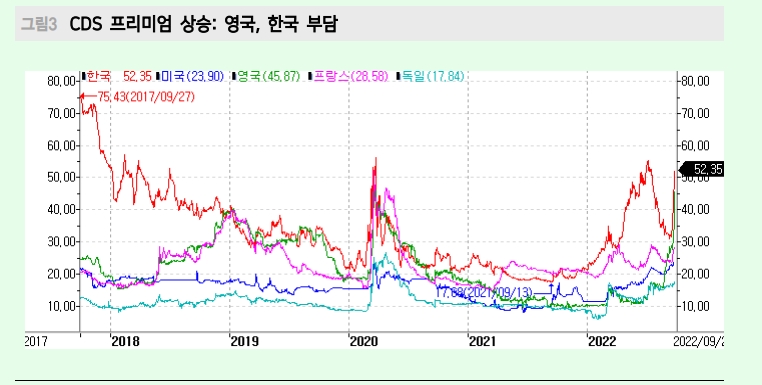
코스피의 12M Trailing PB는 0.86배로 -1 표준편차 수준을 넘어 글로벌 금융위기 당시 수준(0.8배)에 근접했다.
이 연구원은 "미국 물가 정점의 지연, 연준의 강도 높은 긴축, 그리고 유럽, 특히 영국의 스태그플레이션 불확실성이 곧 Global cost of living crisis로 이어질 수 있다는 우려가 시장에 반영 중"이라고 진단했다.
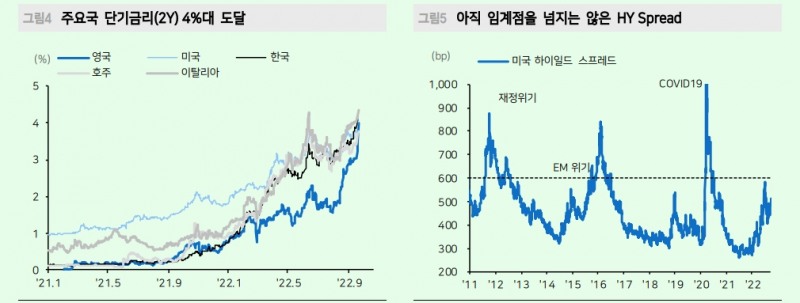
특히 영국 뿐 아니라 가계 부채부담이 높은 한국의 CDS 프리미엄도 반등했다는 점이 부담이라고 밝혔다.
그는 "시장이 안정화 되기 위해서는 우선 공포의 진정과 금리 안정이 신용위기 우려의 축소로 이어질 필요가 있다"며 "다만 단기간에 해결될 수 있는 이슈는 아니다"라고 밝혔다.
그는 "물론 금리의 절대 레벨은 현 통화정책 경로를 거의 다 반영해 주가도 기술적 반등의 영역에 닿을 수 있지만 8월 물가로 긴축경로에 대한 신뢰가 옅어진 만큼 후행적인 물가, 고용, 임금지표의 한 달 서프라이즈로는 부족할 수 있다"고 했다.
■ 놀라운 영국
영국의 금리 급등은 통화정책과 재정정책의 미스 매치에 기인한다. BOE는 지난 9월 회의에서 50bp 인상하며 강한 인상 기조와 대차대조표 축소(자산매각)를 발표했다.
이후 트러스 내각은 에너지 위기를 극복하기 위한 대안으로 적자 재정을 내세웠다. 이에 영국 금리는 하루에 50~60bp 가량 올랐고, 글로벌 채권금리 급등으로 전이됐다.
이 연구원은 "영국 금리 급등 자체도 부담이나 현 금리 수준과 긴축경로를 경제가 감내할 수 있는 임계점을 넘지는 않았을까 하는 우려가 커 보인다"며 "특히 영국 뿐 아니라 가계부채부담이 높은 한국의 CDS 프리미엄도 반등했으며 시장이 안정화 되기 위해서는 우선 공포의 진정과 금리 안정이 신용위기 우려의 축소로 이어질 필요가 있다"고 짚었다.
아직 미국, 유럽 HY 스프레드가 1차 임계점 600bp를 넘지 않고 있다는 것은 긍정적이며, 만약 신용위기가 없다면 반전의 여지는 3분기 기업실적에 있다고 진단했다.
한편 안전자산과 위험자산이 방향성을 공유하며 한국/미국/영국 등의 단기 시장금리는 모두 4%를 돌파했다.
장태민 기자 chang@newskom.co.kr